
この連載は研究用です。 読み物として楽しんでもらえれば。
前回のおさらい
第10回は、部品を1つずつ賢くした 完成版(HG13)を回しました。18か月を最後まで走り切り、損益合計は +13,999 USD。ただし最大DDは −17,354 USD で、利益より大きいものでした。
完成版でも、サイクルの最初の1本は ADX で入っています。今回は、この最初の1本だけを、有名なテクニカル5種類に入れ替えて比べます。
比べた6種類
入れ替えるのは最初の1本の入り方だけです。ロック・追加・サブ玉・剥がし・まとめて決済・上限100本は、第10回の完成版とまったく同じです。ADX 以外の指標は、どれも教科書どおりの初期値で、調整していません。
| エントリー | 買いの条件(売りはその逆) |
|---|---|
| ADX(第10回) | 1分足 ADX(25)≥25 と 15分足 ADX(20)≥25、どちらも +DI > −DI |
| EMA 9/21 | 1分足で EMA9 が EMA21 を上に抜けた |
| MACD | 1分足で MACD(12,26,9) がシグナルを上に抜けた |
| RSI 30/70 | 1分足で RSI(14) が30を下から上に戻した |
| ボリバン | 1分足の終値が BB(20, 2σ) の上の線を、初めて上に抜けて確定した |
| ストキャス | 1分足で %K(14,3,3) が %D を上に抜けた(%K が20より下のとき) |
(RSI とストキャスは「行きすぎたら逆に入る」逆張り、ほかは抜けた方向に入る順張りです。どれも確定した1分足で判定します。)
条件は第0回の表のとおりです(XAUUSD、2025-01-01〜2026-07-01、リアルティック、メイン玉は0.01ロット、初期証拠金 50,000 USD)。初期証拠金が大きいのは第0回にも書いた通り、最大DDがどこまで掘るかを確かめるためです。
結果
| エントリー | 試行 N | サイクル数 | 20本以上になったサイクル(うちプラス) | 損益合計 | 最大DD(含み損込み) | 含み損込みの一番低いところ | 同時に持った最大ロット | DSR(N=100 換算) |
|---|---|---|---|---|---|---|---|---|
| ADX(第10回) | 32 | 3,954 | 66(66) | +13,999 | −17,354 | 45,303 | 6.00 | 0.085(0.036) |
| EMA 9/21 | 33 | 4,591 | 56(56) | +34,666 | −14,606 | 43,982 | 5.69 | 0.122(0.057) |
| MACD | 34 | 5,835 | 90(90) | +18,430 | −18,139 | 40,049 | 3.53 | 0.100(0.046) |
| RSI 30/70 | 35 | 4,179 | 69(69) | +12,870 | −10,391 | 44,755 | 4.00 | 0.107(0.051) |
| ボリンジャー | 36 | 3,021 | 54(53) | −19,663 | −42,536 | 17,480 | 3.04 | 0.001(0.000) |
| ストキャス | 37 | 5,165 | 66(66) | +15,907 | −34,599 | 25,707 | 5.09 | 0.052(0.023) |
(金額はUSD。DSR は試行回数で割り引いたシャープレシオの信頼度で、0.95以上が合格。)
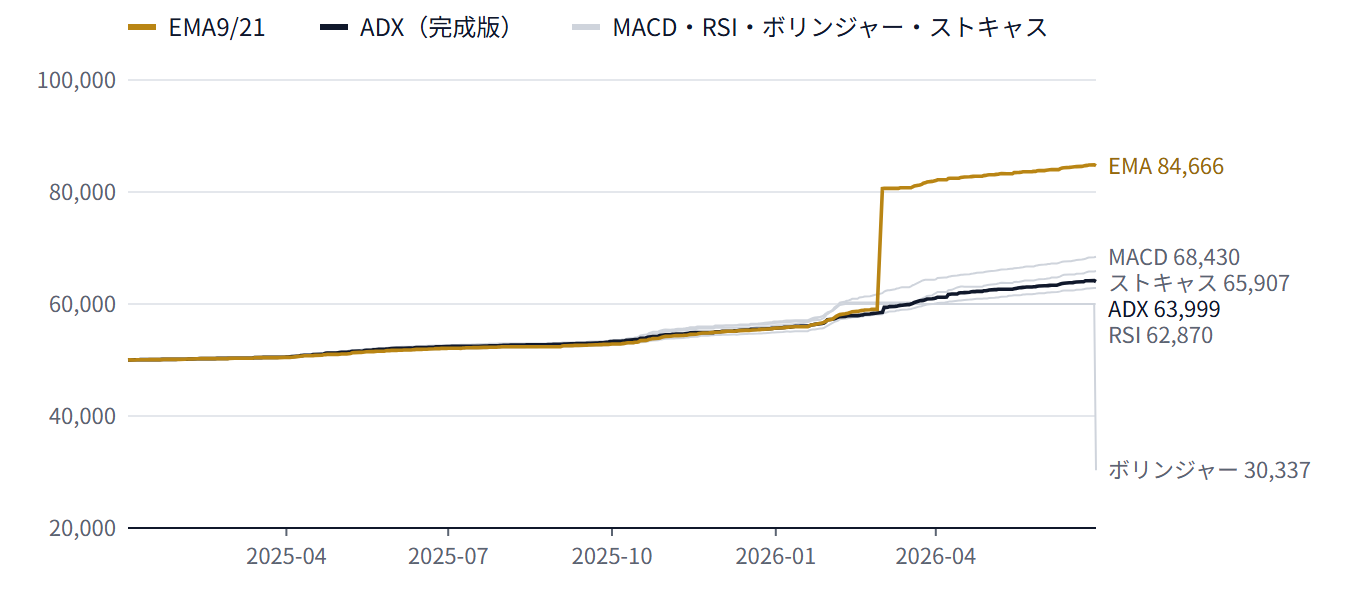
6種類とも口座は破綻せず、どれも玉の上限(100本)まで積み上がった日がありました。ボリンジャー以外の5種類は、損益合計がプラスで終わっています。
数字だけ見ると、EMA 9/21 が損益合計 +34,666 USD で、ADX の2.5倍です。最大DDも ADX より小さい。それなら、次回の設定値の比較は EMA でやればいいのでは?と思うはずです。
この連載では、このあとも ADX を使います。理由を順に説明します。
なぜ EMA 9/21 に乗り換えないのか
ぶっちゃけ乗り換えてもいいけど・・・
1. 差は、ほぼ1つのサイクルから来ている
EMA と ADX の確定損益の差を、月ごとに並べました。
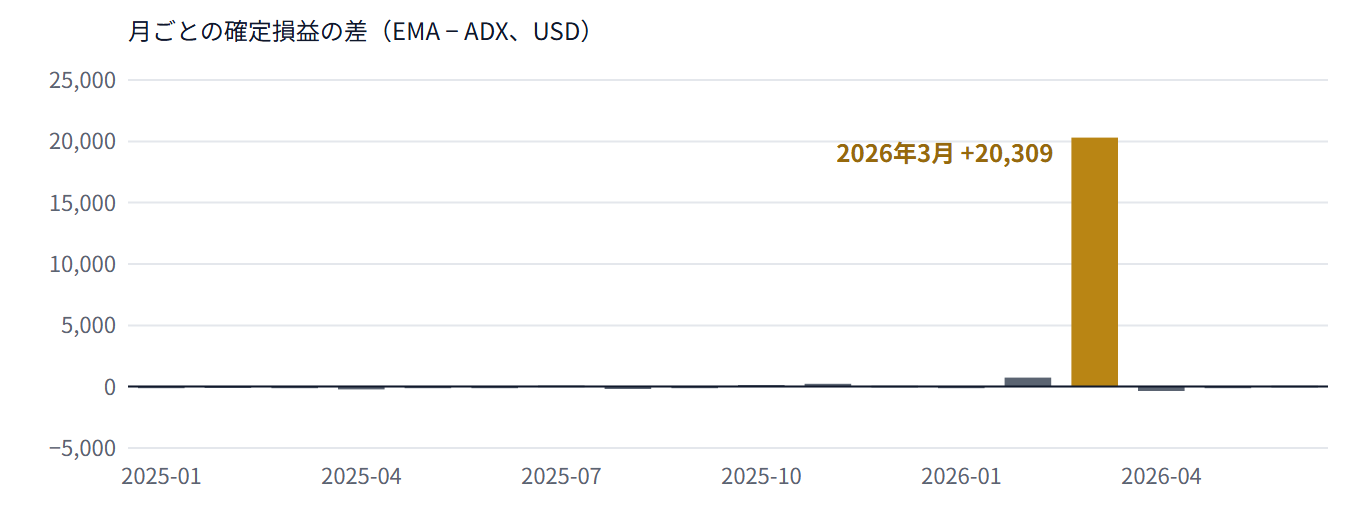
18か月のうち17か月は、差が ±750 USD 以内に収まっています。差のほとんどは2026年3月の1か月(+20,309 USD) です。
その中身は、2026年2月23日に始まった 1つのサイクル でした。このサイクルだけで +21,926 USD を稼いでいます。
| 日 | その日の最大の玉の数 | その日の最大ロット | 確定した残高(日末) | 含み損込みの資産(日末) | その日の一番低いところ |
|---|---|---|---|---|---|
| 2月23日 | 12本 | 0.18 | 58,966 | 58,847 | 58,841 |
| 2月25日 | 44本 | 2.60 | 59,051 | 52,532 | 52,640 |
| 2月27日 | 77本 | 5.69 | 59,033 | 79,903 | 47,769 |
| 3月2日 | 77本 | 5.69 | 80,625 | 79,026 | 76,483 |
| 3月11日 | 73本 | 4.72 | 80,628 | 68,333 | 66,047 |
| 3月19日 | 100本 | 1.34 | 80,939(全部決済) | 79,338 | 75,543 |
2月27日には、玉が77本・5.69ロットまで膨らみ、含み損は一時 −11,264 USD でした。そこから 同じ日のうちにGoldが大きく動き、膨らんだ玉がそちら向きだったので、含み損が +20,000 USD を超える含み益に変わりました。週明けの3月2日、取引が始まってすぐに、利益の乗った42本・5.34ロットを決済して +21,575 USD。残高が約 59,000 から 80,600 USD に跳ねました。上の残高の図の、金色の線の段差です。残った玉はそのあとも含み損を抱え(3月11日には、それまでの残高のピーク 80,653 USD から −14,606 USD。これが EMA の最大DDです)、3月19日にやっと全部決済できました。
これは第10回で見た「2026年5月の1サイクル」と同じしくみです。サブ玉はメイン玉の合計の半分のロットで積み上がるので、サイクルが長引くと玉の量が勝手に増えます。そのあとGoldがどちらに動くかで、結果が大きく割れます。ADX の5月のサイクルは +248 USD で終わり、EMA の2月のサイクルは +21,926 USD で終わりました。5.69ロットはGold569オンスです。同じ日に逆へ同じだけ動いていたら、+20,000 USD ではなく、同じくらいの大きさの損になっていました。
このサイクルが無かったら、EMA の損益合計は +12,740 USD です。公平にするために、6種類とも「一番稼いだサイクル1つ」を除くと、こうなります。
| エントリー | 損益合計 | 一番稼いだサイクル | それを除いた損益 |
|---|---|---|---|
| ADX | +13,999 | +867 | +13,131 |
| EMA 9/21 | +34,666 | +21,926 | +12,740 |
| MACD | +18,430 | +411 | +18,019 |
| RSI 30/70 | +12,870 | +298 | +12,572 |
| ボリンジャー | −19,663 | +281 | −19,945 |
| ストキャス | +15,907 | +513 | +15,393 |
EMA 以外は、一番稼いだサイクルでも +300〜900 USD です。EMA だけが、1本のサイクルに利益の6割以上を頼っています。それを除くと、EMA は ADX より少し下になります。
2. それ以外の期間は、6種類ともほとんど同じ
前半の9か月(2025年1〜9月)の損益合計は、ADX +3,269、EMA +2,825、MACD +3,325、RSI +2,694、ボリンジャー +3,264、ストキャス +3,484 USD。差は最大でも800 USD ほどです。
月ごとの損益が ADX とどれくらい似ているか(相関係数)も、EMA 0.78、MACD 0.79、RSI 0.87、ストキャス 0.80 でした(1に近いほど同じ動き)。ボリンジャーだけ 0.02 ですが、これは最後の1サイクルで大きく負けたせいです(あとで説明します)。
完成版の稼ぎの大部分は、ロックせずに終わる小さなサイクルと、20本以上まで膨らんでからまとめて決済できたサイクルです。この部分は、最初の1本をどのテクニカルで入っても変わりません。入り方を替えて変わるのは、大きく膨らんだサイクルが、どの日に、どちら向きで来るか だけでした。
3. 物差しを替えると、1位が入れ替わる
「どれが一番いいか」は、何で測るかで変わります。
| 物差し | 1位 | 2位 | ADX の順位 |
|---|---|---|---|
| 損益合計 | EMA(+34,666) | MACD(+18,430) | 4位 |
| 最大DDの小ささ | RSI(−10,391) | EMA(−14,606) | 3位 |
| 一番稼いだサイクルを除いた損益 | MACD(+18,019) | ストキャス(+15,393) | 3位 |
| 含み損込みの一番低いところ | ADX(45,303) | RSI(44,755) | 1位 |
損益合計なら EMA、DDなら RSI、偶然の1本を除けば MACD、一番へこんだところなら ADX が1位です。どれか1つの物差しで選べば、その物差しが偶然有利だったものが選ばれます。
4. DSR はどれも合格ラインに遠い
EMA の DSR は 0.122(試行を文献補正の N=100 に増やすと 0.057)で、合格の目安 0.95 には遠く届きません。1回の取引あたりの損益の95%の幅も、EMA は −0.48〜+6.02 USD で、ゼロをまたいでいます。6種類とも同じです。
統計的には、EMA が ADX より良いとも、悪いとも言えません。「区別がつかない」が答えです。
5. 結果を見てから選ぶと、偶然を上乗せすることになる
区別がつかないものの中から、たまたま一番数字の良かったものを選ぶと、その「たまたま」が次の結果にも乗ります。
次回は、設定値を何通りも変えて回します。そのとき、今回 EMA を選んだ同じ18か月で、さらに設定を詰めることになります。偶然で1位になったものを、同じデータでもう一度磨くことになり、良く見える数字がもっと良く見えるだけです。試行回数 N も、今回の5回(N=33〜37)はもう使っていて、乗り換えても戻ってきません。
6. 前にも同じことが起きている
実は第4回の剥がし型(HG06)でも、記事にはしませんでしたが、同じ6種類を比べています(N=21〜25)。そのときも、1位は EMA でした。
ただ、理由は今回と同じく「1つのサイクル」でした。そのときは最後まで決済できずに固まったサイクルが、EMA だけたまたま買いが少し多い向きで固まっていて、Goldが上がり続けたおかげで抜け出せた、というものです。一方 ADX は、そのときは6種類で一番悪い結果でした。
EMA が2回続けて1位だったのは、どちらも「膨らんだ1つのサイクルの向きが、その後の値動きと合っていた」からで、毎回の中身は別の偶然です。ADX の順位も、そのときは最下位、今回は中ほどと、EAを変えるだけで入れ替わっています。
まとめると
EMA が悪いわけではありません。ADX と区別がつかない のです。区別がつかないなら、結果を見る前に決めていた ADX のまま進めるほうが、偶然を持ち込まずに済みます。
ボリンジャーは、最後の1サイクルで負けた
ボリンジャーは、2026年2月9日に始まったサイクルが最後まで終わりませんでした。2月23日には玉が上限の100本(2.59ロット)に達し、そのまま4か月以上持ち続けて、テスト終了の6月30日に強制決済しています。
| 項目 | 金額 |
|---|---|
| このサイクルの損益 | −29,680 USD |
| うちスワップ | −9,436 USD |
| 含み損込みの一番低いところ | 17,480 USD(2026-06-15) |
このサイクルが無ければ、損益合計は +10,016 USD でした。完成版は「終わらないサイクルを出さない」ことで完走しましたが、それは ADX で入ったときにたまたまそうだった、ということになります。入り方を替えただけで、6回に1回は、また終わらないサイクルが出ました。
第11回のまとめ
- 完成版の最初の1本を6種類に入れ替えても、口座はどれも破綻しなかった。5種類は損益合計がプラス
- 一番良かった EMA 9/21(+34,666 USD)の差は、ほぼ1つのサイクル(+21,926 USD)から来ていた。それを除くと ADX と同じくらい
- 前半9か月の損益も、月ごとの動きも、6種類でほとんど同じ。違うのは「大きく膨らんだサイクルが、いつ、どちら向きで来たか」
- 物差しを替えると1位が入れ替わり、DSR はどれも 0.95 に遠い。どれが良いかは区別できない
- ボリンジャーは、終わらないサイクルが1本出て −19,663 USD。完成版でも、入り方次第で固まるサイクルは出る
この連載では、次回以降も ADX の完成版を使います。
次回
次回は、ADX の完成版の 設定値(ロックする幅、追加の間隔、サブ玉のロットの割合、まとめて決済の目標など)を、何通りも変えて回します。結果が設定値にどれだけ左右されるかを見ます。
試行回数について
今回は N=33〜37 です(EMA=33、MACD=34、RSI=35、ボリンジャー=36、ストキャス=37)。第10回(N=32)の続きで数えています。どれも回す前に条件を決めて、1回ずつだけ回しました。
ソースコード
研究用です。リアル口座では使わないでください。第10回の HG13 に、InpEntryMode(0=ADX、1=EMA、2=MACD、3=RSI、4=ボリンジャー、5=ストキャス)を足しただけです。InpEntryMode=0 のときは HG13 とまったく同じ動きです。ログ出力の hg_log.mqh は第1回と同じです。
HG14_Entries.mq5
ソースコードは note に置いています。こちらからゲットしてください。
コメント