TL;DR
昨日の振り返り
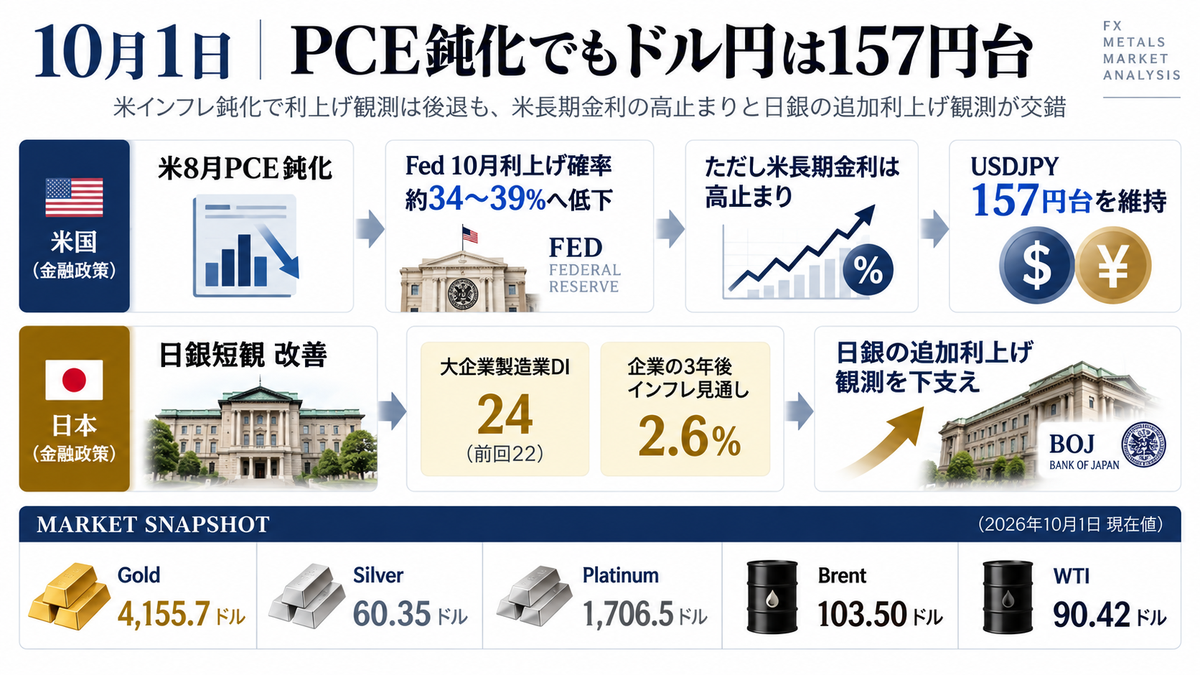
- 30日のドル円は156.38円まで下落した後、NY終盤に157.53円まで反発し、157.41円で終了しました。米8月PCEデフレーターは前年比3.4%、コアは3.0%といずれも市場予想を下回り、Fedの10月利上げ織り込みは約34~39%まで低下しました。
- それでも米長期金利は高止まりしました。個人消費が底堅く、原油も反発したため、インフレ懸念が完全には消えず、PCE発表直後のドル売りは長続きしませんでした。
- GoldはOANDAの金CFDで4157.135ドルと0.59%下落。COMEX金12月限は4186.70ドルで小幅高でした。Silverは60ドル台前半、Platinumは1700ドル台前半まで低下しています。
今日の見通し
- 東京午前は日銀短観と9月会合の「主な意見」を受けて円売りが優勢となり、ドル円は157.88円付近まで上昇しました。短観自体は大企業製造業DIが24と予想25を下回ったものの、企業のインフレ期待は高く、日銀の追加利上げ観測は残っています。
- 一方、日銀会合の主な意見はタカ派でしたが、政府側から利上げの影響を慎重に点検するよう求める発言が出たことで、利上げペース加速観測は後退。短期的には円売り材料として反応しました。
- 今夜は21:30の米新規失業保険申請件数、22:45の製造業PMI確報、23:00のISM製造業景況指数が焦点です。明日の米雇用統計を控えているため、本日は157円台中心のレンジを基本に考えます。
ドル円は157円台後半へ、日銀短観より「主な意見」が円売り材料に
事実:短観は改善したが予想未達、政府の慎重姿勢で円売り
30日のドル円は、東京仲値後に156.38円まで下落したものの、NY市場では米長期金利が上昇すると157.53円まで反発し、157.41円で引けました。PCEが予想を下回ったにもかかわらずドル円が157円台へ戻ったことは、現在の相場で「米金利水準そのもの」が依然として強いドル支援材料であることを示しています。
本日8時50分の日銀短観は、大企業製造業の業況判断DIが24で予想25を下回ったものの、前回22から改善しました。先行きは21、非製造業は35、全産業設備投資計画は11.3%で、市場予想12.2%を下回っています。一方、Reutersは企業の3年後のインフレ見通しが2.6%と高水準で、景況感は約8年ぶりの強さと報じています。
さらに9月の日銀会合「主な意見」では、「政策金利を早めにゴールに近づけることが望ましい」「物価上振れリスクには過度に慎重にならず適時対応すべき」といったタカ派意見が確認されました。ただし、会合に出席した政府関係者からは、今回の利上げが経済・物価に与える影響を丁寧に点検するよう求める発言もありました。これを受け、市場では日銀の利上げペース加速観測がいったん後退し、ドル円は157.88円付近まで上昇しました。
分析:157.83円を超えても158.26円では介入警戒、下は156.68円が分岐
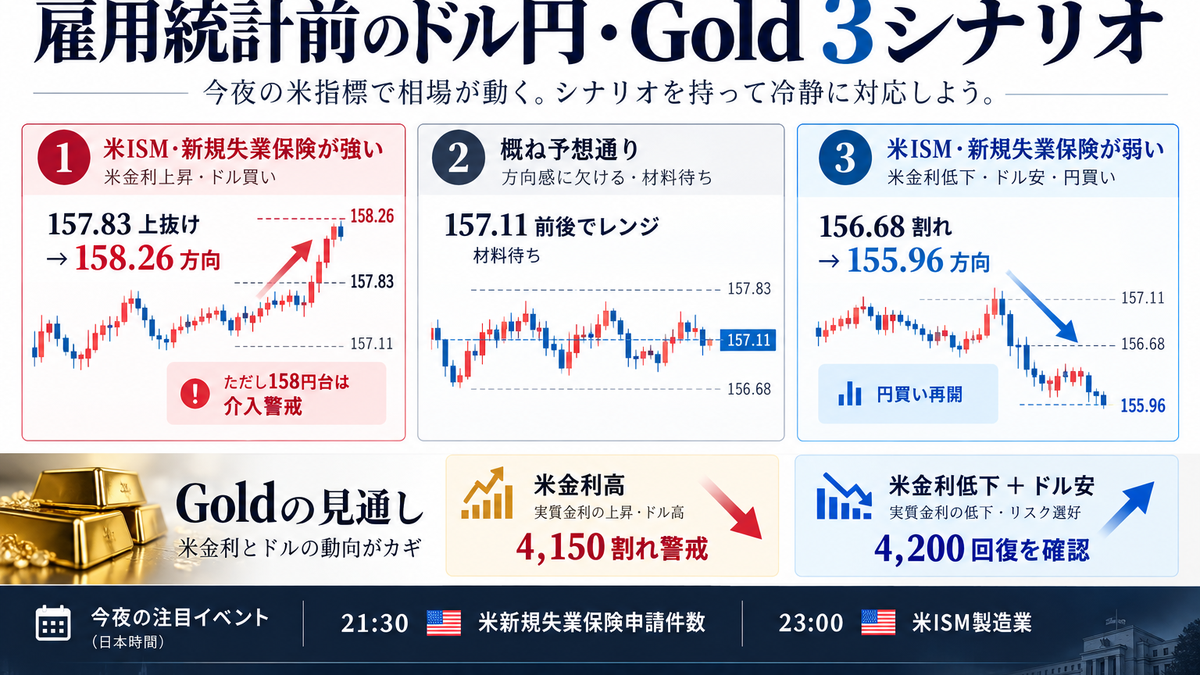
本日のピボットは157.11円、抵抗1が157.83円、抵抗2が158.26円、支持1が156.68円、支持2が155.96円です。東京午前に157.83円を一時上回っているため、短期的には158.26円方向を試しやすい形ですが、158円台では日米当局の円安けん制が再び強く意識されます。
一方、157.11円を割り込んで156.68円も明確に下抜ける場合は、本日の円売りが一時的だったと判断しやすくなります。明日の米雇用統計を控えているため、158円方向への上値追いも156円方向への下値追いも、NY時間まで持続するかは米金利の反応次第です。
米PCE鈍化でFed10月利上げ観測は後退、それでも長期金利は高止まり
事実:PCEは予想以下、10月利上げ確率は34~39%へ低下
米8月PCEデフレーターは前年比3.4%で、市場予想3.7%を下回りました。コアPCEも前年比3.0%と予想3.3%を下回り、前月分も下方修正されています。The Business Timesによると、10月FOMCで25bp利上げする市場織り込みは約34%まで低下しました。
ただし、米個人消費は8月に大きく増加し、第2四半期GDP確報値も年率2.2%へ上方修正されました。景気が金利上昇に耐えているとの見方から、長期債利回りはむしろ上昇しました。PCE鈍化が「Fedは利上げできない」という材料ではなく、「10月は見送っても12月以降に利上げできる」という解釈につながっています。
分析:明日の雇用統計まではドルの方向より米金利の粘りを確認
現在のドル相場では、Fedの次回会合だけでなく、2027年にかけてどこまで政策金利が上がるかが重要です。そのため、10月利上げ確率が低下しても長期金利が高止まりする限り、ドル円は崩れにくい状態です。
本日発表される新規失業保険申請件数とISM製造業が弱ければ、明日の雇用統計を前に金利低下が先行する可能性があります。反対に強い数字なら、10月利上げ観測が再び高まり、157円後半から158円台を試す材料になります。
Goldは4150ドル台、PCE鈍化でも高金利が上値を抑える
事実:現物Gold4155ドル、Silver60.35ドル、Platinum1706ドル前後
OANDAによると30日の金CFD終値は4157.135ドルで、前日比24.850ドル安、0.59%下落しました。日中はPCE鈍化を受けて一時買われましたが、米長期金利とドル指数が上昇したため、最終的には売り優勢で終了しています。
本日9時時点のみんかぶ先物では、現物Goldが4155.71~4156.02ドル、Silverが60.35~60.40ドル、Platinumが1706.48~1711.39ドルでした。The Business Timesではシンガポール時間8時05分時点の現物Goldが4151.12ドル、Silverが60.24ドルとされています。
分析:4150ドルを維持できるか、4200ドル回復には米金利低下が必要
Goldは現在、米インフレ鈍化というプラス材料と、長期金利高止まりというマイナス材料の綱引きです。4150ドルを維持し、米金利が低下するなら4200ドル回復を試す余地があります。一方、米金利が再び上昇し4150ドルを明確に割る場合は、4100ドル方向への調整に警戒します。
Silverは60ドル台を維持できるか、Platinumは1700ドルを維持できるかが短期の基準です。どちらもGoldより値動きが大きくなりやすいため、NY時間の米指標前後ではポジションサイズを抑える必要があります。
原油は反発、Brent103ドル台でも供給回復が上値を抑える
事実:Brent103.50ドル、WTI90.42ドルで月間は大幅上昇
The Business Timesによると、30日のBrent11月限は103.50ドル、WTIは90.42ドルで終了しました。米・イラン協議が停滞し、米燃料在庫が減少したことが原油の支援材料です。Brentは9月に約14%上昇しました。
ただし、中東からの原油輸出は回復しています。サウジアラビアの紅海側輸送再開などで、湾岸地域の輸出量は2025年平均に近い水準へ戻りつつあります。供給正常化が進めば、原油高によるインフレ圧力は徐々に弱まります。
分析:原油100ドル超が続く限り、Fedと日銀の双方に引き締め圧力
原油価格が100ドル近辺で高止まりする限り、米国ではFedの利上げ余地、日本では輸入インフレと日銀の追加利上げ議論の双方を刺激します。ただし日銀の場合、原油高は日本の交易条件を悪化させるため、為替では単純な円高材料にはなりません。
ドル円を見るうえでは、「原油高=Fedタカ派」と「原油高=日本の輸入負担増」という二重の円安要因が残っています。今後Brentが100ドルを明確に割り込むかどうかは、円相場の中期的な重要材料です。
豪ドルはRBA利上げ後も不安定、中国・資源価格との連動を確認
事実:豪CPIは4.0%、RBAは4.60%へ利上げ済み
前日に公表された豪8月CPIは前年比4.0%で、前月3.5%から加速しました。前月比は0.4%で予想0.6%を下回り、トリム平均は前年比3.6%でした。RBAは9月29日に政策金利を4.60%へ引き上げており、追加利上げ余地も残しています。
本日の豪州貿易収支はアジア時間の材料ですが、AUDJPYは豪州要因よりもドル円と円キャリー取引の影響を受けやすい状況です。
分析:AUDJPYは円要因、AUDUSDはRBAと中国景気を分けて見る
AUDJPYを取引する場合は、RBAのタカ派姿勢だけでなく、ドル円の介入警戒と円キャリー巻き戻しを確認する必要があります。AUDUSDではRBAと中国景気、AUDJPYでは円要因を重視する方が整理しやすいでしょう。
中国PMIは前日に50を上回っており、資源国通貨には下支え材料です。ただし豪州住宅市場は金利上昇の影響で調整が続いており、豪ドル上昇を一方向に追いかける局面ではありません。
本日は米失業保険・ISM製造業、明日は米雇用統計
事実:21:30失業保険、23:00 ISM、明日はNFP10万人予想
本日は21時30分に米新規失業保険申請件数、22時45分に製造業PMI確報値、23時にISM製造業景況指数が発表されます。ISMの市場予想は55.0、前回54.6です。
明日2日には米9月雇用統計が予定されており、非農業部門雇用者数は前月比10.0万人増が予想されています。このため、本日の米指標が多少強弱に振れても、ポジション調整が優先される可能性があります。
分析:今夜は157.11円とGold4150ドルを基準に、初動より金利反応を確認
ドル円では157.11円、Goldでは4150ドルを短期の中心線として考えます。米指標が強く米金利が上昇すればドル円は157.83~158.26円方向、Goldは4150ドル割れを警戒します。
弱い米指標ならドル円は156.68~155.96円方向、Goldは4200ドル回復を試すシナリオです。ただし明日の雇用統計前であるため、発表直後の初動よりも米2年債・10年債利回りがその方向を維持するかを確認します。
本日のトレード戦略
外国為替の戦略:157.11円を中心に、158円台では追い買いを避ける
ドル円は157.11円のピボットを中心に考えます。157.83円を明確に上抜け、米金利上昇が確認できれば158.26円方向を想定します。ただし158円台では当局の円安けん制が強く意識されるため、ブレイクをそのまま追いかけるのではなく、押し戻された後の再上昇を確認します。
下方向は156.68円を割れば155.96円方向を警戒します。明日の米雇用統計を控えているため、本日のNY時間は通常よりポジションサイズを抑え、利益を伸ばし過ぎない方針が適しています。
貴金属の戦略:Goldは4150ドル防衛と4200ドル回復を確認
Goldは4150ドルを下値の基準とします。4150ドルを維持し、米金利低下とドル安が同時に確認できれば4200ドル回復を狙う流れを見ます。反対に4150ドルを明確に割れ、米金利が上昇する場合はロングを控えます。
Silverは60ドル、Platinumは1700ドルを心理的な節目として確認します。いずれもボラティリティが高いため、Goldよりポジションサイズを小さくします。
引用文献
- Reuters「Japan business mood improves, tankan survey shows」2026-10-01
- The Business Times「Gold steady as softer US inflation data tempers Fed rate-hike bets」2026-10-01
- The Business Times「Oil prices rise by about US$1/bbl on stalled US-Iran talks and tight fuel markets」2026-10-01
- The Business Times「US stocks: S&P 500 dips, Nasdaq higher after data shows moderate inflation rise」2026-10-01
- 外為どっとコム「ドル/円今日の見通し|FRBの利上げ織り込み低下 日銀の連続利上げは?」2026-10-01
- 外為どっとコム「東京為替見通し=日銀短観と主な意見に注目、原油相場も波乱要因か」2026-10-01
- みんかぶFX「本日の見通し 明日の米雇用統計などをにらみ、やや様子見か」2026-10-01
- みんかぶFX「東京市場 ピボット分析(主要国通貨)」2026-10-01
- みんかぶFX「日本経済指標 日銀短観」2026-10-01
- みんかぶFX「ドル円157.80円台、日銀主な意見受け円全面安」2026-10-01
- みんかぶ先物「金・銀現物価格(9時00分現在)」2026-10-01
- みんかぶ先物「PGM現物価格(9時00分現在)」2026-10-01
- OANDA「金価格は下落し4157ドル|米長期金利やドルインデックスの上昇が影響」2026-10-01
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント