TL;DR
昨日の振り返り
- ドル円は米中間選挙開票を受けて158.742円から157.378円へ下落し、その後158.424円まで戻して終了。初動と終値の方向が異なる「往って来い」でした。
- Goldは3,929.59ドルで始まり4,060.90ドルで引け、前日比3.34%高。SilverとPlatinumの先物も11月4日の欧州取引で反発しました。
- WTI原油は88.981ドル、前日比9.07%安。米議会選挙後に対イラン政策の緊張が和らぐとの期待が、インフレ・金利見通しに影響しました。
今日の見通し
- USD/JPYは158円台前半を中心に、前日安値157.378円、上値158.70~159.00円を確認します。米長期金利と日銀の引き締め観測が焦点です。
- Goldは4,000ドル回復後の値固めと4,070~4,083ドルの突破を監視します。大幅高の翌日であり、急な追随買いは慎重に判断します。
- 日銀の9月会合議事要旨は公表済み。本日は英中銀会合、米失業保険統計、翌日の米雇用統計が主なイベントです。
今週の相場を動かす軸
事実:米中間選挙で議会勢力が変化
11月3日投票の米中間選挙では民主党が上下両院で多数派を獲得しました。これを受けて米国債が買われ、ドルと米金利が下落、Goldが反発しました。5日朝のReutersはドル指数101.41、円相場158.25円、米10年債利回り4.87%付近と報じています。米株ではS&P500が11月4日に約1.6%上昇しました。他方、データセンターに対する規制が強まる可能性が意識され、アジアの一部半導体・関連設備株は下落しました。
分析:政策変更の実現と市場の期待は別
市場が織り込んだのは議会構成の変化による財政・通商・外交政策への制約です。米国の政策が直ちに変更されたわけではありません。選挙結果は予想を超える議席差となり、イラン情勢が外交解決に向かう可能性が高まるとの見方が、原油の地政学リスクプレミアムを押し下げました。一方、戦争の終結が確定したわけでもなく、原油価格が反発する余地は残ります。財政支出が減るとの想定も、議会運営や予算協議次第です。相場を見通すには「結果の確定」「期待の変化」「具体的政策」の三段階を分ける必要があります。
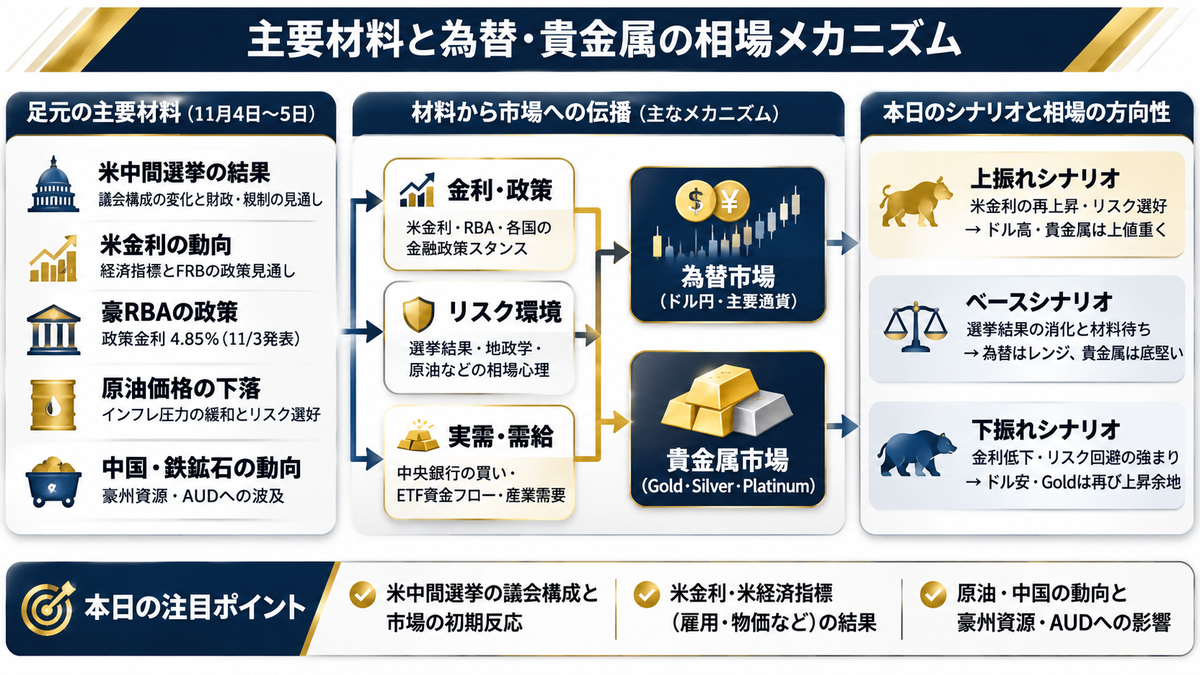
ドル円:東京で急落、欧米で買い戻し
事実:11月4日は136.4pipsの大幅変動
OANDA証券MT5のドル円は、11月4日始値158.675円、高値158.742円、安値157.378円、終値158.424円でした。東京時間は米中間選挙の開票とともに円買い・ドル売りが強まりました。ロンドン以降は米国債利回りと投資家心理の変化をにらみながら買い戻しが入り、NY時間は158.165~158.667円のレンジで推移しました。5日7時のOANDAの参考値は158.318円、みんかぶFXは158.42円を記録しています。データの時刻・配信元が異なるため、単純な終値比較は適切ではありません。
分析:金利差の水準と変化を同時に見る
日米金利差はなお大きく、ドルの高金利要因は消えていません。ただし日銀の追加利上げ観測が強まる一方で米長期金利が下がれば、差の縮小を織り込む円買いが生じます。OANDAの11月5日朝分析では20日移動平均157.975円、75日移動平均158.078円、200日移動平均158.617円でした。158円台に戻っただけでは上昇トレンドの再開を示さず、200日線と前日高値の回復を確認したいところです。逆に158.00円を再び明確に割ると、157.62円付近や前日安値が次の観測帯になります。これらは予測値ではなく、売買判断を整理するための条件です。
日本銀行と金融政策
事実:9月会合議事要旨を11月5日公表
日銀は9月の金融政策決定会合で政策金利1.25%とし、その議事要旨を11月5日8時50分に公表しました。Reutersは、委員から追加利上げに向けた姿勢が示され、より速い利上げの余地への言及もあったと伝えています。10月30日に開催された別の会合の結果と、本日公表された9月議事要旨は異なる資料です。議事要旨は過去の議論の記録であり、11月5日時点で新たな利上げを決定したという意味ではありません。
分析:米国要因を増幅する円独自の材料
為替は政策金利の絶対水準だけでなく、将来予想がどれだけ修正されたかに反応します。日銀の追加利上げ期待は円高要因ですが、同時にFRB利上げ期待が上昇すれば相殺されることがあります。9月議事要旨に強い文言があっても、市場が既に織り込んでいれば反応は限定的になり得ます。米10年債利回りと日本の長期金利、ドル円の同時変化を追い、円高の要因が金利差なのかリスク回避なのかを切り分けます。特に発表直後はスプレッドが拡大しやすく、実取引では約定品質を重視すべきです。
Gold:4,000ドル台への急反発
事実:11月4日は3.34%高、4,070ドルまで上昇
OANDA証券のGoldは11月4日に3,929.590ドルで始まり、安値3,919.627ドル、高値4,070.444ドル、終値4,060.900ドルでした。前日比3.34%の上昇で、1日の値幅は150.8ドルです。東京市場ではいったん3,920ドル近辺まで下げた後に4,000ドルへ上昇し、ロンドンとNYでも上値を伸ばしました。米金利低下とドル安は、利息を生まない金の機会費用を軽減する材料となりました。ただし先物、現物、CFDは限月・スプレッドなどが異なり、同一価格で取引できるわけではありません。
分析:20日線と前日高値の重なり
11月5日朝のOANDAの20日移動平均は4,071.423ドル、上値抵抗の目安は4,082.51ドルでした。前日高値を含む4,070~4,083ドルは重要な判定帯です。明確に突破し、押し目で同帯が支えられるなら反発継続を検討できます。反対に短期高値の更新に失敗すれば4,030ドル、4,005~4,000ドルを下値の確認帯とします。OANDAの時間足RSIは70台で、急反発後の短期的な過熱も確認されます。大幅高をそのまま新しい上昇トレンドと断定せず、金利やドルの方向との整合性を確かめる必要があります。
Silver・Platinum:上昇幅の違いに注目
事実:両銘柄も11月4日に反発
Wall Street Journalは11月4日の欧州市場で、金先物4,052.50ドル(2.8%高)、銀先物52.11ドル(4.7%高)、白金先物1,464.10ドル(2.4%高)と報じました。これらは同一の欧州取引時点における先物参考値です。前述のOANDA・GoldのNY終値4,060.90ドルと時刻・商品が異なるため、横並びに比較して誤差を論じるべきではありません。金が最も純粋に米金利とドルに反応する一方、銀は投資需要と工業需要、白金は自動車触媒や鉱山供給の影響をより強く受ける傾向があります。
分析:共通リスクと固有リスクを分解
銀の反発幅が金を上回ったことはリスク選好回復を示す一材料ですが、急落後の買い戻しだけで継続性を説明することはできません。白金は取引量が相対的に小さく、短時間の流動性低下が価格変動を増幅し得ます。金、銀、白金を同時にロングすると「3つの資産に分散した」ようでも、実際にはドル安と米金利低下という共通要因に集中します。ポジションを作る際には契約サイズだけでなく、想定ボラティリティと相関を確認します。現在時点の銀・白金スポット価格は独立した同時刻データを確保できなかったため、未確認値を掲載しません。
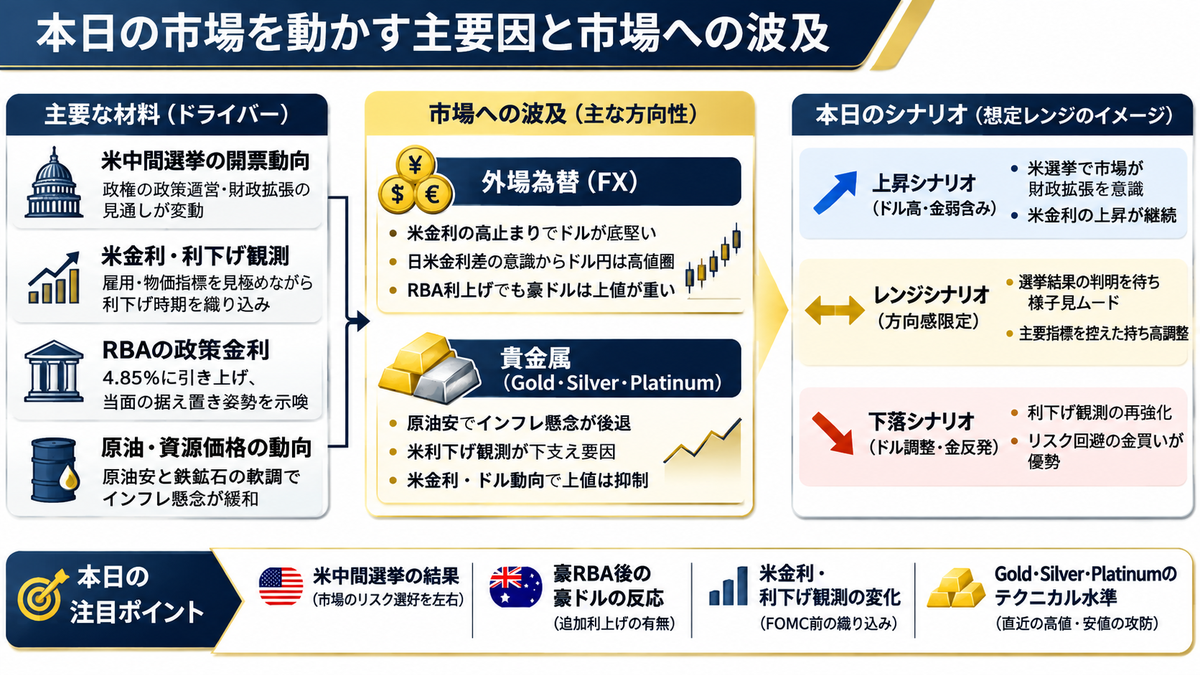
原油:インフレ期待を動かす連結点
事実:WTIは9%下落、Brentは5日も続落
11月4日のWTI原油はOANDAベースで97.763ドルから88.981ドルへ下落し、前日比9.07%安。5日11時11分JSTのReutersによればBrentは93.65ドル、WTIは86.98ドルでした。イラン情勢の外交解決への期待が強まったことが背景にあります。ホルムズ海峡の輸送は戦前に近い水準まで回復したとみられる一方、商業石油在庫は低水準で、外交交渉の成否は不確実です。11月4日終値と11月5日の取引時間中の数値は別の時点です。
分析:原油安は円・Goldを同時に支える可能性
輸入国である日本にとって原油安が持続すれば、輸入コストの低下を通じて円相場を支える可能性があります。また、米国のインフレ圧力が和らぐとの見方は長期金利の低下につながり、Goldの相対的な魅力を高めます。ただしReutersが5日朝に紹介したCME FedWatchでは12月のFRBによる25bp以上の利上げ確率が81.2%でした。原油安のみで利上げ期待が消えたわけではありません。米労働市場が強く、インフレ基調が根強ければ、金利が再上昇しGoldが調整することもあります。原油の価格変化と金融政策の予想変化の時間差に注意します。
豪州とアジア:RBAは4.85%へ
事実:豪中銀は6対3で利上げ
豪州準備銀行は11月3日、政策金利を0.25%ポイント引き上げ4.85%にしました。公式声明は高止まりするインフレ、国内供給制約、住宅価格下落、雇用環境の軟化に言及しています。6対3の投票結果は先行き判断に温度差があることを示しています。11月5日朝のReutersではAUD/USDが0.7010ドル付近でした。利上げ後に豪ドルが一直線に上昇したわけではありません。中国の需要・資源価格や、豪州の景気減速を織り込む取引も重要です。
分析:豪ドルは原油よりも中国・資源需給の見極め
豪ドルは金利の面だけでなく中国の景気、鉄鉱石や石炭、企業のリスク選好にも左右されます。今回の原油安が豪州全体にとって一義的な悪材料とは限りません。燃料コストを下げる面もあり、交易条件に対する影響を産品別に考える必要があります。香港のハンセン指数は11月4日に23,919.50で終了し、前営業日から上昇しましたが、アジア株全体が一様に買われたわけではありません。5日のReutersは韓国・台湾の半導体関連下落も伝えています。アジアの市場分析では日本、香港、シンガポール、豪州の営業時間や公表タイミングを揃え、統一的な判断を急がない姿勢が必要です。
本日のイベントと執行上の注意
事実:日銀議事要旨、英中銀、米統計が続く
11月5日は日銀の9月会合議事要旨が8時50分に公表されました。今後は英中銀の金融政策判断、22時30分JSTの米失業保険申請件数などを確認します。翌6日には10月の米雇用統計が予定されています。4日発表の米ADP民間雇用者数は8.6万人増でReuters調査の予想6.9万人を上回った一方、10月ISM非製造業景況指数は54.5と、みんかぶ掲載予想54.7を下回りました。雇用とサービス景況が全く同じ方向を示しているわけではありません。
分析:ボラティリティとイベントリスクを先に定義
11月4日のドル円の値幅は136.4pips、Goldは150.8ドルと通常より大きくなりました。市場の動きが大きいからといって通常と同じロットを維持すると、1回当たりのリスク額が過大になります。ストップまでの距離、スリッページ、約定拒否やスプレッド拡大を考え、サイズを逆算してください。短期の見通しが正しくても執行コストで期待値が失われる場合があります。ニュース発表前後に無理に入らず、値幅が落ち着くまで見送る判断も戦略の一つです。
本日のトレード戦略
外国為替の戦略
USD/JPYは158.00円、158.165円、158.67~158.75円、159.00円を近場の観測帯とします。158.75円を上抜いて定着すれば159.00円を試す可能性、158.00円を割り込んで戻りが弱ければ157.62円、157.378円への再下落可能性を検討します。いずれもシナリオに過ぎず、約定環境と米10年債利回りの方向を組み合わせて判断します。EUR/USDは1.12ドル台でのドル安の持続性、AUD/USDは0.70ドル近辺の反応とRBAの追加利上げ期待、GBPは英中銀会合を重点監視します。
貴金属の戦略
Goldは4,070~4,083ドルを上値の判定帯、4,030ドルと4,005~4,000ドルを下値の確認帯とします。強い上抜けでも値幅の急拡大を考慮し、支持への転換を確認します。4,000ドル割れなら急反発の反動を警戒します。SilverとPlatinumは欧州取引中の先物参考値として前日52.11ドル、1,464.10ドルがありましたが、現在値は利用するブローカーで再照合してください。金・銀・白金を一括で扱わず、個別の高安、出来高、スプレッド、ドル・金利感応度を比較します。全体のリスク上限を共有することが重要です。
引用文献
- OANDA証券・ドル円見通し・2026年11月5日
- OANDA証券・Gold見通し・2026年11月5日
- OANDA証券・WTI見通し・2026年11月5日
- Reuters・米中間選挙後のドル相場・2026年11月5日
- Reuters・選挙後のアジア金融市場・2026年11月5日
- Reuters・原油続落とイラン情勢・2026年11月5日
- RBA・金融政策決定・2026年11月3日
- RBA・総裁記者会見・2026年11月3日
- 日本銀行・金融政策決定会合の資料一覧・2026年11月5日
- みんかぶFX・朝のドル円・2026年11月5日
- OANDA証券・11月4日東京正午為替・2026年11月4日
- WSJ・米選挙後のGoldと銀白金・2026年11月4日
- The Business Times・アジア株と原油の市場動向・2026年11月3日
- Yahoo香港財經・ハンセン指数の歴史データ・2026年11月4日
- Reuters・世界金協会による需要見通し・2026年11月3日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント