
今週の相場を動かした3つの軸
1.原油・国債・ドルが連動
中東の供給不安、燃料の輸出・備蓄を巡る動きが原油を押し上げ、インフレ再燃と国債供給への警戒が米欧の長期債売りを促した。米10年債利回りは10月1日に一時5.34%、ユーロドルは1.1215ドルを下回った。翌日の弱い米雇用統計では利上げ観測が後退したが、長期金利は再び上がり、物価と財政を巡る不安は残った。Reuters・世界債券市場、Reuters・為替市場
2.米物価の落ち着きと雇用減速
9月30日発表の8月米コアPCE価格指数は前月比0.2%、前年比3.0%。10月2日の9月雇用統計では非農業部門雇用者数が2.9万人増にとどまり、10月の追加利上げ確率は週初の約7割から約2割へ下がった。ただし、実質個人消費は8月に前月比0.6%増加しており、景気・物価の判断は一方向ではない。米商務省BEA、米労働統計局、Reuters・市場反応
3.日本の円安けん制と日銀観測
9月28日に財務省の三村財務官が円安へ強い警告を発し、ドル円は157円台後半から156円台半ばへ急落した。10月1日公表の日銀「主な意見」には物価上昇圧力への警戒が示されたが、原油高と米金利上昇もあり、円高は持続しなかった。2日の東京都区部CPIと米雇用統計を経て、ドル円は再び157円台後半で推移した。Reuters・三村財務官、日銀・主な意見、総務省統計局・東京都区部CPI
今週の外為市場
みんかぶFXの正式見出し:「為替相場まとめ9月28日から10月2日の週」/公開日時:2026年10月3日08:00 JST。以下は同記事の市場区分を基に、Reutersの独立報道とBEA・BLS・RBA・日銀の公表値を照合した週間レビュー。
【28日】
●東京
ドル円は157.17円付近から157.86円付近へ上昇。ユーロ円も178.85円付近から179.73円付近へ上げたが、円安の速度への警戒が残った。
●ロンドン
三村財務官の円安けん制でドル円は157円台半ばから156円台半ばへ下落。ユーロ円、ポンド円も円買いに押されたが、原油・米金利の上昇を背景にドル円は157円台へ戻した。Reutersも発言後に156.75円付近への円急伸を報じた。
●NY
中東の供給不安と米債利回り上昇がドルを支え、円高は一服。ドル円は157円台を中心に推移し、ユーロドルは1.13ドル台後半で上値が重かった。
【29日】
●東京
片山財務相の発言を受けドル円は157.58円付近から157.21円付近へ下落。RBAは政策金利を0.25ポイント上げ4.60%としたが、総裁の説明では追加利上げを決め打ちできず、豪ドルは伸び悩んだ。
●ロンドン
ユーロドルは1.1333ドル付近、ポンドドルは1.3221ドル付近まで軟化。米金利の高さと欧州の財政・エネルギー懸念が重く、ドル円は一時157.72円付近へ戻した。
●NY
ドル円は一時156円台へ下げた後157円台へ戻る往来。FRBの追加利上げを急がない発言が米短期金利を抑えた一方、欧州通貨の弱さはドルを支えた。
【30日】
●東京
ドル円は157.46円付近から156.38円付近へ下落し、ユーロ円は177.34円付近まで下げた。日本株の持ち直し後は円買いが緩み、ドル円は157円台前半へ反発した。
●ロンドン
英GDPを受けてポンドドルは1.33ドル付近へ戻した。ドル円は156円台後半から157円付近で推移し、米PCEを前に方向感を欠いた。
●NY
8月米コアPCEの前月比0.2%が強い物価懸念を和らげ、ドル円は156円台へ下落。その後、実質個人消費の前月比0.6%増と長期金利の反発が意識され、157円台を回復した。BEAの公表値と整合する動きである。
【1日】
●東京
日銀「主な意見」の公表後、ドル円は157円台前半から158.40円付近へ上昇。ユーロ円は179.31円付近、ポンド円は209.87円付近へ買われ、円売りが広がった。日銀の文書自体は物価・景気双方のリスクを記している。
●ロンドン
燃料供給を巡る報道、原油高、長期金利の上昇を受けドル買いが進み、ユーロドルは1.1266ドル付近、ポンドドルは1.3193ドル付近へ下落。ドル円は一時158.45円付近に達した。
●NY
世界的な国債売りで米10年債利回りが一時5.34%へ上がり、ユーロドルは一時1.1215ドルを下回った。ドル円は157円台から158円台で振れ、金利上昇によるドル買いと持ち高調整が交錯した。
【2日】
●東京
東京都区部の9月CPIを受けた円買いで、ドル円は157.54円付近まで下落。米雇用統計待ちとなり、ユーロドルは1.12ドル台半ば、ポンドドルは1.32ドル台前半で推移した。
●ロンドン
雇用統計を前にドル円は157円台半ばで小動き。原油が前日の上昇から一服し、欧州株と国債の反発もあって、一方向のドル買いにはならなかった。
●NY
9月米雇用者数は2.9万人増とReuters調査の予想9万人を下回った。ドル円は157円台半ばから156.95円付近へ下げたが、米長期金利が再上昇すると157円台後半へ戻した。ユーロドルも雇用統計直後の上昇を維持できなかった。
情報源:みんかぶFX・対象週の記事、Reuters・日本の円安けん制、Reuters・10月1日の為替と金利、Reuters・10月2日の世界市場、米商務省BEA・PCE、米労働統計局・雇用統計、RBA・金融政策決定
外国為替・世界情勢ニュースTOP5
1位 世界的な長期債売り、米10年債利回りが5.34%
発生日時: 2026年10月1日JST~2日JST。
概要: 原油高、インフレ再燃、各国の財政・国債供給への懸念から長期債が売られた。米10年債利回りは一時5.34%と2002年以来の水準に達した。
市場への影響: ユーロドルは1.1215ドルを下回り、英30年国債利回りは6%を超えた。米雇用統計後も米10年債利回りは一時低下から再上昇した。
今後: 原油供給、米国債入札、仏独国債の利回り差に注目。
出典:Reuters・10月1日の世界市場、Reuters・10月2日の世界市場
2位 米雇用者数の伸びが2.9万人に減速
発表日時: 2026年10月2日21:30 JST。
概要: 9月の非農業部門雇用者数は前月比2.9万人増で、Reuters調査の予想9万人増を下回った。失業率は4.2%。
市場への影響: 10月FOMCで金利据え置きとする市場確率は発表前の約74%から約80%へ上昇。発表直後にドル円は156.95円付近まで下げたが、米長期債売りの再開で157円台後半へ戻した。
今後: 雇用減速が連続するか、物価と賃金がFRBの追加利上げを妨げるか。
出典:米労働統計局・9月雇用統計、Reuters・市場反応
3位 中東の供給不安で原油100ドル台、インフレ警戒が持続
発生日時: 2026年9月28日~10月2日JST。
概要: 中東の軍事緊張と石油製品の輸出・備蓄を巡る報道で原油・燃料供給が焦点になった。Brentは週後半に100ドル台を維持した。
市場への影響: インフレ期待と世界の国債利回りを押し上げ、エネルギー輸入国通貨を圧迫。一方、2日には欧州の燃料備蓄放出観測でWTIが下げ、週中も一方向ではなかった。
今後: ホルムズ海峡の通航、各国の備蓄放出、燃料製品の不足。
出典:Reuters・原油と供給懸念、Reuters・週末の原油価格
4位 三村財務官が円安を強くけん制
発表日時: 2026年9月28日JST。
概要: 日本の通貨当局者が円の下落を巡り明確な警告を発した。
市場への影響: ドル円は157円台から156.75円付近へ下落し、クロス円でも円買いが起きた。ただし週後半は米金利と原油の上昇に押され、円高は持続しなかった。
今後: 急変動時の当局対応と日銀の政策姿勢を確認したい。
出典:Reuters・三村財務官への取材、日銀・9月会合の主な意見
5位 RBAが0.25ポイント利上げ、政策金利4.60%
発表日時: 2026年9月29日オーストラリア東部時間。
概要: 豪準備銀行はインフレ上振れと中東のエネルギー高を重視し、全会一致で追加利上げした。
市場への影響: 利上げ自体は市場で意識されており、発表後の豪ドルは追加利上げを決め打ちできないとの受け止めから伸び悩んだ。
今後: 豪インフレと住宅・消費の減速が次回判断の焦点。
出典:RBA・金融政策決定、みんかぶFX・週次為替相場
ファンダ
投機筋ポジション
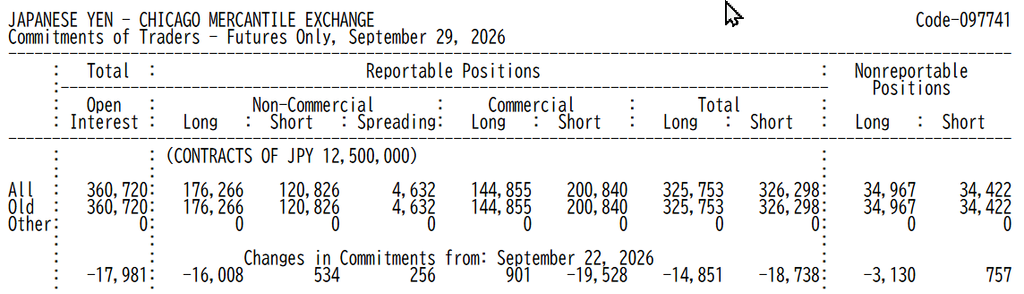
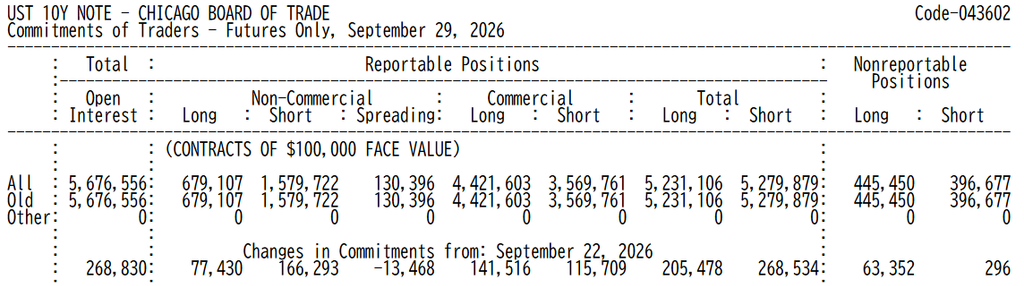
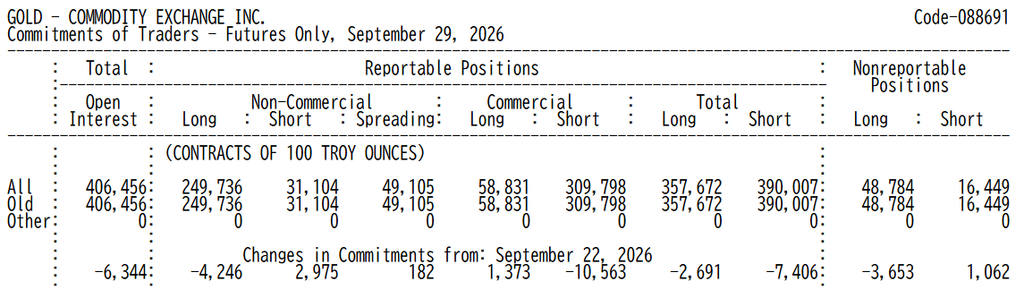
CFTCの対象は9月29日火曜日時点の先物建玉で、10月1~2日の債券急変や米雇用統計は含まれない。非商業部門のネット=ロング-ショート、前週差は9月22日からの変化である。
| 対象先物 | ロング | ショート | ネット | ネット前週差 | 読み方 |
|---|---|---|---|---|---|
| Japanese Yen | 176,266枚 | 120,826枚 | +55,440枚 | −16,542枚 | 円買い越しは維持したが縮小 |
| UST 10Y NOTE | 679,107枚 | 1,579,722枚 | −900,615枚 | −88,863枚 | 国債先物の売り越しが拡大 |
| Gold | 249,736枚 | 31,104枚 | +218,632枚 | −7,221枚 | 金買い越しが縮小 |
JPYは円先物、UST 10Y NOTEは指定ページ中の10年国債ノート先物の個別行、GoldはCOMEX金先物のデータ。現物為替・国債・金の市場全体を表さず、建玉変化を価格変動の原因とは断定できない。CFTC・Japanese Yen、CFTC・UST 10Y NOTE、CFTC・Gold
金融政策の実績は、RBAが9月29日に政策金利を4.60%へ引き上げたこと。市場予想では、10月のFRB利上げ確率が週初の約70%から2日時点の約20~22%へ低下した。確率は先物価格からの推計で、決定済みの政策ではない。RBA、Reuters・週初の織り込み、Reuters・週末の織り込み
JPY
米10年債
Gold
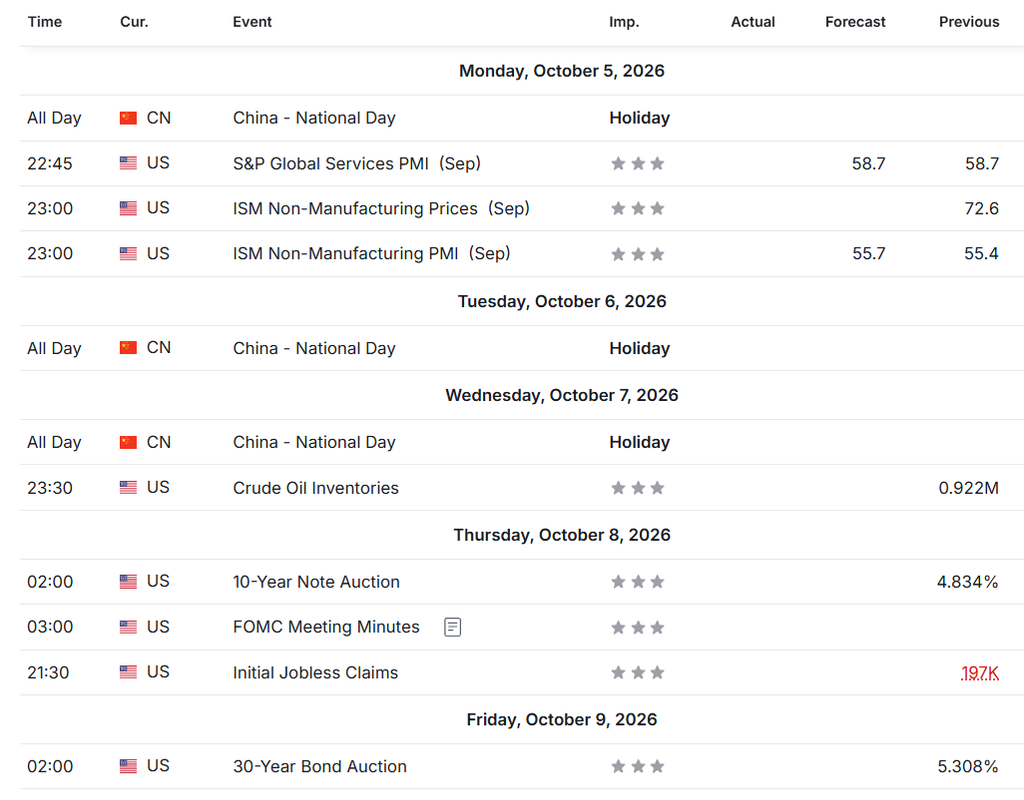
重要経済指標・休場
今週
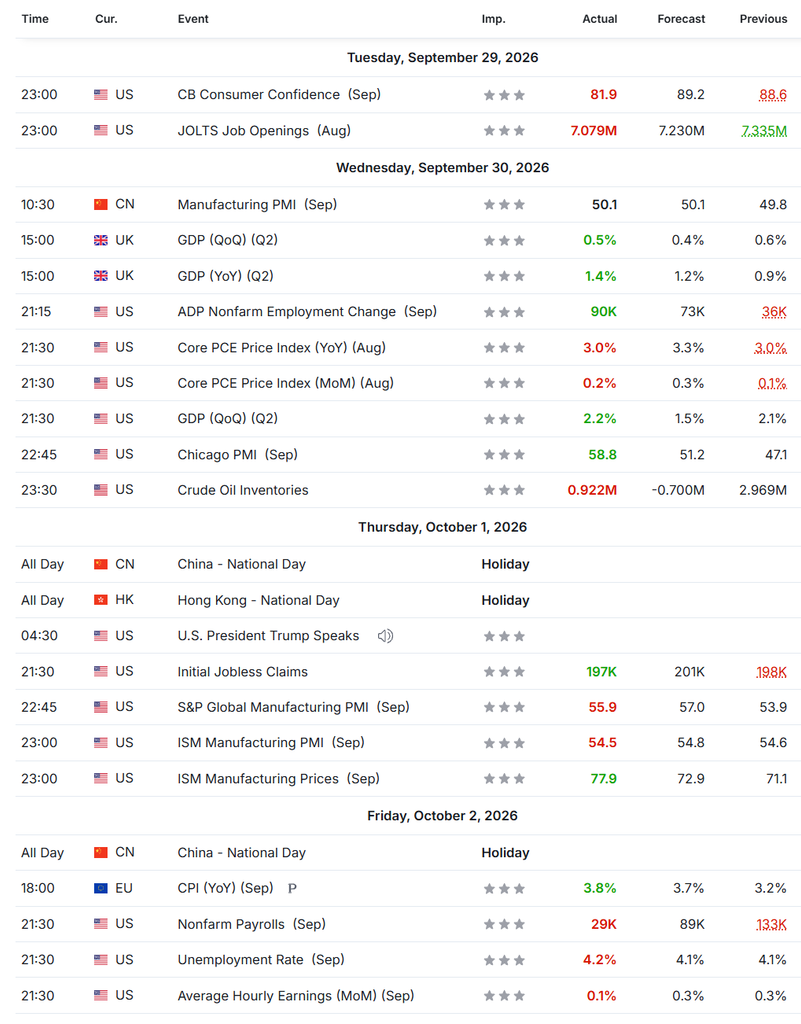
なんと言ってもNFP(米雇用統計)がネガティブサプライズでしたね。2.9万人増ともう少しでマイナスになるところでした。
来週
ISMに注目です。雇用統計が悪かったのでISMも悪ければ米経済に黄色信号が灯りそう。
来週注目のシナリオ
1.米国債利回りが再び5.34%へ迫る
想定材料: 原油・燃料価格の再上昇や国債需給への警戒。
反応しやすい資産: 米長期債、ドル、ユーロ、金、株式。
確認条件: 米10年債利回りの今週高値5.34%と、ユーロドルの1.1215ドル近辺。
崩れる条件: 原油・金利がともに低下し、財政不安も後退する場合。
2.米雇用減速が政策見通しをさらに変える
想定材料: 今週の2.9万人増を受けたFRB要人の評価や追加の雇用関連データ。
反応しやすい資産: ドル、米短期債、米株。
確認条件: 10月利上げ確率が今週末の約2割からさらに下がるか。
崩れる条件: 物価・エネルギー高を重視する発言が続く場合。イベント日程は公的機関の更新を確認する。米労働統計局・公表日程
3.ドル円は当局警戒と日米金利差の綱引き
想定材料: 日本の円安けん制や日銀の追加利上げ観測と、米長期金利・原油の高止まり。
反応しやすい資産: ドル円、クロス円、日本国債。
確認条件: 今週の156.38円付近と158.45円付近のどちらを抜けるか。
崩れる条件: 地政学・政策材料で値動きが急変し、今週のレンジが参考にならなくなる場合。
週間マーケット・ダッシュボード
数値は特記がない限り10月2日の各市場終値またはReutersが確認した同日NY時間の直近値。異なる時点の値を厳密な同時比較には使わない。
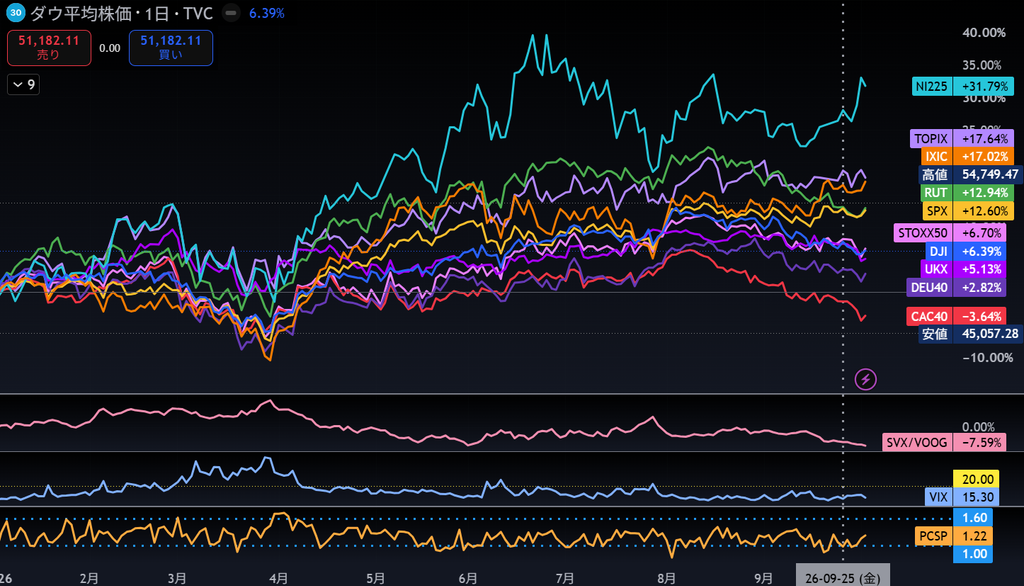
各指数
三村財務官の口先介入があったものの円高は続かず、157円台後半〜158円台前半での推移が続いたことや底堅い買い需要に支えられ、日経平均は週間で約+2.9%の大幅上昇となりました。
フランスの財政不安と「仏独利回りスプレッド」の急拡大を受けCAC40(フランスの日経平均みたいなやつ)は下落を続け、他国と比較してアンダーパフォームしています。
| 指数 | 10月2日水準 | 週間変化 |
|---|---|---|
| S&P 500 | 7,722.72 | −0.27% |
| NASDAQ総合 | 27,190.86 | +0.45% |
| NYダウ | 51,176.96 | −1.26% |
| 日経平均 | 68,309.46 | +2.93%(前週末終値から計算) |
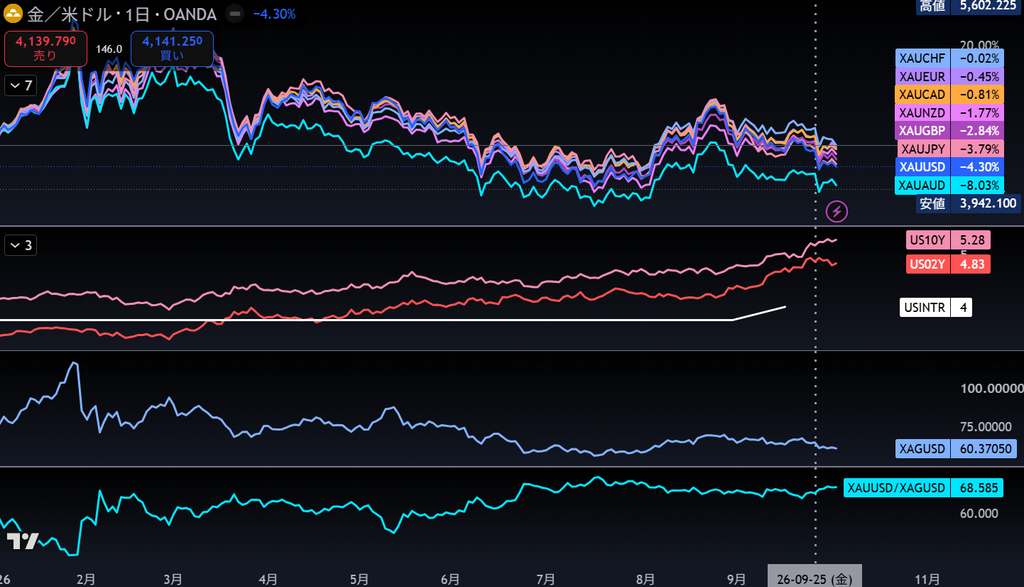
Gold
米10年債利回りが一時5.34%まで急上昇し、Goldには厳しい相場でした。来週も軟調な相場を予想しています。
| 品目 | 週初 | 週末確認値 | 週間変化 |
|---|---|---|---|
| 金スポット(ドル/トロイオンス) | 4,272 | 4,140 | 約−3.4% |
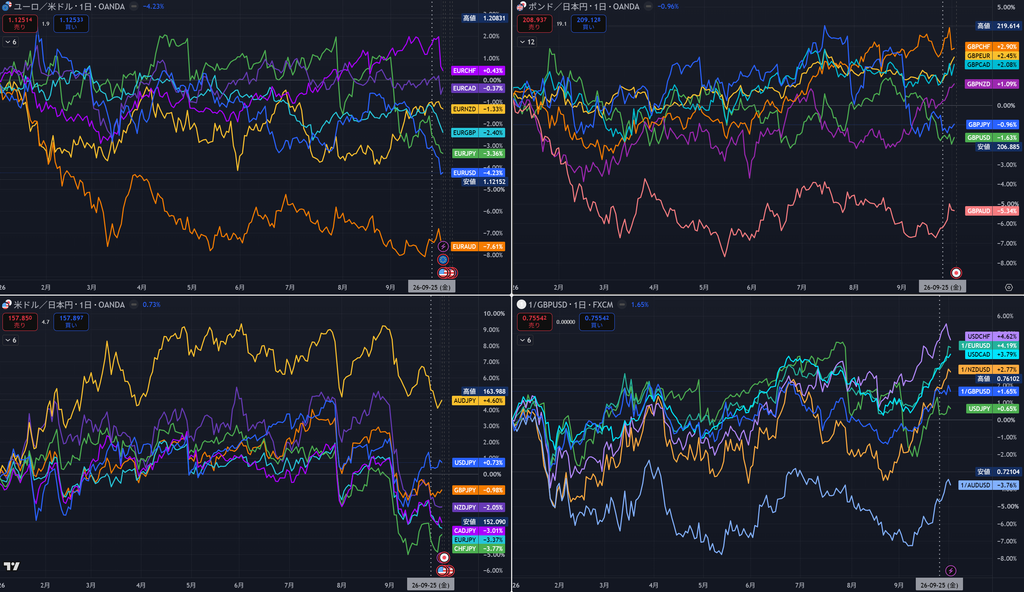
FX通貨ペア
今週もドル買いに加えユーロ売りが目立ちました。上でも書いたフランス発の財政不安と「仏独スプレッド」拡大の影響が大きそう。ソシエテ・ジェネラルをはじめとする欧州大手銀行の保有債券リスクが意識され、ユーロ圏全体の信用リスク上昇としてユーロ売りが加速しました。
| 通貨ペア | 週初 | 終値 | 週間変化 |
|---|---|---|---|
| USD/JPY | 157.19 | 157.82 | +0.40% |
| EUR/USD | 約1.1376 | 約1.1248 | -1.13% |
| GBP/USD | 1.3233 | 1.3240 | +0.05% |
各国国債利回り
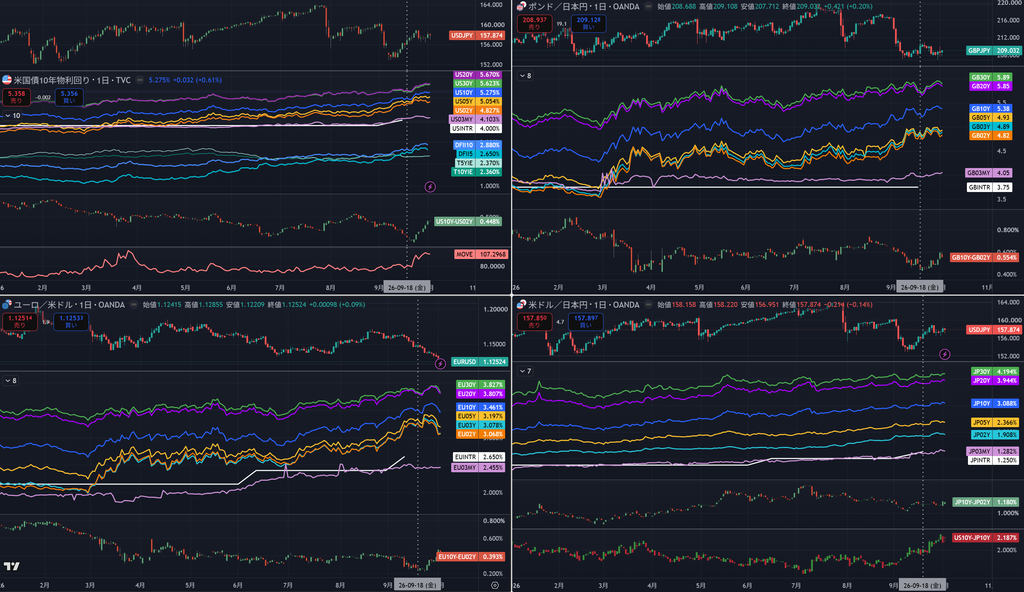
| 10年国債 | 週初(始値) | 週末(終値) | 週間変化 | 備考・基準 |
|---|---|---|---|---|
| 米国 (US10Y) | 5.259% | 5.281% | +0.022 (+0.41%) | 週中高値5.34%、10月2日NY終値 |
| ドイツ (DE10Y) | 3.450% | 3.461% | +0.011 (+0.32%) | 10月2日欧州終値水準 |
| 英国 (GB10Y) | 5.36% | 5.38% | +0.02 (+0.37%) | 10月2日ロンドン終値水準 |
| 日本 (JP10Y) | 3.085% | 3.088% | +0.003 (+0.10%) | 10月2日東京終値水準 |
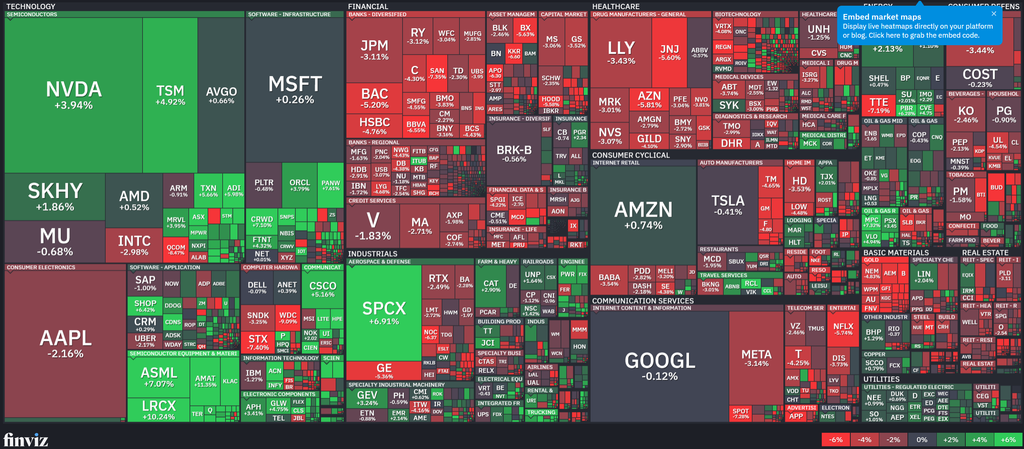
ヒートマップ(週間騰落)
米株
NFPは悪かったが、利上げが遠のいたことによりNASDAQ勢が好調。
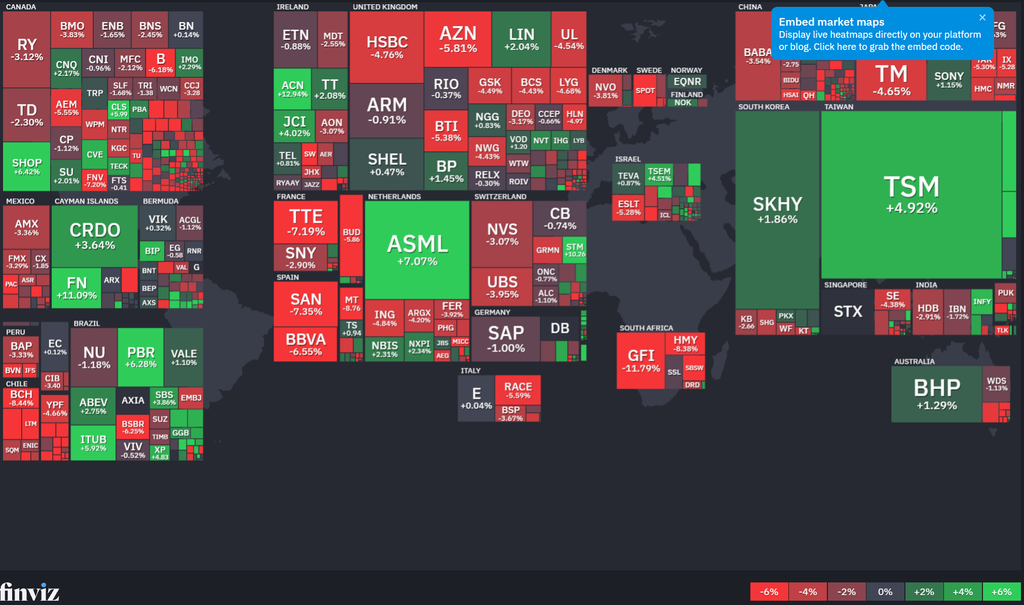
世界株
世界的にも似た感じ。欧州は何度も書いているが、金融セクターが弱い。
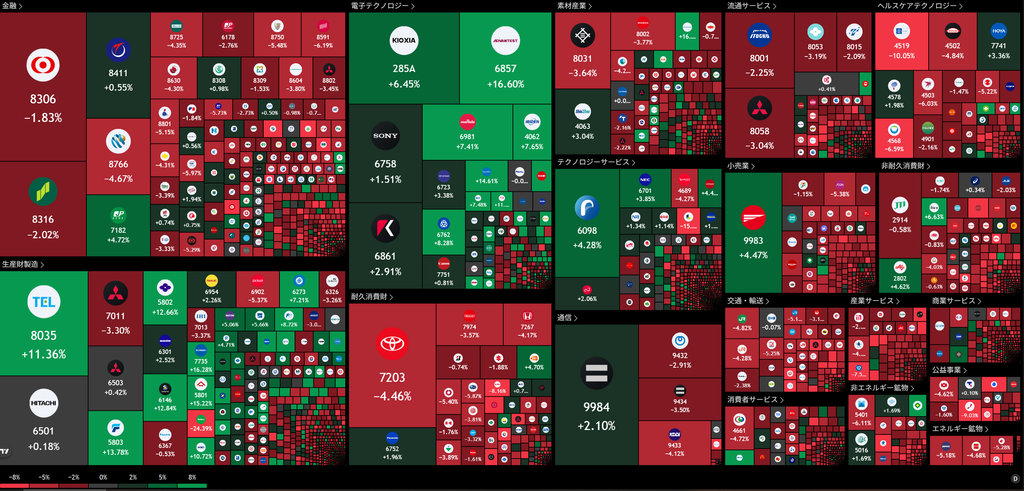
日本株
ごく一部の巨大半導体・ハイテク株が引っ張った一週間。広範なセクターに広がった売りは要注意ですね。
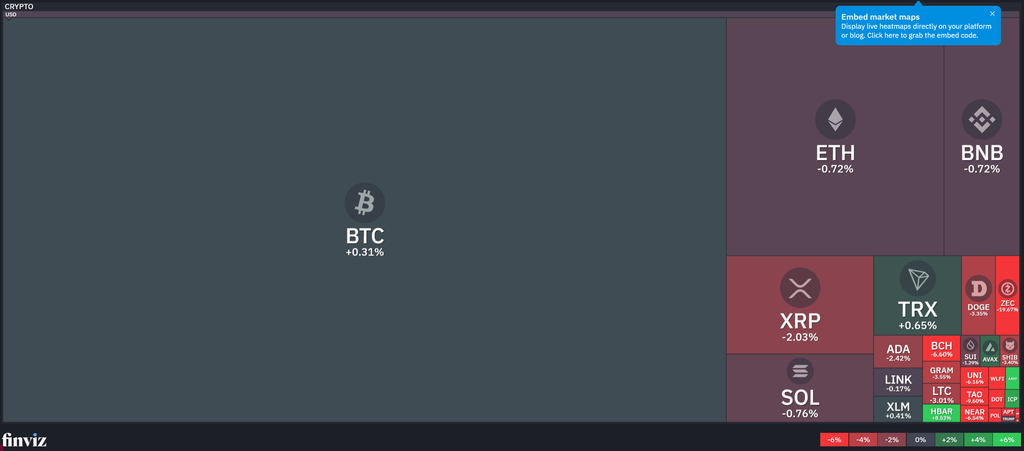
クリプト
今週は落ち着いてた。
MQL5.com新作
今週は良作なし。
AI重要ニュース
1.Google「Gemini 4 Argon」、長い専門業務とサイバー防御に重点
公開日: 2026年9月30日。主体: Google DeepMind。概要と違い: 100万トークンのコンテキストを持つフロンティアモデルを発表。ソフトウエア開発、金融・法務の調査、サイバー防御など長い作業を想定し、まず限定的な防御担当者へ提供している。重要性: 高性能モデルの展開を安全評価と結び付ける動きが強まった。限界: 一般提供は未開始。社内の生産性改善とベンチマーク優位はGoogleの評価であり、比較対象モデルの設定、推論コスト、第三者による同条件の再現を確認できない。広い利用者への性能・安全性は未確定。Google公式発表
2.OpenAI「GPT-6.1 Sol」、Astraに近い性能と低コストを主張
公開・提供開始日: 2026年9月29日。主体: OpenAI。概要と違い: GPT-6 Solの後継として、コード作成、文書処理、PC操作向けのGPT-6.1 SolをChatGPT Work、Codex、APIで提供。標準API料金は入力100万トークン2ドル、出力10ドル。重要性: 高度なエージェント処理の単価を下げる可能性がある。限界: DeepSWE 1.1やOSWorld 2.0では推論設定・ツール・評価集合を固定した同社報告を用いており、他社モデルの結果は公開値から取得。運用環境は研究環境と異なり得る。利用者自身の業務での独立比較は必要。OpenAI公式発表、OpenAIシステムカード追補
3.OpenAI「dots」、常時稼働するエージェントを段階提供
公開・提供開始日: 2026年9月29日。主体: OpenAI。概要と違い: 目標を持って会話の間も作業を続け、接続アプリとクラウドPCを使って結果を返すエージェントを一部利用者へ段階提供。単発の対話より継続作業に重点がある。重要性: エージェントの実運用で、権限設定と結果確認が製品設計の中心となる。限界: 対象プラン・地域は限定的。成果や安全性を測る独立した長期評価は未公表。OpenAI・ChatGPTリリースノート
健康重要論文・ニュース
肥満治療薬レタトルチド、第3相試験で80週後に大幅減量
原著公開日: 2026年9月29日。
研究主体: Yale大学などの国際研究者、資金提供はEli Lilly。
デザイン・対象: 肥満があり糖尿病のない成人2,339人を対象にした80週間の二重盲検ランダム化比較試験。主結果: 12mg群の平均体重減少率は25.0%、プラセボ群は3.9%。膝変形性関節症の痛みや睡眠時無呼吸の指標も一部対象者で改善した。
意義と生活への示唆: GIP、GLP-1、グルカゴンの3受容体を標的とする薬の大規模な有効性データ。ただし研究用の薬であり、食事・運動や既存治療を自己判断で置き換える根拠にはならない。
限界: 主な副作用は消化器症状。プラセボ比較で既存薬との直接比較ではなく、80週を超える安全性・中止後の体重維持は分からない。製薬企業の資金提供を受けた試験。
その他、ニュース・雑学など

1.鳥の声を123種で測定、最大122デシベル
原著公開日: 2026年9月29日。
研究: 米マサチューセッツ大学の研究者が、野外で鳥123種の最大音圧を同じ基準で測定。
結果: 1メートル換算で小さなハチドリの64デシベルから、あるコティンガ類の122デシベルまで幅があった。体が大きく、くちばしを大きく開けられる種ほど大きな声を出す傾向。
面白さ・応用: 小さな鳥にも工事現場並みの大声の候補がいる。野鳥の音声モニタリングや繁殖行動の研究に役立つ。
限界: 野外測定は個体差・距離・環境音の影響を受け、122デシベルを鳥類全体の絶対記録とは断定できない。
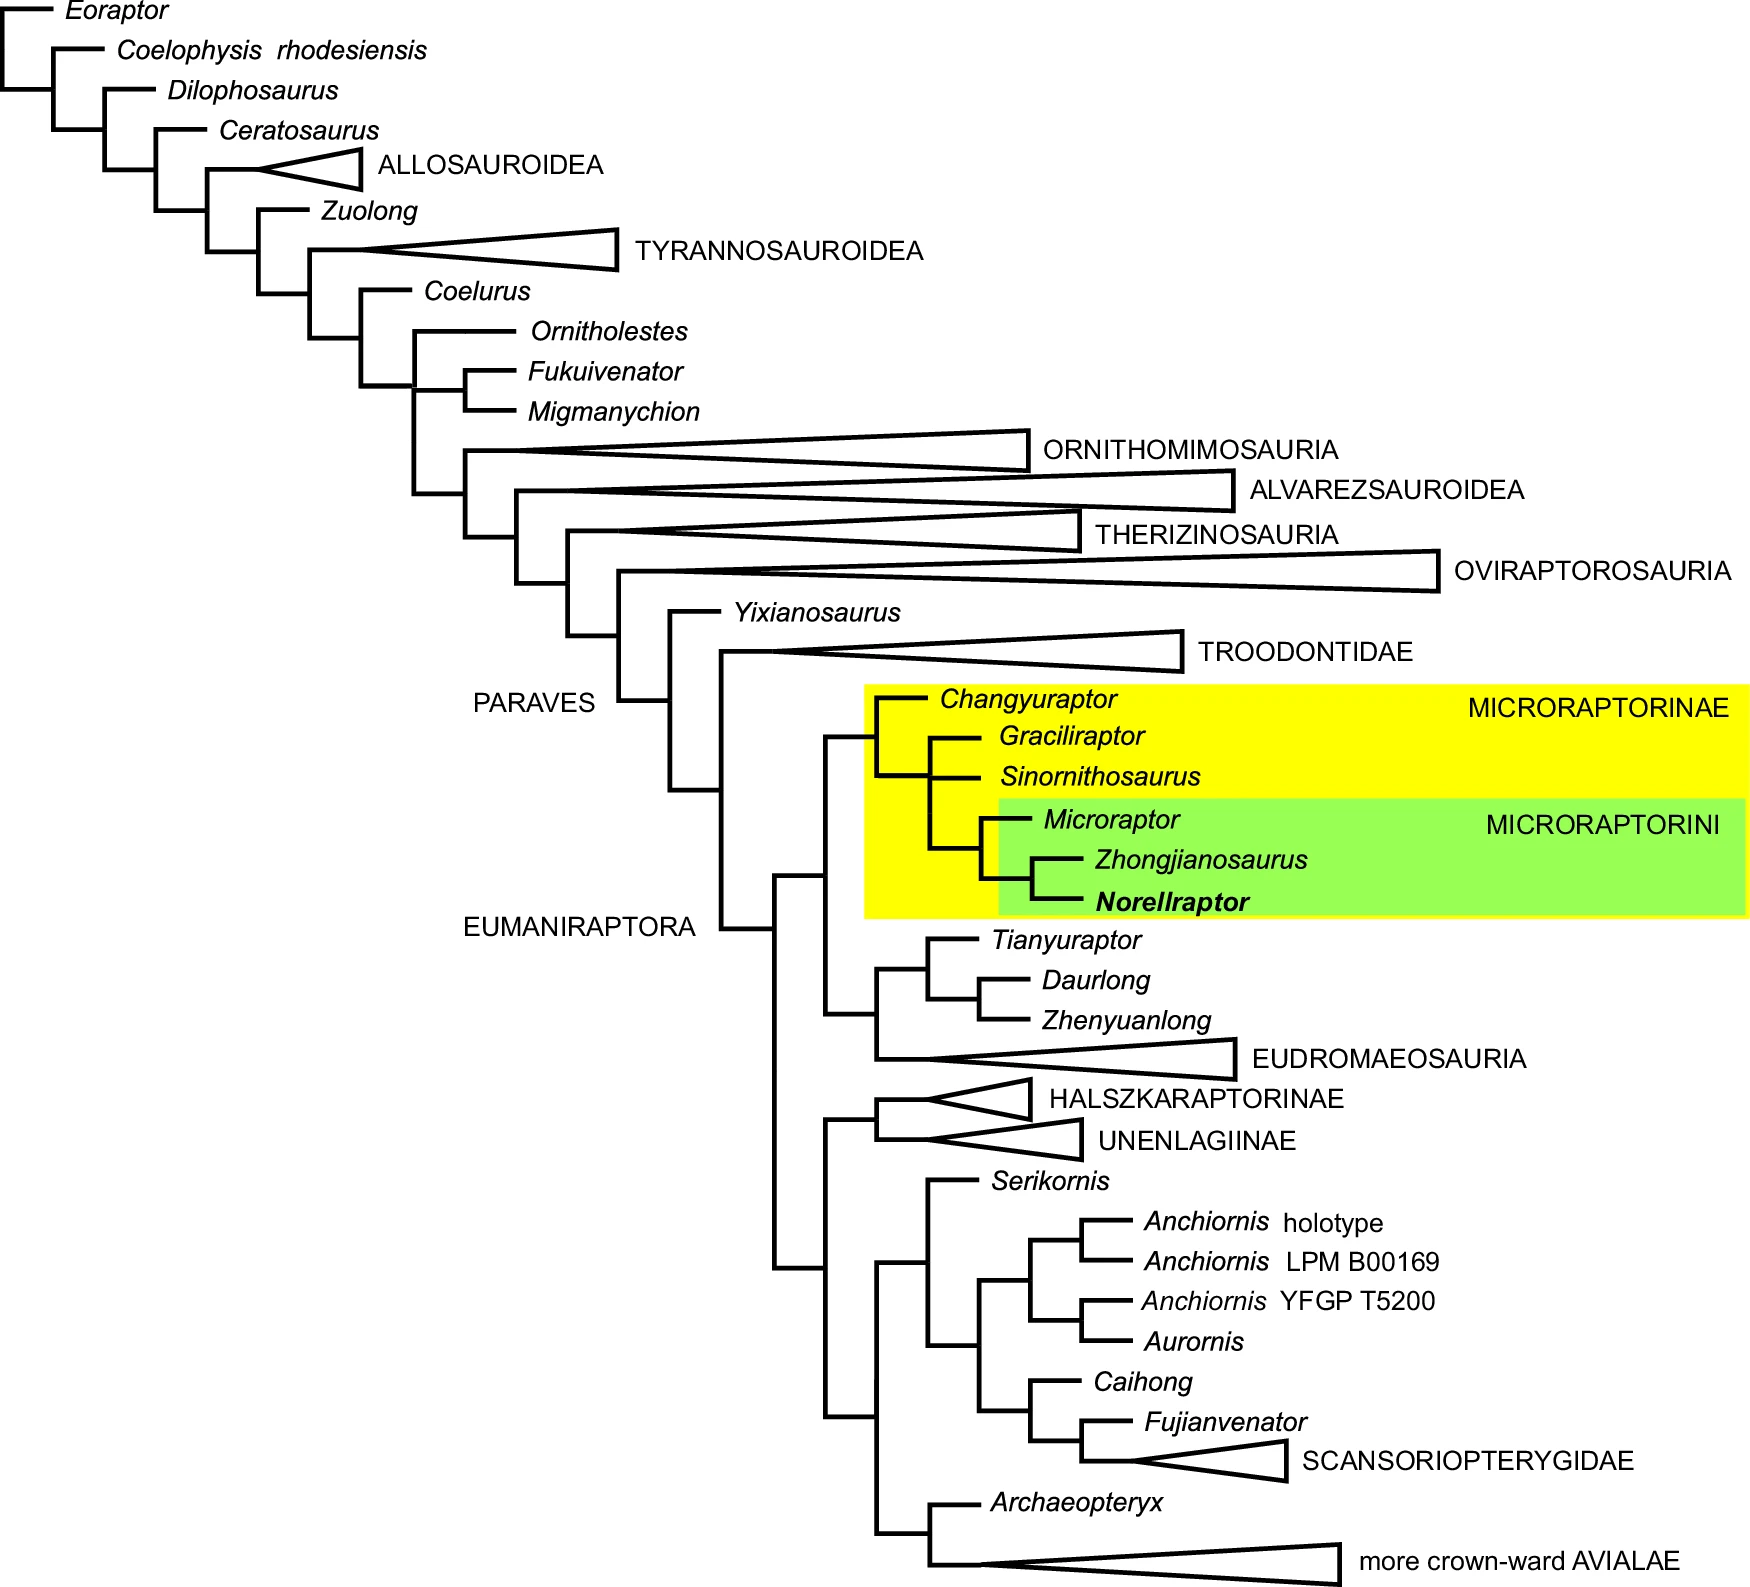
2.小型の羽毛恐竜が示す、翼のもう一つの進化経路
原著公開日: 2026年9月29日。
研究: 中国で見つかった羽毛とほぼ完全な骨格を持つ新種*Norellraptor barsboldi*を記載し、鳥類系統との骨格形質の進化順序を比較。
結果: ミクロラプトル類の特徴の約3割は鳥類系統でも独立に現れたと推定され、飛行関連の構造は同じ順序で組み上がっていなかった。
面白さ・応用: 鳥の翼に似た構造へ、進化が複数の道から近づいた可能性がある。飛翔進化の系統解析を精密にする。
限界: 化石は単一個体で、飛翔能力そのものを実験で証明したわけではない。
調査上の注意
- 外為の各市場の高安は記事と独立報道で確認した概数。市場区分、時刻、約定・参照レートの違いで数値が一致しない場合がある。
- CFTCの建玉は9月29日時点で、週後半の雇用統計や国債・原油の急変は反映されない。
- 金融政策の確率は先物市場の織り込みで、決定ではない。相場の条件付きシナリオは売買推奨ではない。
- Gemini 4 Argonは限定提供で、GPT-6.1 Solとdotsの性能・安全性に関する情報は提供企業の発表に依存する。
- レタトルチド試験は企業資金によるプラセボ比較で、既存薬との差や長期安全性は確定しない。
- 9月29日に再報道されたクレアチンと筋量の研究は原著のオンライン公開が8月であるため、今週の新規研究として採用していない。
今週は以上です。良い週末を!
コメント