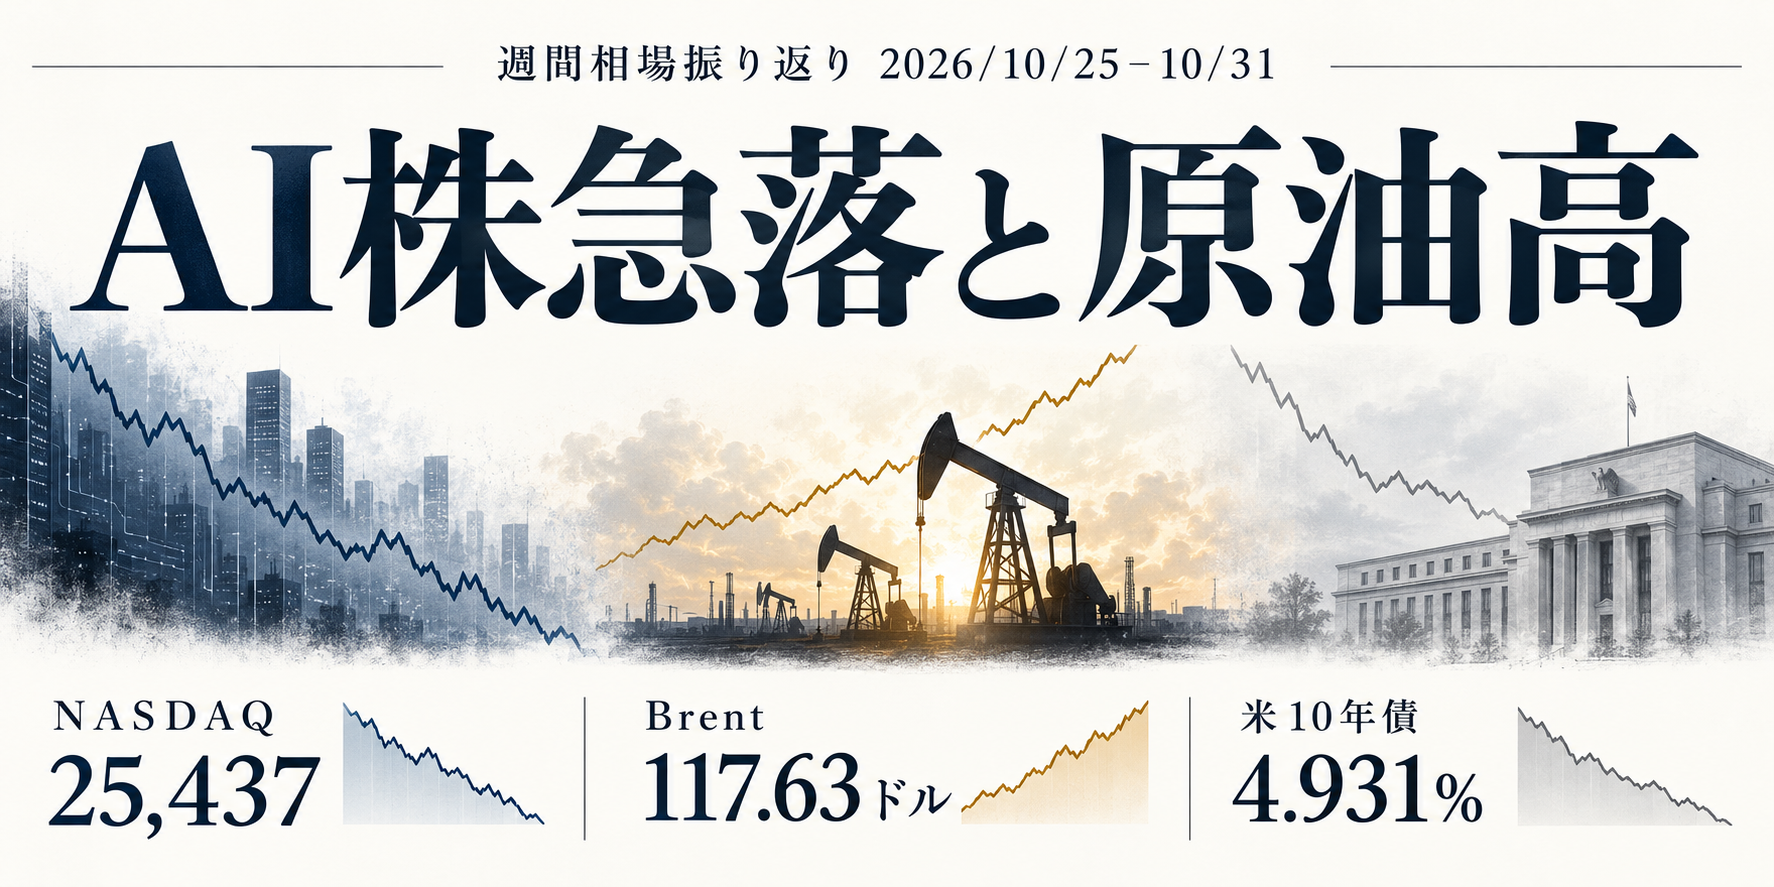
今週を4行で
- 週後半の米AI関連株売りが世界株に波及し、米国債買いと円買いを誘った。30日のNASDAQ総合は前日比2.86%安。
- ホルムズ海峡でのタンカー攻撃と供給不安でBrent原油は30日に117.63ドル。原油高と株安が同時進行した。
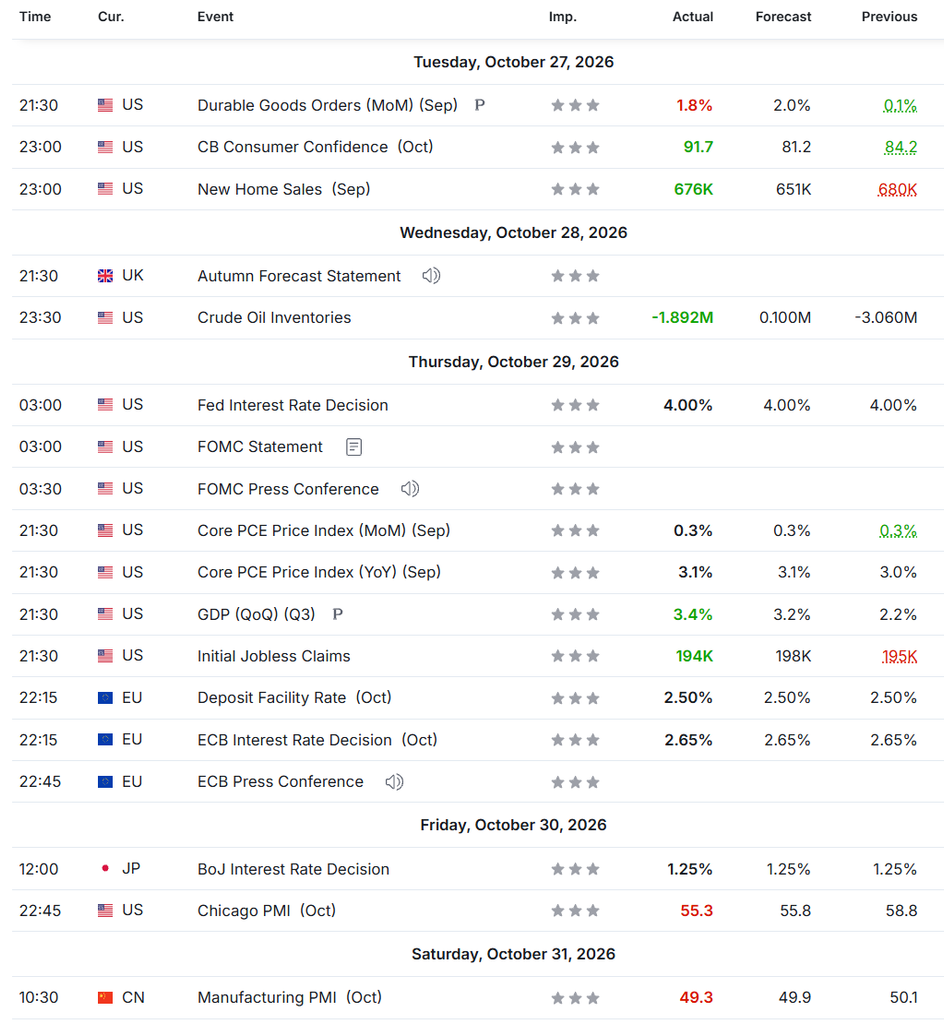
- FOMCは3.75~4.00%、ECBは預金金利2.50%、日銀は短期金利1.25%を維持。市場は声明だけでなく次回会合の発言に反応した。
- 世界最大手暗号資産取引所「バイナンス(Binance)」への大規模不正アクセス事件で、暗号資産史上最大の被害規模となる63億6,000万ドルが流出した。
今週の相場を動かした3つの軸
1.AI投資の採算懸念から株安・国債高
大型テック決算後、投資支出に見合う収益への疑念が強まり、30日のNASDAQ総合は25,437.00(前日比−2.86%)、S&P500は7,580.07(−1.82%)。米10年債利回りは4.931%へ低下し、円にも安全資産需要が向かった。決算内容と株価の因果は市場報道による解釈である。Reuters・10月30日の市場
2.中東供給不安と原油高
ホルムズ海峡のタンカー攻撃を受け、30日のBrent終値は117.63ドル、WTIは104.12ドル。原油はエネルギー関連株を支えた一方、輸入国の物価と金融政策への懸念を強めた。金利・為替への波及は株安に伴う安全資産買いと重なり、一方向ではなかった。Reuters・原油と世界市場
3.日米欧の据え置きと次回政策への思惑
FOMCは28日に3.75~4.00%を維持し、2委員は利上げを主張。ECBは29日に預金金利2.50%を維持し、エネルギー高による物価上振れと成長下振れを指摘。日銀は30日に1.25%を維持した。ドル円は週中158円台から週末に156円台まで振れ、ユーロドルもECB後に反発した。FRB、ECB、日本銀行
今週の外為市場
基礎記事の正式見出し:「為替相場まとめ10月26日から10月30日の週」/公開日時:2026年10月31日08:00 JST。日別の市場区分を同記事に従い、Reutersの市場報道と各中銀の発表で確認できた材料を補った。
【26日】
●東京:ドル円は仲値のドル買いで157.22円まで上昇後、株安・米金利低下で156.65円へ反落。午後は157円台を回復した。ユーロドルは一時1.1227ドル。
●ロンドン:米金利の持ち直しと欧州株高で円売りとなり、ドル円は157.50円付近。独Ifo指数の上振れでもユーロドルはドル高に押され1.1180ドル台へ下げた。
●NY:AI関連株の買い戻しで前週のリスク回避が和らぎ、ドル円は157円台半ばを維持。ユーロはフランス財政懸念で1.11ドル台へ軟化した。
【27日】
●東京:ドル円は157.40円台から157.83円へ上昇。フランス財政懸念でユーロドルは1.1163ドルまで下落し、ドル全面高を支えた。
●ロンドン:ドル円は157.88円まで買われたが158円手前で失速。ユーロドルは1.1130ドル台、ポンドドルは1.3300ドル台へ下げた。
●NY:翌日のFOMCと日銀会合を控え、ドル円は158円手前で様子見。ユーロ、ポンドも対ドルで弱含んだ。
【28日】
●東京:ドル円は158.04円まで上げた後157.75円へ反落。ユーロドルは1.1117ドル、ポンドドルは1.3284ドルまで下げた。
●ロンドン:中東報道と原油高でドル円は157.98円まで上昇したが、158円手前で抑えられた。ユーロドルは1.1113ドルまで下落。
●NY:FOMCは3.75~4.00%を据え置き。次回利上げの明確な示唆がなかったとの市場解釈からドル円は158円台から157円台へ失速。英予算案への安心感でポンドドルは1.33ドル台を回復した。FRB・FOMC声明、英財務省・予算演説
【29日】
●東京:ドル円は157.61~158.07円を往来。ユーロドルは1.1161ドルから1.1131ドルへ軟化した。
●ロンドン:ECBを前にドル円は157円台後半で小動き。ユーロドルは1.1125~1.1150ドル台で方向感を欠いた。
●NY:AI関連株売りと米金利低下でドル円の上値が重くなった。ECBは預金金利2.50%を維持し、政策経路への警戒からユーロドルは1.1170ドル付近へ反発した。ECB・政策決定
【30日】
●東京:日銀の1.25%据え置きと物価見通しを巡り、ドル円は157.10円台まで下げてから157.70円近くに反発。ユーロドルは1.1215ドルから1.1180ドル台へ軟化した。日本銀行・政策声明
●ロンドン:植田総裁会見の後半で円買いが優勢となり、ドル円は一時156.99円。ユーロドルは1.1200ドル台、ポンドドルは1.3430ドル台へ回復した。
●NY:米AI株急落と米金利低下のなか、ドル円は一時156円台へ下落後に値を戻した。Reutersの米国市場終盤時点では約157.54円。NASDAQは2.86%安、米10年債利回りは4.931%。Reuters・10月30日の市場
情報源:みんかぶFX・週次相場まとめ、Reuters・10月30日の世界市場、FRB・10月28日FOMC、ECB・10月29日決定、日本銀行・10月30日声明。
外国為替・世界情勢ニュースTOP5
1位 AI関連株が急落、米国債と円へ資金移動
発生日時:2026年10月29~30日(米国時間)
概要:大型テック決算を受けてAI投資のキャッシュ消費と収益化に疑念が広がり、30日はNASDAQ総合が前日比2.86%安、半導体指数が7%超下落。
市場への影響:米10年債利回りは4.931%へ低下。円が買われ、世界株指数も下落した。
今後の注目点:企業のAI設備投資計画、フリーキャッシュフロー、半導体株の売りが他業種へ広がるか。
出典:Reuters・世界市場
2位 ホルムズ海峡の攻撃で原油が高値圏
発生日時:2026年10月30日(現地時間)
概要:タンカー攻撃で供給不安が再燃。Brentは117.63ドル、WTIは104.12ドルで取引を終えた。
市場への影響:エネルギー株は相対的に堅調だった一方、輸入国のインフレと中央銀行の政策余地が意識された。
今後の注目点:海峡の通航、実際の供給量、エネルギー高の物価指標への波及。
3位 FOMCが据え置き、2委員は利上げを主張
発生日時:2026年10月29日03:00 JST
概要:政策金利の誘導目標を3.75~4.00%に維持。声明は景気の強さとインフレの高止まりに言及し、10対2で決定した。
市場への影響:次回利上げの明確な示唆を欠くとの受け止めからドル円は158円台から157円台へ失速した。
今後の注目点:次回会合前の雇用・物価統計と、利上げを求めた委員の主張。
4位 日銀が1.25%据え置き、物価の上振れを意識
発生日時:2026年10月30日、東京市場
概要:短期金利1.25%を維持。展望レポートでは物価見通しと上振れリスクが注目された。
市場への影響:会合と総裁会見中にドル円は上下し、海外市場では一時156円台へ下落した。株安による円需要も重なり、政策だけを変動要因と断定できない。
今後の注目点:次回会合の利上げ判断、賃金・基調インフレ、ETF売却ペース変更の市場への影響。
出典:日本銀行・政策声明、日本銀行・展望レポート、みんかぶFX
5位 ECBが2.50%を維持し、原油高の物価リスクを強調
発生日時:2026年10月29日21:15 JST
概要:預金ファシリティー金利を2.50%に維持。エネルギー高が物価を押し上げ、成長を下押しするリスクを指摘した。
市場への影響:週中に1.1113ドルまで下げたユーロドルは政策決定後、1.11ドル台後半に反発。
今後の注目点:12月会合前の欧州物価と賃金、エネルギー価格、仏財政リスク。
ファンダ
投機筋ポジション
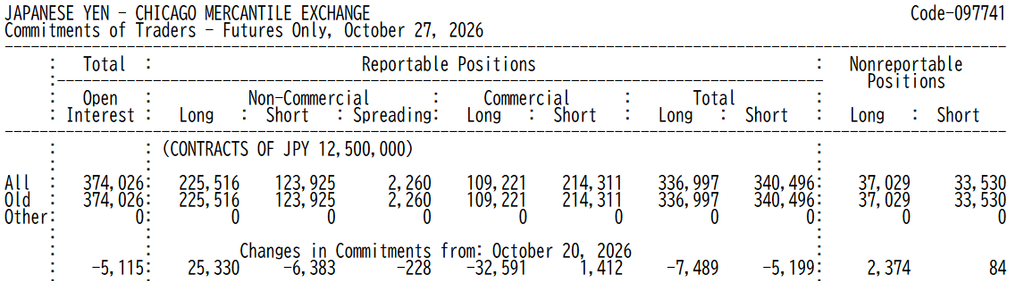
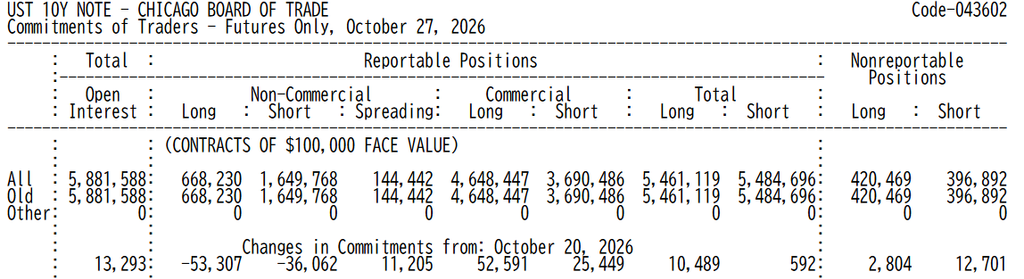
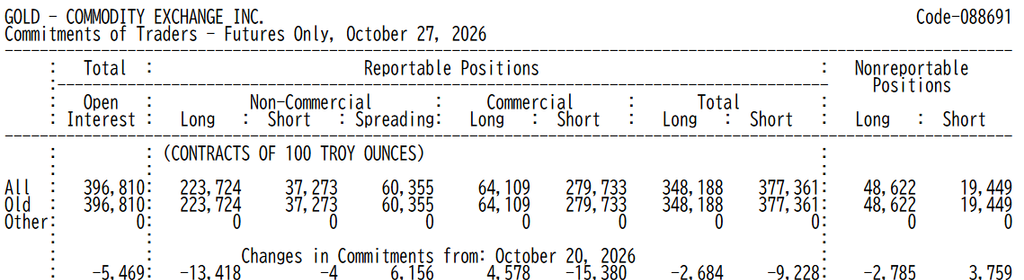
CFTC「Futures Only」2026年10月27日火曜時点。前週差は10月20日比。ネット=非商業ロング−ショート。
| 対象 | ロング | ショート | ネット | ネット前週差 | 解釈 |
|---|---|---|---|---|---|
| 円先物 | 225,516 | 123,925 | +101,591 | +31,713 | 円買い越し拡大 |
| UST 10Y NOTE | 668,230 | 1,649,768 | −981,538 | −17,245 | 売り越し拡大。ロング・ショート双方減少 |
| Gold | 223,724 | 37,273 | +186,451 | −13,414 | 買い越し縮小 |
米10年債は指定ページの「UST 10Y NOTE」行を使用し、「ULTRA UST 10Y」は含めない。JPYは円相当の取引所先物で現物為替全体ではない。ほかの2市場も先物の非商業部門に限る。10月28~30日のFOMC・ECB・日銀決定や週末の株安・原油高はこの建玉に反映されていない。CFTC・円先物、CFTC・米10年債ノート、CFTC・Gold
政策の実績はFRB 3.75~4.00%、ECB預金金利2.50%、日銀短期金利1.25%で、いずれも据え置き。次回の利上げ・据え置き確率は変動する市場予想であり、信頼できる同一時点の数値は確認できなかったため記載しない。FRB、ECB、日本銀行
JPY
米10年債
Gold
重要経済指標・休場
今週
政策金利ウィークでした。いずれも据え置き。
来週
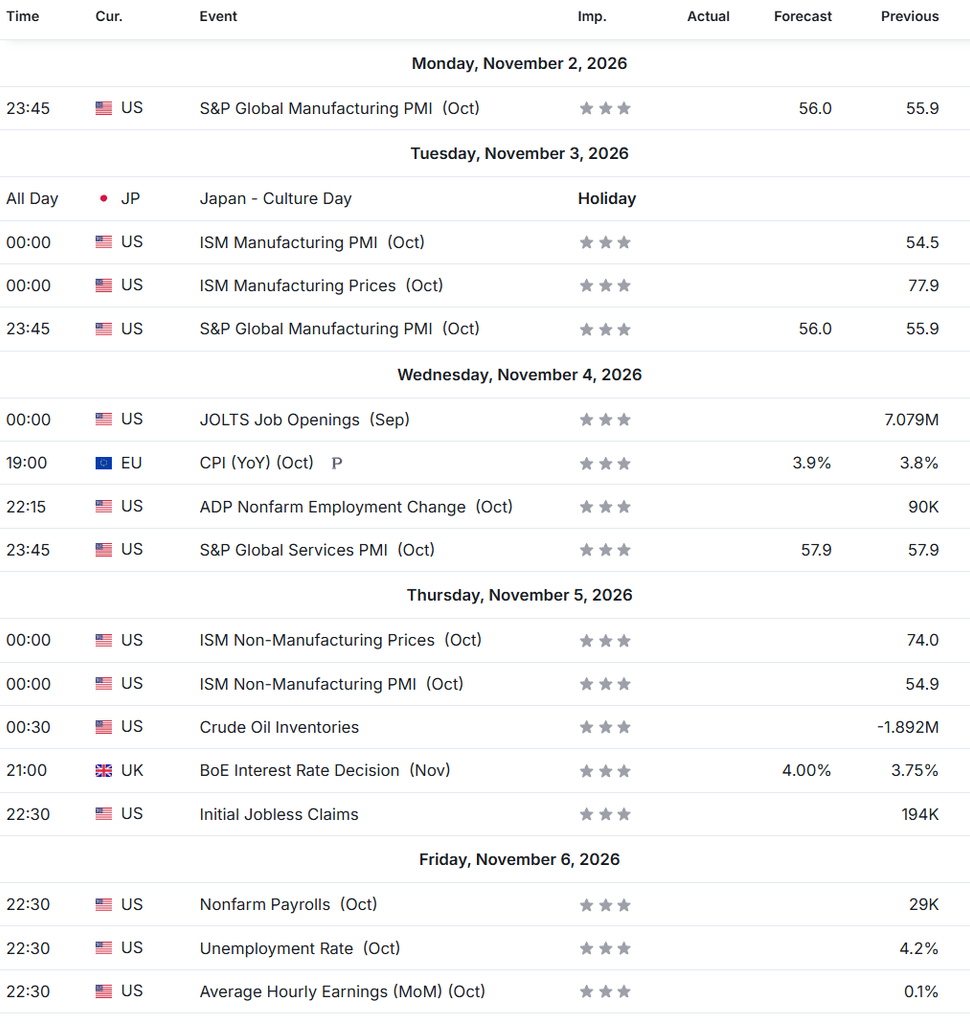
月替りして雇用統計ウィークになります。今年も残すところ2ヶ月ですね。
来週注目のシナリオ
1.米雇用統計と中間選挙で金利・ドルが再評価される場合
想定材料:米雇用統計と11月3日の中間選挙。反応しやすい資産:ドル円、米国債、米株。確認条件:米10年債利回りが4.931%から反発するか、ドル円が週中高値158.35円を回復するか。崩れる条件:雇用・選挙結果が市場予想に近く、金利も小動きにとどまる場合。予定時刻・予想値は変動するため確定値として扱わない。みんかぶFX・来週の予定
2.原油高が続き、物価懸念が株式の重荷となる場合
想定材料:海峡の通航悪化と供給停止。反応しやすい資産:Brent、円、エネルギー株、長期債。確認条件:Brentが30日終値117.63ドルを上回って維持するか。崩れる条件:通航の回復と供給増で原油が反落する場合。Reuters
3.AI株の売りが広がるか、決算後に落ち着くか
想定材料:大型テックの投資支出と収益見通し。反応しやすい資産:NASDAQ、半導体、米国債、円。確認条件:NASDAQの30日終値25,437を下回るか、米10年債が再び4.9%台前半へ低下するか。崩れる条件:企業が投資回収の具体的根拠を示し、株価が反発する場合。Reuters
週間マーケット・ダッシュボード
週末欄は明示した市場の2026年10月30日終値またはReutersの米国市場終盤値。週初の同一条件の価格がないものは週間騰落を推計しない。
各指数
| 指数 | 10月30日終値 | 前日比 | 週間騰落 |
|---|---|---|---|
| NYダウ | 51,770.31 | −1.09% | −1.2% |
| S&P500 | 7,580.07 | −1.82% | −1.8% |
| NASDAQ総合 | 25,437.00 | −2.86% | −2.3% |
| STOXX 600 | 646.75 | −0.36% | −0.8% |
| 日経平均 | 63290 | −2.12% | −2.45% |
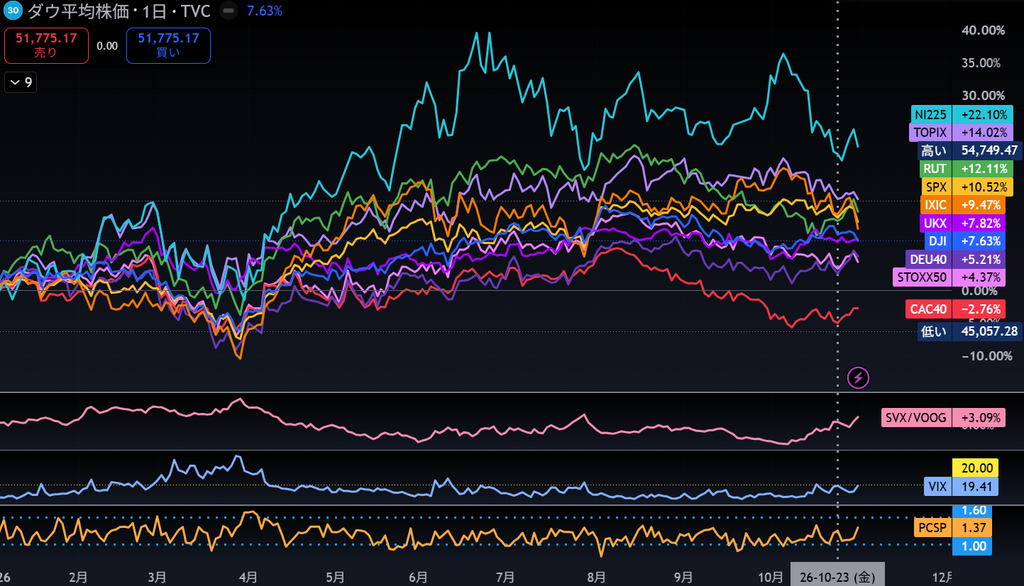
- NASDAQ・ハイテク主導の急落: 週前半は底堅く推移していたものの、週後半の大型テック決算を契機にAI投資の採算性・キャッシュ創出懸念が再燃。30日(金)にはNASDAQ総合が前日比−2.86%、S&P500が−1.82%と急落し、週間でもハイテク株が相場全体の重石となりました。
- 世界株への波及: 米株の急落と中東情勢の緊迫化が世界市場に波及し、日経平均(週間−2.45%)やSTOXX 600(週間−0.8%)も軟調に推移。グローバルでリスクアセットからの資金流出が鮮明になりました。
貴金属、Oil
| 資産 | 10月30日終値 | 前日比 | 週間騰落 |
|---|---|---|---|
| Gold現物(ドル/oz) | 3,874.58 | −3.63% | −5.8% |
| Silver現物(ドル/oz) | 49.06 | −6.36% | −8.1% |
| Brent先物(ドル/バレル) | 117.63 | +2.40% | 1.6% |
| WTI先物(ドル/バレル) | 104.12 | +2.08% | 0.8% |
供給不安の原油急伸と、株安に巻き込まれた貴金属の急落
- 地政学リスクによる原油高: ホルムズ海峡でのタンカー攻撃報道を受け、供給寸断懸念から週末30日に原油が急伸。Brent(117.63ドル、前日比+2.40% / 週間+1.6%)、WTI(104.12ドル、前日比+2.08% / 週間+0.8%)とともに高値圏で取引を終え、インフレ再燃リスクを意識させる要因となりました。
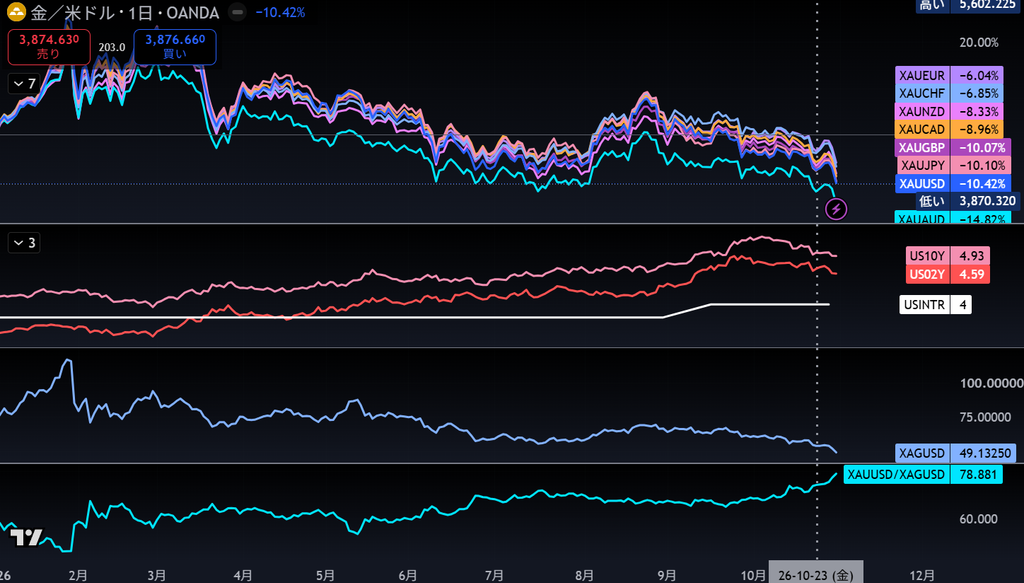
- 金・銀の大幅調整: 週前半まで高値圏を維持していたGold(3,874.58ドル、週間−5.8%)およびSilver(49.06ドル、週間−8.1%)は、米金利動向や株安局面に伴うマージンコール・手元流動性確保の換金売りに押され、週後半にかけて急落しました。
さすがに来週$4,000を回復しないとかなりまずい。
FX通貨ペア
| 通貨ペア | 10月30日終値 | 前日比 | 週間変化 |
|---|---|---|---|
| USD/JPY | 157.54 | −0.08% | +0.33% |
| EUR/USD | 1.1163 | −0.06% | −0.46% |
| GBP/USD | 1.3385 | +0.34% | +0.45% |
各国国債利回り
| 国債 | 10月30日終値 | 前日比 | 週間変化 |
|---|---|---|---|
| 米10年 | 4.931% | −5.9 bp | −3.9 bp |
| 米2年 | 4.560% | −5.0 bp | −13.0 bp |
| 日本10年 | 2.760% | −8.2 bp | −5.0 bp |
| ドイツ10年 | 3.319% | −3.7 bp | −4.1 bp |
| 英国10年 | 5.291% | −4.0 bp | −7.8 bp |
金利・為替:リスク回避の債券買い・円買いと中銀ウィーク
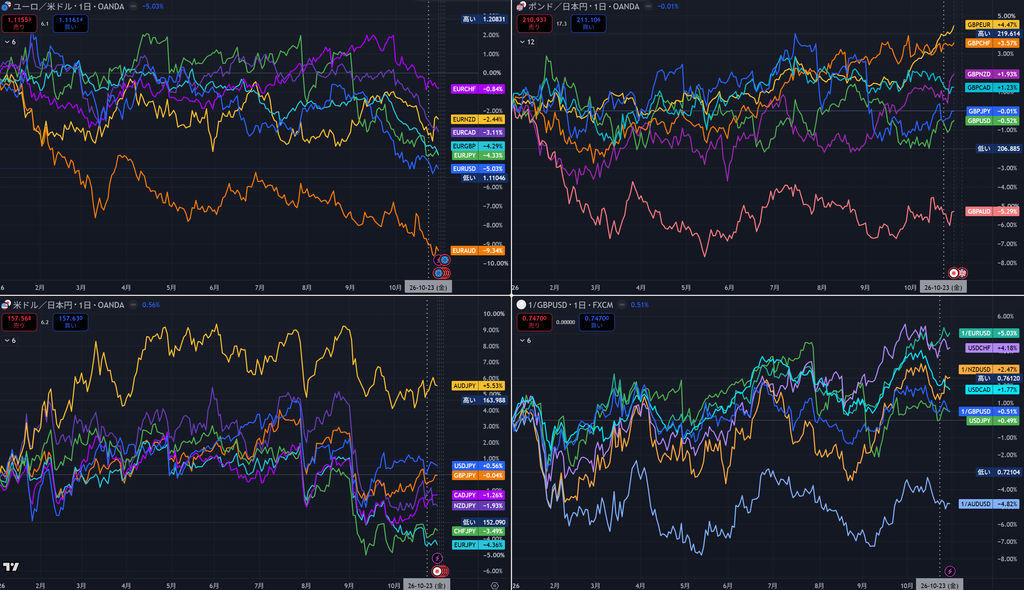
- 安全資産としての国債買い(利回り低下): 日米欧の金融政策決定会合(いずれも据え置き)を通過後、株急落に伴う逃避資金が債券市場へ流入。米10年債利回りは4.931%(前日比−5.9 bp / 週間−3.9 bp)へ低下し、独・英・日の主要国債利回りも軒並み低下(債券価格は上昇)しました。
- ドル円の反落とレンジ推移: ドル円は週前半に米金利高やドル高を背景に158円台を試したものの、158円台定着には失敗。週末のAI株安・米金利低下、および日銀決定会合・総裁会見を経た円買い需要により一時156円台へ押し戻され、週末は157.54円(週間+0.33%)で小幅な上昇にとどまりました。
ヒートマップ(週間騰落)
米株
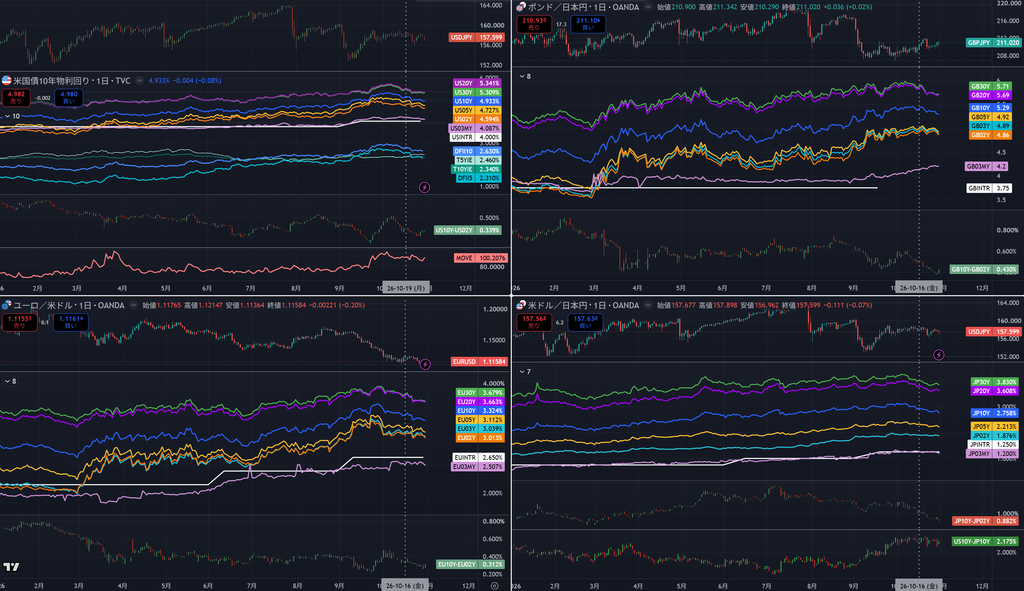
メガキャップ・AI関連の全面安: GOOGL(−12.61%)の大幅安を筆頭に、META(−4.30%)、NVDA(−3.00%)、AMD(−2.32%)、MSFT(−0.50%)など大型テック・半導体セクターが赤一色。AI投資負担への警戒感が直撃しました。
ディフェンシブ・ヘルスケアへの資金シフト: ハイテク売りの一方で、LLY(+11.31%)やJNJ(+3.56%)といった医薬品・ヘルスケア、JPM(+1.65%)など一部の大手金融、生活必需品が買われ、典型的なセクターローテーション(安全逃避)が発生。
エネルギーの底堅さ: 中東情勢緊迫による原油急伸を受け、XOM(+0.21%)やCVX(+0.16%)などエネルギー関連はプラス圏を維持しました。
世界株
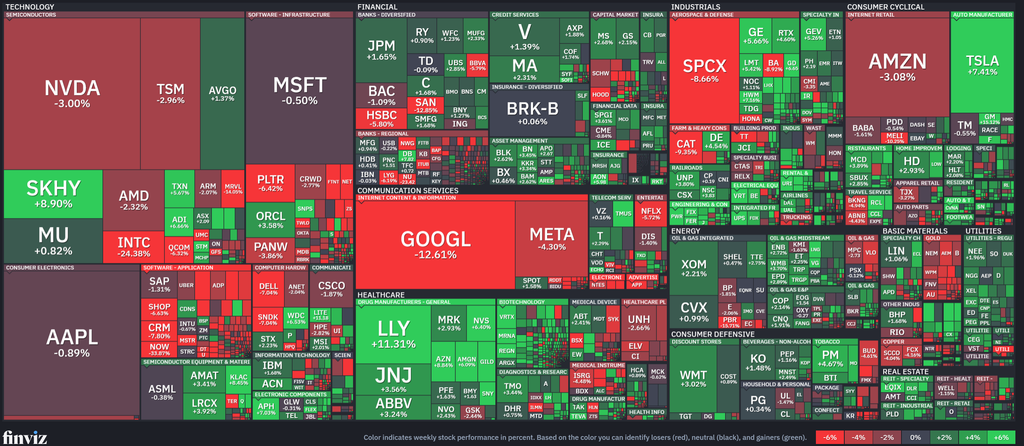
ハイテク・半導体の軟調が世界波及: 台湾のTSMC(−2.96%)や欧州のASML(−0.38%)、SAP(−1.31%)など、米テック安の余波で世界的な半導体・IT銘柄が連れ安。
欧州・新興国金融の重荷: サンタンデール(SAN −12.85%)やBBVA(−6.79%)をはじめ、欧州銀行株や南米株(ブラジルNU −23.42%など)が大幅調整となり、指数全体の重石に。
ヘルスケアとエネルギーの局所的高利回り: スイスのノバルティス(NVS +6.40%)、サノフィ(SNY +6.59%)、アストラゼネカ(AZN +3.43%)など欧州メガファーマが堅調に買われ、トータルエナジーズ(TTE +2.75%)や豪BHP(+1.68%)など資源株が下値を支える構図となりました。
日本株
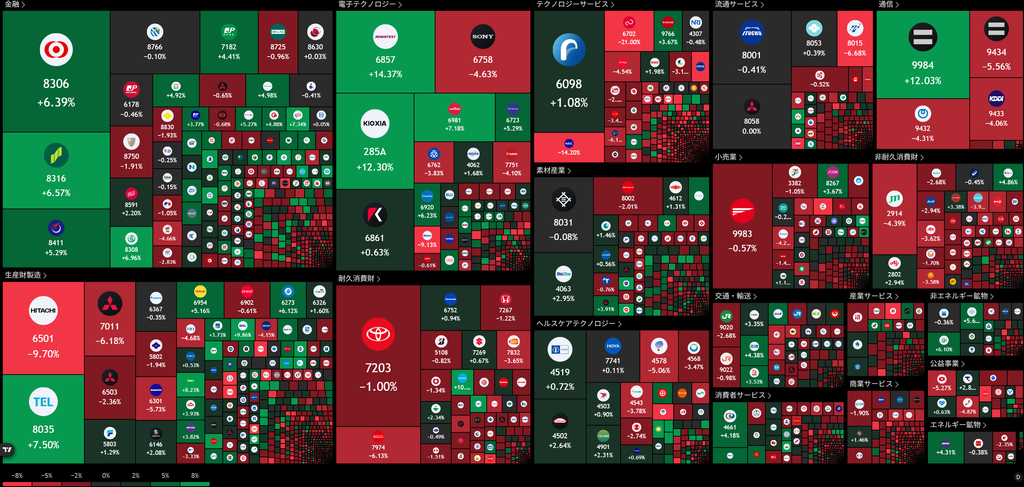
半導体・製造業が指数を圧迫: 日立(6501:−9.70%)の急落をはじめ、米テック安の波及で製造・ハイテク関連が大幅安。日経平均(週間−2.45%)の下落を主導しました。
金融・メガバンクへの資金逃避: 日銀会合(現状維持)を通過しつつも金利環境を背景に、三菱UFJ(8306:+6.39%)や三井住友(8316:+6.57%)などメガバンク・大手金融株が逆行高となり、相場の下支え役に。
内需・通信の選別買い: ソフトバンク(9434:−5.56%)など通信大手が軟調な一方、リクルート(6098:+1.08%)や一部サービス株には押し目買いも見られ、明暗が分かれました。
クリプト
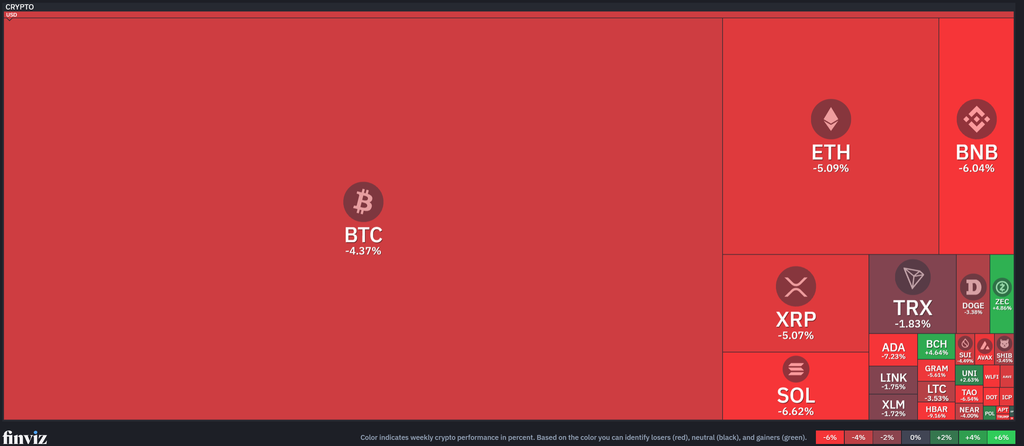
主要コインの全面安(リスクオフ連動): 株式市場(特にNASDAQ)の急落と連動し、主要暗号資産もリスク回避の売りが先行。ビットコイン(BTC:−4.37%)、イーサリアム(ETH:−5.09%)ともに週間で軟調に推移しました。
アルトコインの大幅調整: ソラナ(SOL:−6.62%)、バイナンスコイン(BNB:−6.04%)、リップル(XRP:−5.07%)など主要アルト全般に換金売りが波及し、全面的な調整色を強める一週間となりました。
MQL5.com新作
TesterVsLive — バックテストと実口座を1取引ずつ照合
公開日:2026年10月25日。MetaTrader 4用の読み取り専用インディケーター。MT4ストラテジーテスターのHTML報告と実口座履歴を突き合わせ、約定漏れ、追加約定、スリッページ、遅延、手数料、スワップを可視化する。自作EAのバックテストと実運用の乖離原因を探る用途に有益。既定の照合許容幅180秒は短時間売買・グリッドでは誤対応を生み得る。部分決済の残りチケットは対象外で、収益性を証明するツールではない。MQL5.com・TesterVsLive
AI重要ニュース
1.Google DeepMindがリアルタイム世界モデルGenie 4を発表
発表日:2026年10月27日。主体:Google DeepMind。映像だけでなく音響・対話を同時生成し、操作や自然言語による変更へ環境が応答する研究プレビュー。従来よりインタラクティブなシミュレーションとして、ロボット・エージェントの訓練環境への応用を目指す。物理的忠実度や実世界への転移は独立検証が十分ではなく、利用は限定的。Google DeepMind・Genie 4
2.OpenAIがGPT-6.1 Terraを提供開始
提供開始日:2026年10月26日。主体:OpenAI。画像理解、コンピューター操作、文章作成を低コストで行うモデルをAPI・Codex・ChatGPT Workへ提供。旧モデルとの比較で、同社はTerminal-Bench 4.0の最大推論設定で50.3%対21.5%と報告する。比較は推論設定・価格・タスク集合に依存し、独立した同一条件の再評価は限定的。OpenAI・GPT-6.1 Terra
健康重要論文・ニュース
3日間の複合運動と睡眠の小規模試験
公開日:2026年10月29日。主体:イランのAllameh Tabataba’i University。デザイン:無作為化比較試験。対象:18~40歳の運動習慣がない女性22人。中強度の有酸素運動、筋トレ、バランス運動を3日行った群では、主観的な睡眠の質に改善がみられたが、体内時計関連蛋白CRY1への有意な効果はなかった。睡眠改善策として即座に一般化はできず、生活では運動を継続する既存の推奨を優先したい。3日間・各群11人で非常に小規模、測定指標も複数あり、長期の再現性は不明。Scientific Reports・原著
その他、ニュース・雑学など
今週は原著公開日を確認でき、採用基準を満たす珍しい研究を特定できなかった。
調査上の注意
- OpenAIとGoogle DeepMindの性能・利用可能性は発表主体の情報で、第三者の同一条件検証は限定的。健康研究は小規模・短期間。
今週は以上です。良い週末を!
コメント