TL;DR
昨日の振り返り
- ドル円は158.10円で6日の取引を終え、前営業日比で19銭の円安でした。米10年債利回りは5.28%へ小幅低下しましたが、円の戻りは鈍く、157円台後半から158円台前半の狭いレンジで底堅く推移しました。
- Goldは米長期金利低下とドル軟化を背景に反発し、OANDAのXAUは4163.855ドルで終了しました。COMEX金先物12月限も4187.1ドルへ上昇し、Silverは61ドル台、Platinumは1700ドル台を維持しました。
- 原油は前日の急変動から落ち着いたものの、7日アジア時間には中東情勢と供給懸念を背景に再び上昇。Brentは101ドル台、WTIは90ドル台に乗せ、インフレ再加速への警戒を残しました。
今日の見通し
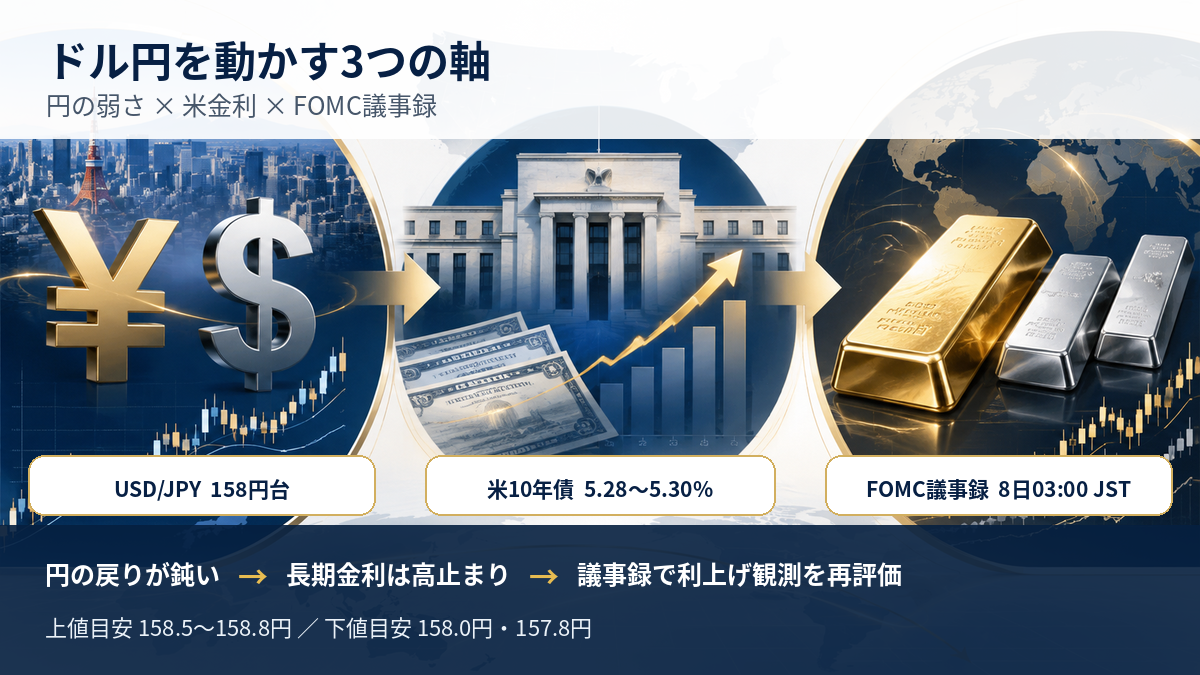
- ドル円は158円台の攻防が中心です。158.50~158.80円を明確に上抜けば160円方向が意識される一方、158.00円割れでは157.80円、157円台前半の買い注文帯が次の焦点です。
- 最大イベントは8日03:00 JSTの9月FOMC議事録です。10月利上げ確率が低下する一方、12月利上げは高確率で織り込まれており、議事録がインフレ警戒を強く示せば米金利とドルが再上昇しやすくなります。
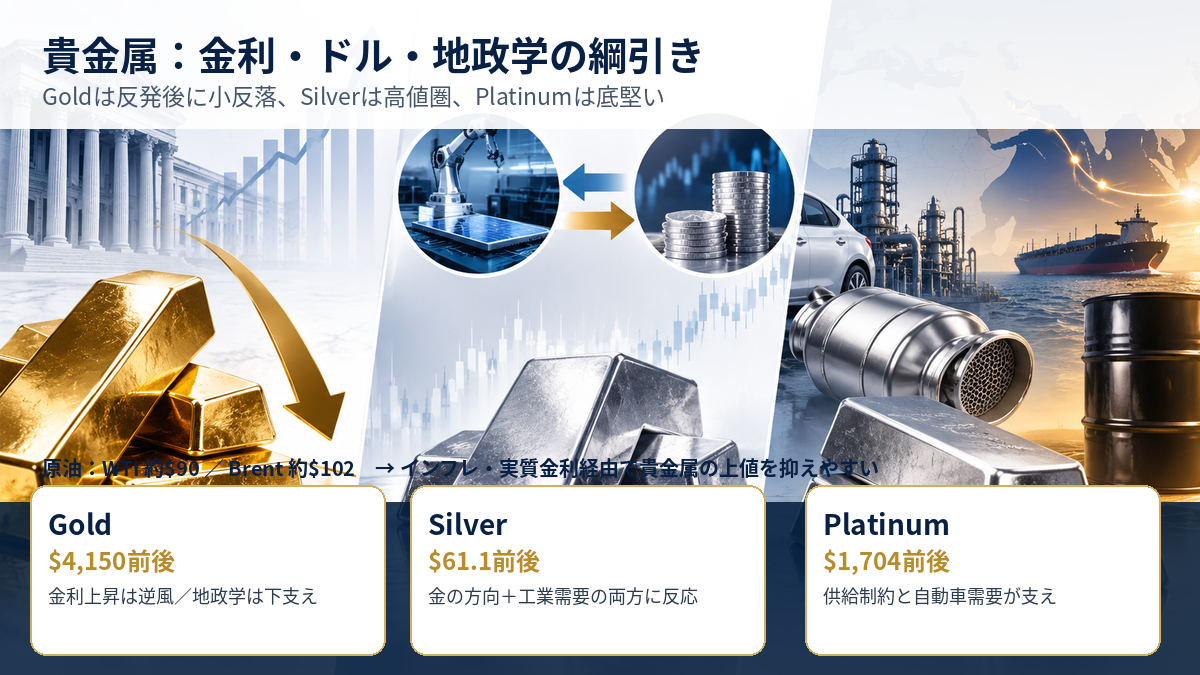
- 貴金属は「地政学・原油高による安全資産需要」と「高金利による保有コスト上昇」の綱引きです。Goldは4150ドル前後を軸に、Silverは61ドル近辺、Platinumは1700ドル近辺の維持力を確認したい局面です。
昨日の外国為替市場
事実:ドル円は158.10円、円の弱さが残る
6日のニューヨーク市場でドル円は158.10円で終了し、前営業日比では19銭のドル高・円安でした。OANDA配信のNYマーケットダイジェストでは、ユーロ円が178.00円、ユーロドルが1.1259ドル、米10年債利回りが5.28%とされています。米8月貿易収支は1056億ドルの赤字で、市場予想より赤字幅が大きかったものの、ドル円の反応は限定的でした。
円側では、日銀の佐藤審議委員が金融環境はなお緩和的としつつ、政策金利を段階的に調整する方針に賛成と発言しました。結果として、米金利が低下しても円買いが強まりにくい状態が続きました。
ユーロはフランス財政への懸念がやや後退したことで反発し、対ドルで1.1259ドルへ上昇しました。ユーロ円も178円まで戻しており、6日は「全面的なドル高」というより、「円が相対的に弱い一方でユーロも戻す」という通貨ごとの差が目立つ日でした。
分析:ドル円は金利差だけでなく円売り慣性が支える
通常なら米10年債利回りが低下すればドル円の上値は重くなりやすいところですが、6日はその連動が弱まりました。これは、円の材料が「急速な追加利上げ」を織り込ませるほど強くないことと、158円台まで上昇しても当局の明確な介入シグナルが増えていないことが背景にあると考えられます。
もっとも、158円台後半から160円は心理的にも政策的にも警戒が強まりやすいゾーンです。OANDAのオーダーブックでは158円台後半と160円付近に売り注文が厚く、157円台前半には買い注文が厚いとされています。目先はトレンド追随よりも、重要イベント前のレンジ上限・下限を意識した売買が機能しやすい局面です。
今日の外国為替市場
事実:東京午前は158円台前半、FOMC議事録待ち
7日8時のドル円は158.17円、9時台には158.4円近辺まで上昇しました。みんかぶFXの理論価格は158.70円で、同時点の現値158.42円に対し、159.36円より上を割高ゾーン、158.03円より下を割安ゾーンとしています。短期の値幅としては158円前半から158円後半が意識されやすい配置です。
今日の重要イベントは、14:00の日本8月景気動向指数、20:00の米MBA住宅ローン申請指数、23:30の米週間石油在庫統計、8日02:00の米10年債入札、そして03:00の9月FOMC議事録です。特に米10年債入札とFOMC議事録は、5%台前半まで上昇している長期金利の方向を通じてドル円とGoldの双方に影響します。
Reutersによると、10月FOMCで25bp利上げが行われる確率は1週間前の約51%から20%程度へ低下しました。一方、12月までの利上げは80%台半ばが織り込まれています。市場は「利上げが終わった」と見ているわけではなく、「次回ではなく年末寄り」と時期を後ろ倒ししている状態です。
分析:158.8円突破なら上放れ、158円割れなら短期調整
ドル円は158.50~158.80円が最初の上値確認ゾーンです。ここを米金利上昇とともに明確に上抜く場合は、159円台から160円を試す流れが強まりやすくなります。ただし、160円に接近すると口先介入や実弾介入への警戒が急速に高まるため、上昇局面ほど急反落リスクを織り込む必要があります。
逆に158.00円を割り込み、前日安値157.77円も下抜ける場合は、イベント前のドルロング調整が出やすくなります。ただし157円台前半には買い注文が厚いため、材料なしに一方向へ円高が走るより、下値を確認して再び戻す展開を基本シナリオとします。
ユーロ円は178円前後、豪ドル円は110円台半ばが中心です。豪ドルは6日に4営業日続伸となり、豪ドル米ドルの上昇と円安の両方が支えました。7日に豪州統計局が公表した6月期Building Activityでは住宅着工が季節調整済みで前期比7.0%増、戸建て着工が11.6%増でした。AUDを大きく動かす材料ではありませんが、国内需要の底割れ懸念をやや和らげる内容です。
昨日の貴金属市場
事実:Goldは2日続伸、Silverは61ドル台、Platinumは1700ドル台
OANDAのXAUは6日を4163.855ドルで終え、前日比23.330ドル、0.56%上昇しました。COMEX金先物12月限は4187.1ドルで30.3ドル高です。背景は米10年債利回りの低下とドルインデックスの下落で、無利息資産であるGoldへの逆風が一時的に弱まりました。
Reutersの7日アジア時間の記事では、スポットGoldが4150.23ドルへ0.3%下落、Silverが61.12ドルへ1%下落、Platinumが1704.25ドルへ0.2%上昇しました。昨日の上昇を受けた利益確定がGoldとSilverに入りつつ、Platinumは1700ドル台を維持しています。
SilverはGoldに連動する一方、工業需要も大きく、景気期待や製造業にも反応します。Platinumは自動車触媒需要や供給制約が価格形成に効きやすく、Goldより金利感応度が低い局面があります。このため、3金属を同じ「安全資産」として扱うより、ドライバーを分けて見る必要があります。
分析:Goldは4150ドル近辺が短期の分岐点
Goldは6日に反発しましたが、7日アジア時間にはやや軟化しています。FOMC議事録前でポジションを傾けにくいことに加え、米10年債利回りが5.3%近辺と高い水準にあるためです。Goldの長期材料としてETF需要や地政学リスクは残りますが、短期では実質金利の上昇に弱い構造は変わりません。
4150ドル前後を維持できれば、4180~4200ドルの戻り試しが視野に入ります。一方、FOMC議事録が想定よりタカ派で米金利が上昇し、4150ドルを明確に割る場合は、4100ドル台前半への調整を警戒します。
今日の貴金属と原油
事実:原油は再上昇、Brent101ドル台・WTI90ドル台
7日アジア時間は、メキシコ湾の悪天候リスクとサウジアラビア・イエメン情勢への警戒を背景に原油が上昇しました。Reutersによると、WTIは90.38ドル、Brentは101.65ドル付近まで上昇しています。中東からの供給が完全に途絶えているわけではないものの、供給ルートへの不安が価格のリスクプレミアムとして残っています。
原油高は貴金属に対して一方向の材料ではありません。地政学不安という面ではGoldを支えますが、インフレ期待を押し上げて米金利を高止まりさせる面ではGoldに逆風です。現在はこの二つが同時に存在しており、原油上昇だけを見てGold買いと判断するのは危険です。
分析:Goldは金利、Silverは景気、Platinumは供給も見る
GoldはFOMC議事録と米10年債入札の結果に最も敏感です。金利が低下すれば再び4200ドルを試しやすい一方、5.3%台からさらに米長期金利が上昇すると4150ドル割れのリスクが高まります。
Silverは61ドル台を維持できるかを確認します。Goldが持ち直し、同時に株式・製造業センチメントが悪化しなければ、SilverはGold以上に値幅が出る可能性があります。逆に金利上昇とリスクオフが同時に起きると、貴金属需要と工業需要の双方から売られやすいため注意が必要です。
Platinumは1700ドルが心理的な節目です。自動車触媒や供給制約という独自材料があるため、Goldが弱い日に相対的に底堅くなることがあります。ただし原油高が景気懸念を強める場合、自動車需要への警戒が上値を抑える可能性があります。
アジア・豪州材料
事実:中国休場、豪州住宅着工は前期比7.0%増
中国本土市場は国慶節で7日まで休場です。このため中国株や鉄鉱石の現物市場からの新しい価格シグナルが乏しく、AUDは中国要因よりもドル、円、原油、グローバル株式の影響を受けやすい日です。
豪州ではABSが6月期Building Activityを公表し、住宅着工は前期比7.0%増の52,201戸、民間戸建て着工は11.6%増の31,707戸でした。豪州経済の需要面に一定の安心感を与える内容ですが、RBAの政策見通しを即座に変えるほどの材料ではありません。
アジア株はReutersによると、日本、香港を含め全体にやや軟調で、MSCIアジア太平洋(日本除く)は0.3%安。豪州株はほぼ横ばいでした。原油高と5%台の米長期金利が、株式の上値を抑える要因になっています。
分析:AUDJPYは円安優位だが原油高の二面性に注意
豪ドル円は110円台半ばまで上昇しています。現在は円の弱さが大きな支えですが、原油高は資源国通貨に追い風となる一方、世界景気への懸念を強めるとリスク通貨全体に逆風となります。豪ドルでは「資源高=常に買い」と単純化せず、株式市場や中国再開後の鉄鉱石動向も合わせて確認したいところです。
本日のトレード戦略
外国為替の戦略
ドル円は158.00~158.80円を短期のコアレンジと見ます。158.50円超では上値追いの買いが入りやすい一方、158.80円近辺は戻り売りと介入警戒が重なるため、ブレイクを確認してからの追随が無難です。158.00円割れでは157.77円、さらに157円台前半を次の支持候補とします。
イベント前はポジションサイズを抑え、8日02:00の米10年債入札、03:00のFOMC議事録をまたぐ場合は、スプレッド拡大と瞬間的な往復に注意します。議事録がタカ派ならドル円上、ハト派ならドル円下が第一反応ですが、その後は米10年債利回りの持続性を優先して判断します。
豪ドル円は110円台前半を維持する限り押し目買い優位ですが、株安と原油急騰が同時進行する場合はリスクオフへ転じる可能性があります。ユーロ円は178円を中心に、欧州債券市場の落ち着きが続くかを確認します。
貴金属の戦略
Goldは4150ドルを短期の分岐点として扱います。4150ドルを維持し米10年債利回りが低下するなら4180~4200ドル方向、4150ドルを割れて金利が上昇するなら4100ドル台前半への調整を警戒します。イベント前の高値追いは避け、金利の方向確認を優先します。
Silverは61ドルを中心に、Goldの方向に加えて株式・製造業センチメントを確認します。Platinumは1700ドルを維持できるかが焦点で、Goldが軟調でも1700ドル台を保てるなら相対的な強さとして評価できます。
引用文献
- Reuters・Asia shares weaker, oil up; investors weigh Saudi-Houthi escalation・2026年10月7日
- Reuters・Dollar holds losses as markets await Fed minutes, speakers・2026年10月7日
- Reuters・Gold edges lower with focus on Fed minutes, rate path clues・2026年10月7日
- みんかぶFX・ドル円理論価格 1ドル=158.70円・2026年10月7日
- みんかぶFX・本日の予定【発言・イベント】・2026年10月7日
- みんかぶFX・東京金 堅調・2026年10月7日
- 外為どっとコム・ドル/円今日の見通し|FOMC議事録で利上げ期待再燃なるか・2026年10月7日
- OANDA・ドル/円見通し:ドル円は円安で158円台前半・2026年10月7日
- OANDA・金(XAU)見通し:金価格は2営業日続伸で4163ドル・2026年10月7日
- OANDA・豪ドル/円見通し:豪ドル円は110円台半ば・2026年10月7日
- Australian Bureau of Statistics・Building Activity, Australia, June 2026・2026年10月7日
- The Business Times・Gold liquidity deep enough for Asian, Western hubs to coexist, Hong Kong and Singapore say・2026年10月6日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント