TL;DR
昨日の振り返り
- 7日のドル円は158.10円で始まり、158.51円まで上昇した後に157.85円へ反落、158.08円で終了しました。米10年債入札後の利回り低下がドルの上値を抑え、ユーロ円は176.98円まで下落しました。
- 9月FOMC議事録は、前回の0.25%ポイント利上げが全会一致だった一方、インフレの原因や次の一手では見解の違いがあったことを示しました。年内追加利上げの可能性は残りましたが、10月の即時利上げを確定させる内容ではありません。
- 貴金属は金利高・ドル高に押され、OANDAのGold(XAU)CFDは4,111.330ドル、前日比1.26%安で終了。NY金先物12月限は4,140.7ドル、WTI原油11月限は88.28ドルでした。
今日の見通し
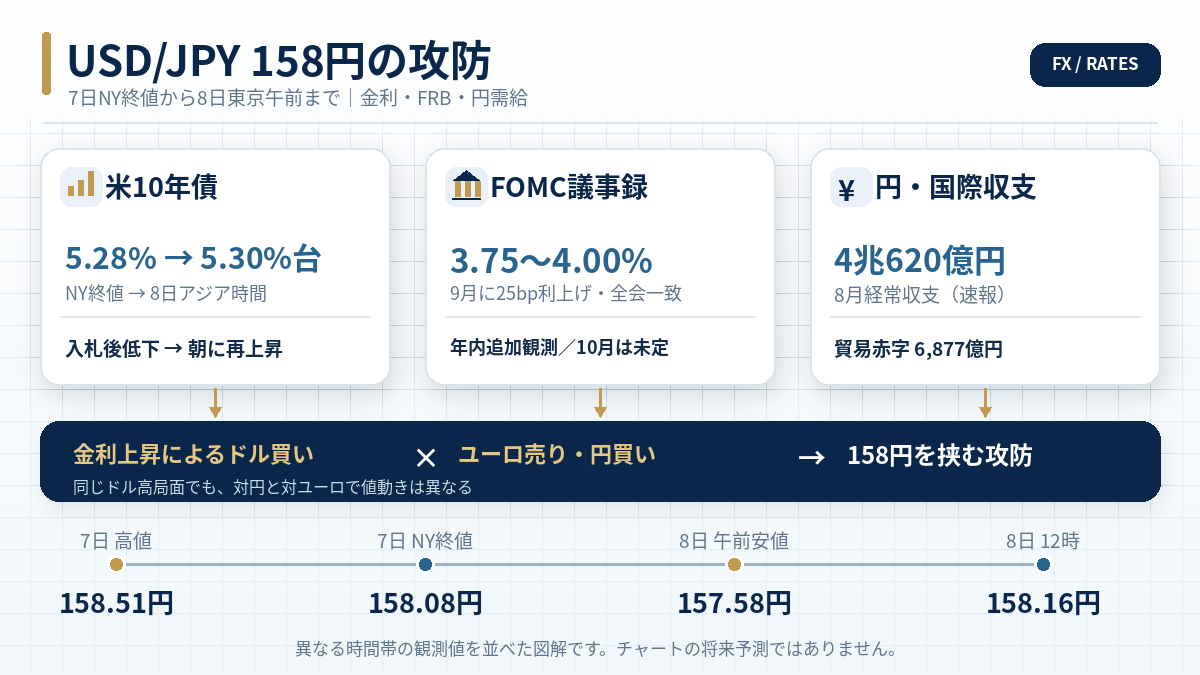
- 8日の東京午前はドル円が157.58円付近まで売られた後、正午には158.16円へ戻しました。前日高値158.51円と本日午前安値157.58円を、まずは短期レンジの観察基準とします。
- Goldは8日アジア時間にスポット価格が4,141ドル前後へ反発しました。Silverは60ドル前後、Platinumは1,665ドル前後。地政学リスクは支えですが、米10年債利回りが5.3%前後で高止まりする限り戻り売りにも警戒が必要です。
- 本日の焦点は17:30のウォラーFRB理事講演、20:30のECB議事要旨、21:30の米新規失業保険申請件数、9日02:00の米30年債入札です。債券・原油・ドルが同じ方向に動くかを重視します。
外国為替:ドル円横ばいの裏でユーロと豪ドルは下落
事実:7日のドル円終値は158.08円、ユーロ円は約1円安
7日のドル円は高値158.51円、安値157.85円、終値158.08円でした。始値158.10円からはほぼ横ばいですが、日中の値幅は66銭あります。7日NY終値時点の米10年債利回りは5.28%です。
一方、ユーロドルは1.1259から1.1197、ユーロ円は178.00から176.98へ下落。フランスの政局・財政不安を背景に欧州債券への警戒が再燃し、ユーロ売りが円やドルに対して目立ちました。豪ドル円も110.41から110.06へ低下。
分析:米金利差のドル買いと、欧州発の円買いが相殺
ドル円の終値だけを見れば静かな一日ですが、実際には米長期金利・フランス国債・クロス円を経由した注文が交錯しました。
8日は前日高値158.51円を超えられるか、反対に157.58円付近の午前安値を再び試すかが短期の判断材料です。
FOMC議事録:利上げ賛成でも次の時期は未確定
事実:9月は25bp利上げ、政策金利は3.75~4.00%
日本時間8日未明に公表された9月15~16日のFOMC議事録によると、委員会は政策金利誘導目標を0.25%ポイント引き上げ、3.75~4.00%とすることを全会一致で決めました。一方、追加引き締めを必要とする理由については、エネルギー・供給制約による物価押し上げを警戒する立場と、国内需要の強さに由来する物価圧力を重視する立場など、見解が分かれています。
多くの参加者は年内の追加利上げが適切となる可能性を見込んだものの、10月会合で実施するとの約束ではありません。Reutersが8日報じた市場の織り込みでは、10月の据え置き確率が81.7%程度。ドル指数は102.25近辺で、米10年債利回りはアジア時間に5.303%前後となりました。
分析:金利の水準と方向を切り分ける
追加利上げを議論していても、すでに市場が年内の利上げを高確率で織り込んでいれば、短期の新情報は小さくなります。
今日のドルとGoldには、FRB高官の発言だけでなく「利回りが5.3%からさらに上がるか、5.2%台に戻るか」が効きやすいと考えます。9日未明の米30年債入札は長期ゾーンの需給を再点検する機会です。
今日の東京市場:158円は方向ではなく攻防線
事実:仲値前の157円台から正午158.16円まで反発
8日の東京午前、ドル円は157.58円付近まで下落した後、米10年債利回りの再上昇とともに買い戻され、正午には158.16円となりました。OANDA配信の東京12時概況では、NY終値158.08円から8銭ほどドル高。ユーロ円も176.53円付近から177円台へ戻し、豪ドル円は109.61円付近を付けた後に110円台を回復しました。
みんかぶFXが9:25に示したドル円理論価格は158.05円、同時点の現値は157.91円でした。同指標の割高判定ゾーンは158.70円超、割安判定ゾーンは157.40円未満です。
分析:ブレイクよりも債券確認を優先
158円ちょうどを挟んだ売買だけでは優位性を判断しにくい局面です。158.51円を上抜くと昨日の高値更新となりますが、米金利が同時に上昇しているかを確認したいところ。逆に157.58円割れでは、157.45円近辺の一目均衡表・転換線など下値の支持が機能するかが焦点です。
日本の一次情報:経常黒字と日銀景気判断
事実:8月の経常黒字4兆620億円、貿易は赤字
財務省が8日公表した8月の国際収支速報では、経常収支は4兆620億円の黒字で、前年同月より4,339億円増えました。内訳は第一次所得収支が5兆1,332億円の黒字、貿易収支が6,877億円の赤字です。
日銀が14:00に公表した10月さくらレポートでは、全国9地域のうち東北と四国の景気判断を引き上げ、残り7地域は据え置きました。全地域が「緩やかに回復」「持ち直し」などの判断を維持しており、景気の急失速を示す結果ではありません。
分析:経常黒字をそのまま即時の円買いと見ない
所得収支の黒字には海外投資から得られる利子・配当などが含まれ、全額が即日円転されるわけではありません。むしろ、原油高で輸入金額が膨らむ圧力と、所得収支による中長期の対外収益を分けてみる必要があります。
日銀の地域判断改善も、直ちに次回会合の利上げを意味しません。今夜は日本材料より米金利に短期の主導権が移りやすいとみます。
アジア・豪州:株安と中国再開をAUDの材料として選別
事実:シンガポール株安、豪州鉱業株軟調、中国は連休明け
シンガポールのThe Business Timesによれば、8日午前9:54(現地時間)のSTIは約2.2%安で、DBS・UOB・OCBCの銀行株が下げを主導しました。同記事では香港ハンセン指数も同時点で約0.2%安。背景には米国債利回りの高止まりと原油を通じたインフレ警戒があります。
豪州ABCの8日12:50(AEDT)時点の集計では、ASX200は8,675.3ポイントで0.6%安、豪ドル米ドルは約0.70ドル、鉄鉱石はトン当たり92.15米ドルで前日比1.1%高でした。ABCが紹介したOxford Economicsの見通しでは、中国の住宅部門が2026年のGDP成長を約1.6%ポイント押し下げるとの推計もあります。
中国本土株式市場と上海黄金交易所は、国慶節連休を終えて8日に取引を再開しました。人民銀行のドル人民元基準値は1ドル=6.7367元で、人民元と中国株の再開後の価格形成は、豪ドルやSilverの工業需要期待にも影響し得ます。
分析:AUDJPYでは円要因、AUDUSDでは中国・株式を分ける
7日の豪ドル円終値110.06円に対し、8日午前は109.61円近辺まで下落しました。豪ドル円は豪ドル米ドルとドル円の掛け算で決まるため、豪州株安と中国住宅市場への慎重な見方が続くなら、AUDUSDの上昇は限定される可能性があります。
一方、RBAの政策見通しを新たに断定するより、中国再開後の鉄鉱石・株式・人民元と、米金利に対する豪ドルの感応度を観測する方が実務的です。
貴金属:Gold反落後の戻りとSilver・Platinumの温度差
事実:7日Goldは1.26%安、8日アジア時間は反発
OANDAのGold(XAU)CFDは7日のNY17:00時点で4,111.330ドル、前日比52.525ドル安(1.26%安)で終了しました。COMEX金先物12月限の同日終値は4,140.7ドルで、前日比46.4ドル安です。
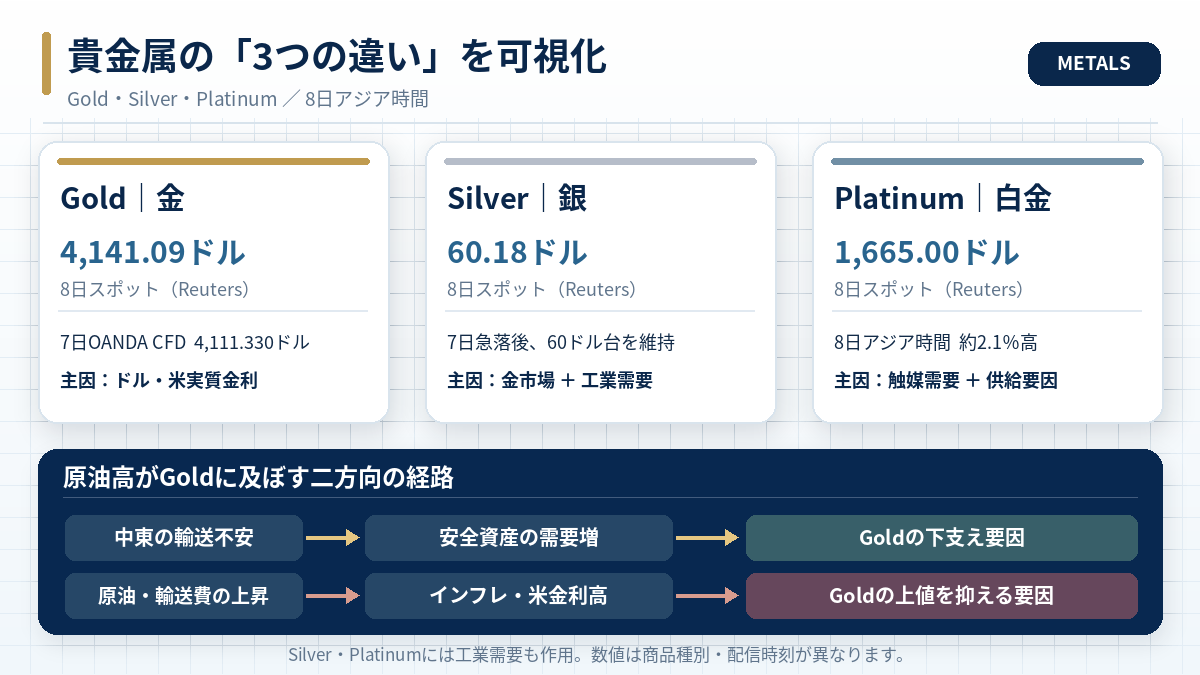
Reutersによると、8日のアジア時間にスポットGoldは一時4,141.09ドル(前日比0.7%高)へ反発。Silverは60.18ドル前後、Platinumは1,665.00ドル前後(約2.1%高)でした。
分析:Goldは4,110~4,150ドル帯で反発の質を確認
Goldの目先の観察帯は、7日終値に近い4,110ドル付近と、8日アジア時間の戻り水準である4,140~4,150ドルです。後者を回復・維持し、米金利が低下するなら買い戻し継続を考えます。反対に米10年債利回りが再上昇する中で4,110ドルを割り込む場合は、反発失敗として一段の調整を警戒します。
60ドル近辺ではGoldの戻りに加え、中国再開後の需要期待や株式リスクも確認したいところです。Platinumには自動車触媒と供給制約という別のドライバーがあり、1,665ドル近辺からの反発が持続するかはGold以上に工業需要見通しに左右されます。
原油:安全資産需要とインフレ圧力は同時に起こる
事実:WTIは7日88.28ドルで反落、8日アジア時間に再上昇
7日のWTI原油11月限は88.28ドルで、前日比1.16ドル下落しました。IEA加盟国による石油備蓄放出の加速方針が供給不安を和らげたためです。しかし8日には海上輸送への攻撃と米メキシコ湾の悪天候による供給停止懸念が材料視され、Reuters配信時点のBrentは102.28ドル、WTIは89.94ドルへ上昇しました。
分析:原油高だけでGold買いと決めつけない
一方、燃料費上昇がインフレ期待と国債利回りを押し上げれば、金利を生まないGoldには逆風です。SilverとPlatinumでは景気減速による工業需要下振れという第三の経路もあります。原油・米10年債・ドル指数・株式がどう組み合わさるかを見て、各金属への影響を判断します。
本日のトレード戦略
外国為替の戦略
ドル円は157.58円と158.51円を観測レンジの両端に置きます。158.51円上抜けを追う場合は米10年債利回りが5.30%を上回って維持できるか、ユーロ円も同時に反発しているかを確認します。157.58円割れでは、157.45円付近の転換線を含め、下方向への追随が継続するかを見ます。
豪ドル円は110円を心理的な目安としつつ、豪ドル米ドルが0.70ドルを回復できるかとドル円の方向を分けて判断します。欧州時間はフランス国債とユーロ円、17:30のウォラーFRB理事、20:30のECB議事要旨、21:30の米失業保険申請件数が重要です。9日02:00の米30年債入札は、金利主導の急変動に備えて持ち越しサイズを落とします。
貴金属の戦略
Goldは4,110ドル近辺の支持と4,140~4,150ドルの戻りを優先して観察します。米金利低下とドル軟化が揃う反発は買い方向の根拠を強めますが、米金利上昇を伴う価格上昇は地政学ヘッドラインによる一過性の動きかもしれません。Silverは60ドルの維持、Platinumは1,665ドル近辺の反発持続を確認し、3銘柄で同じストップ幅を機械的に適用しないようにします。
損切り位置は現在のボラティリティと許容損失から逆算し、含み損の平均化だけで耐える設計を避けます。
引用文献
- みんかぶFX・7日ドル円・ユーロ四本値・2026年10月8日
- みんかぶFX・7日豪ドル円四本値・2026年10月8日
- OANDA・NY市場ダイジェスト・7日・2026年10月8日
- OANDA・東京為替12時概況・2026年10月8日
- OANDA・金(XAU)見通し・2026年10月8日
- みんかぶFX・ドル円理論価格158.05円・2026年10月8日
- FRB・9月15~16日FOMC議事録・2026年10月7日
- Reuters・ドル高とFOMC議事録・2026年10月8日
- Reuters・Gold・Silver・Platinum反発・2026年10月8日
- Reuters・原油上昇と海上輸送リスク・2026年10月8日
- 財務省・令和8年8月中国際収支状況・2026年10月8日
- 日本銀行・地域経済報告・2026年10月8日
- The Business Times・シンガポール銀行株安・2026年10月8日
- ABC News・豪州市場と鉄鉱石・2026年10月8日
- 上海証券取引所・国慶節休場・再開案内・2026年9月17日
- みんかぶFX・本日の予定・2026年10月8日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント