TL;DR
昨日の振り返り
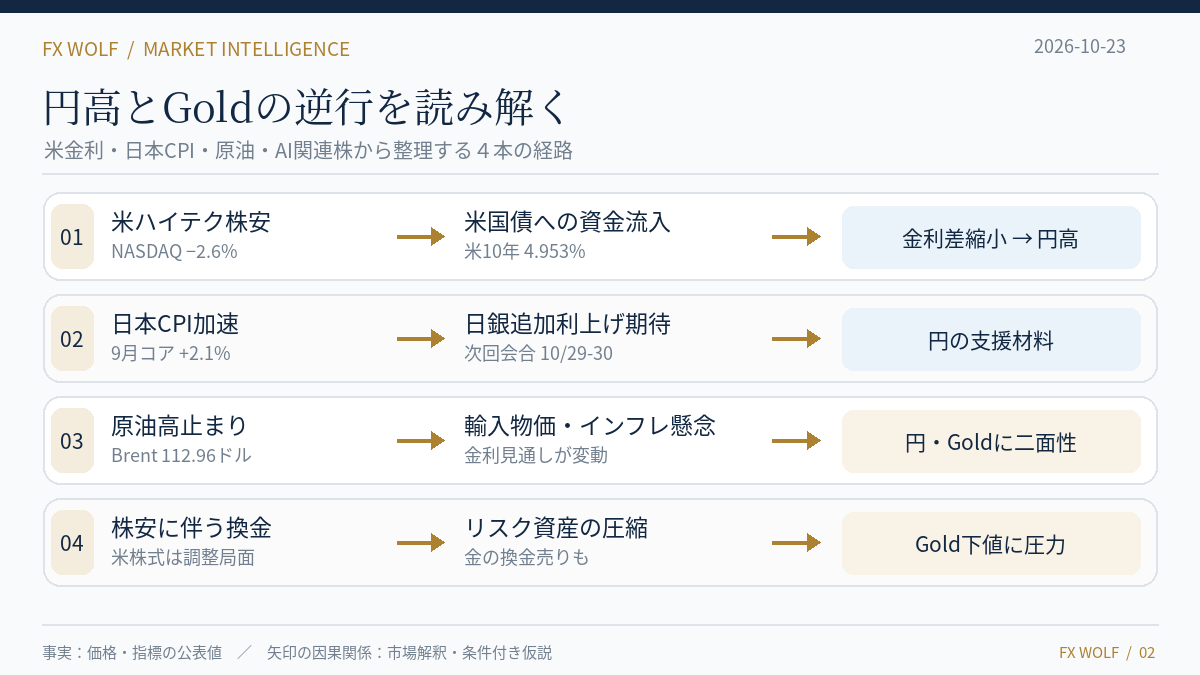
- 22日のドル円は、東京朝の158円台前半から円高方向へ切り返しました。東京午後には156.82円まで下げ、17時の市場概況は157.20~30円でした。AI関連株の急落と米国債への資金流入が、円買い・ドル売りの背景です。
- 米国株はナスダック総合指数が2.6%下落し、米国債利回りが急低下しました。AI投資の採算・資金調達への懸念が「株安・債券高」を同時に生み、ドル円にも波及しました。
- 金は安全資産需要だけでは支え切れず、COMEX金の10月限は22日に4,042.80ドル(前日比2.12%安)で終了しました。銀先物も4.63%下落し、金より大きく売られました。
今日の見通し
- 23日午前のアジア市場ではドル円が156.28円近辺、米10年債利回りは4.953%付近まで低下したとの報道があります。東京市場での戻り売り圧力と、急速な円高後の反発を併せて警戒します。
- 総務省が8時30分に公表した9月の全国コアCPIは前年同月比2.1%(8月1.7%)。日銀の2%目標を9カ月ぶりに上回り、来週の金融政策会合での説明が注目されます。
- Goldのアジア時間の参考値は現物4,025.56ドル前後。Brent原油は一時113ドル前後と高く、地政学的な安全需要とインフレ・金利上昇懸念が金銀白金に逆向きに働く点が焦点です。
10月22日の外国為替市場:円高の中心は米ハイテク株と債券
事実:東京のドル円は158円台から156円台後半へ下落
22日の東京市場では、朝方にドル円が158.25円を付けた後、上値を切り下げました。フィスコの東京市場概況によると、午後は株価下落に伴うリスク回避の円買いが強まり、夕方の安値は156.82円、17時時点は157.20~30円でした。前日21日のドル円は158円台前半を中心とする取引だったため、方向感の変化が際立ちます。なお、外国為替の「終値」は配信会社や採用するニューヨーク時刻で異なるため、本稿では取引時刻を添えて比較します。
米国時間の22日には、AI投資の巨額支出に対する収益性の懸念が強まりました。AP通信によれば、S&P500は約1.2%、ナスダック総合は約2.6%下落しました。米国債に資金が流入し、株式と債券の価格が逆方向に動く典型的なリスク回避局面となりました。AI関連銘柄の下落を、単なる個別企業の決算反応として片付けず、資金調達コスト・社債市場・為替へ伝わる可能性を考える必要があります。
分析:ドル売りと円買いを分解して観察したい
ドル円の下落要因は少なくとも二つあります。第一は米国債利回り低下による日米金利差の縮小期待で、ドル売りを促す経路です。第二は世界の株式・信用リスクに対する警戒から、低金利調達通貨である円の売り持ちを縮小する経路です。円がドル以外の通貨に対しても上昇しているなら後者の比重が大きく、ドル指数と米金利だけが低下しているなら前者の比重が大きいと考えられます。
ただし、資金フローの実績が公表されていない以上、「キャリートレードの大規模解消が起きた」と断定はできません。実務的には、ドル円・ユーロ円・豪ドル円と、米10年債利回り・日経平均先物を同時に見ることが有用です。株価が反発しても米金利低下が続くなら、ドル円の戻りは限定的になり得ます。一方、米金利と株価が同時に反発すれば、円高の巻き戻しは速まる可能性があります。
23日の日本CPI:日銀の物価判断と円相場
事実:全国コアCPIは前年比2.1%、基調物価にも広がり
総務省統計局は23日午前8時30分、2026年9月分の全国消費者物価指数を公表しました。生鮮食品を除く総合(コアCPI)は前年同月比2.1%上昇と、8月の1.7%から加速し、9カ月ぶりに2%を超えました。生鮮食品とエネルギーを除く指数も2.4%上昇で、8月の1.9%を上回っています。エネルギーだけの一時的な値上がりに限らず、幅広い品目への転嫁を検討する必要がある数字です。
日銀は9月に政策金利を1.25%へ引き上げています。10月29~30日の次回会合では据え置きを見込む報道が多いものの、物価見通しの引き上げや12月以降の追加利上げに関する示唆が材料になり得ます。政策金利の現状と、今後の市場予想は明確に区別してください。また、CPIが上振れたという事実だけで、次回会合の利上げが決まったことにはなりません。
分析:円高材料だが、原油高との相互作用が複雑
一般に、日本の基調インフレが強まれば日銀の追加利上げ観測を通じて円の支援材料となります。一方、輸入原油の上昇が物価指数に及ぼす影響は日本の購買力を圧迫し、貿易収支にも悪影響を及ぼし得ます。したがって「CPI上昇=必ず円高」という単純な関係ではありません。内需・サービス価格とエネルギー寄与を分ける必要があります。
注目したいのは、今後の日銀高官の発言でインフレの持続性と賃金・サービス価格への言及が増えるかです。円高が米金利低下に主導されている現在、日銀に対する見方が一段と強まれば二つの要因が同方向に働く一方、早期利上げを否定する発言があれば急落後の反発を誘発する可能性があります。
米国債、AI投資、原油:安全資産間の選別
事実:米長期金利は5%を下回り、原油は高止まり
Reutersの23日アジア市場報道によると、米10年国債利回りは一時4.953%近辺に低下し、ドル指数は101.52付近まで軟化しました。ドル円は156.28円近辺で、円の対ドル上昇が進んでいます。香港や中国本土でもAI関連投資への懸念が市場心理を冷やし、中国CSI300は下押し圧力を受けました。香港ハンセン指数は前日の大幅下落後、23日午前には小幅の反発を試みました。
これと同時に、供給不安を背景とする原油高が続いています。Reutersが報じた23日のアジア序盤のBrentは112.96ドル/バレル、WTIは98.12ドル/バレルでした。22日の急騰後には小幅調整していますが、水準自体は高止まりです。背景にはサウジアラビアへの攻撃やリビアの供給障害に関する報道があります。値は先物の限月・観測時刻により異なるため、画面上の現物指標と無条件で比較しないでください。
分析:株安なら金高、という一方向の関係は成り立たない
株式から逃避する資金がまず米国債に向かうと、米長期金利低下とドル安が金に追い風となることがあります。しかし、原油高が長期化するとインフレ期待が上昇し、将来の政策金利や実質金利への見方は逆向きに変化します。さらに、株価急落時に証拠金確保や損失補填のため金が一時的に換金売りされることもあります。この三つの経路のどれが優位かを確認するべきです。
Brentが110ドル台を維持しているか、米10年債利回りが5%を回復するか、ドル指数が再び上向くかを同時に追います。米金利が低下し続けても金が反発しないなら、金自体のポジション整理や需給要因が強いという仮説を優先し、安易な逆張りは避けたい局面です。
Gold・Silver・Platinum:同じ貴金属でも価格の決定要因は違う
事実:金銀先物が急落、現物金は4,000ドル台前半
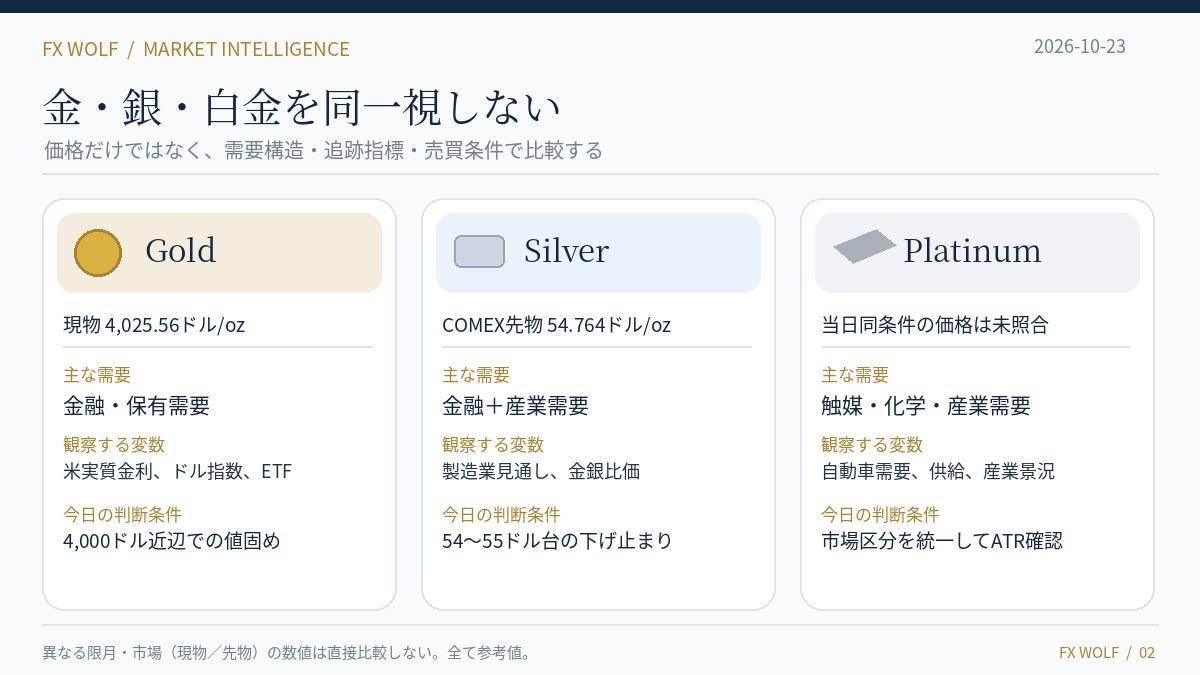
22日のCOMEX金10月限は4,042.80ドル/トロイオンスで取引を終え、前日比87.70ドル(2.12%)下落しました。COMEX銀先物も54.764ドル/トロイオンスまで下げ、下落率は4.63%でした。23日アジア時間の現物金は4,025.56ドル近辺との報道があります。別市場・別限月の数値を一つの連続系列として扱ってはいけません。金・銀とも足元でボラティリティが高まっています。
Platinumについては、23日昼前までに同じ時刻・同じ市場区分で比較できる信頼性の高い価格を十分に照合できていません。したがって本稿では現在価格や前日比を捏造せず、価格確認後に判断すべき条件を整理します。産業用途が多い白金は、自動車触媒・化学用途の需要や南アフリカ等の供給事情にも左右され、金の安全資産需要だけでは説明できません。
分析:強い金と弱い銀・白金なら景気懸念を示唆
Goldは金融資産としての保有需要、中央銀行・ETF等のフロー、実質金利に比較的敏感です。Silverはこれに加えて太陽光発電・電子部品など産業需要の見通しが影響します。Platinumも触媒・工業需要の景況感を無視できません。ゆえに金だけが底堅く銀と白金が弱い局面は、リスク回避が優勢な一方で景気敏感金属への評価が下がる状態と整合的です。ただし、その日の相対騰落だけで景気後退を断定することはできません。
当面は金4,000ドルの節目が心理的な支持帯として働くかを確認します。銀は54~55ドル台の値固めが先で、急落後の反発があってもトレンド転換と早合点しない方が安全です。白金はまず当日利用する現物・先物・CFDの基準市場を固定し、前日高安と直近ATRを算出してから売買条件を決めます。安値が更新され続ける場合に金と連動するという仮定は採用しません。
アジア・豪州:香港株、資源価格、豪ドルをどう見るか
事実:アジア株にAI投資懸念、豪州の金利水準は高い
23日午前のReutersアジア市場報道では、日本株や韓国株が下落し、香港市場は前日の急落を受けて方向を探っています。香港・中国本土の値動きは、中国需要に連動しやすい豪州の資源株や豪ドルに伝わる可能性があります。シンガポールを含むアジアの投資家にとっても、米ハイテク株と米国債の値動きが取引開始時点の重要な情報になります。個別のシンガポール株価や豪ドルレートについては当日同時刻の照合ができないため数値を掲げません。
豪州ではRBAの政策金利は9月の引き上げ後4.60%であり、金利面では米日とは異なる景色です。23日には豪統計局の年次国民経済計算等の公表日が設定されていますが、本稿の基準時点までに当該公表値の十分なクロスチェックはできていません。速報数値を推測して豪ドルの材料にせず、実際に値が確定した場合だけ組み入れます。豪州の材料を毎日機械的に取り上げる必要はありません。
分析:豪ドル円の下落は豪ドル安と円高を分けて判断
豪ドル円が下落していても、AUD/USDが下落しているのか、それともUSD/JPYがより速く下落しているのかで意味が違います。後者なら豪州固有の悪材料を探すより、世界的なリスク回避による円買いの説明力が高くなります。AUD/USDが中国株や鉄鉱石価格とともに下落するなら、資源需要への警戒と結び付けて評価できます。
原油高も豪ドル円に対して単純な強気材料ではありません。エネルギー関連の輸出企業には追い風でも、世界景気減速懸念や高金利の長期化が優勢なら景気敏感通貨の豪ドルが売られる可能性があります。豪州の政策見通しと対外需要という二つの軸を分け、株式市場の寄り付きや中国市場の方向感を確認してから取引するのが妥当です。
今日の想定シナリオと検証ポイント
事実:週末前に複数の材料が衝突
本日ここまでの主な基準値を整理します。すべて異なる市場・時刻の参考値であり、リアルタイムの同時気配ではありません。
| 対象 | 確認済み参考値 | 時点・留意点 |
|---|---|---|
| USD/JPY | 約156.28円 | 23日アジア時間、Reuters報道 |
| 米10年債利回り | 約4.953% | 23日アジア時間、Reuters報道 |
| ドル指数 | 約101.52 | 23日アジア時間、Reuters報道 |
| Gold(現物) | 約4,025.56ドル/oz | 23日アジア序盤、WSJ報道 |
| Gold(COMEX10月限) | 4,042.80ドル/oz | 22日取引終了値、WSJ報道 |
| Silver(COMEX先物) | 54.764ドル/oz | 22日取引終了値、WSJ報道 |
| Brent先物 | 112.96ドル/bbl | 23日アジア序盤、Reuters報道 |
| 日本コアCPI | 前年同月比2.1% | 9月分、23日8:30公表 |
分析:方向性よりも条件一致を優先する
円高継続シナリオでは、米長期金利が5%を下回り、米株先物・アジア株が弱く、ドル円が戻り高値を更新できない状態を想定します。156円近辺を試す場合でも、欧州勢参入時に買い戻しが入る可能性があります。逆に反発シナリオでは、米株先物の下げ止まり、米利回りの反発、ドル円の短期高値更新という条件がそろうかを検証します。値が一定水準を触れただけではエントリー根拠として不十分です。
金の反発シナリオは、4,000ドル付近の売り圧力が弱まり、ドル指数と実質金利の上昇が収まることが前提です。続落シナリオは、4,000ドル割れに加え戻り売り・銀の相対的な弱さが続く場合です。原油の突発的な変動があると金利と金の反応が一時的に逆転することも想定し、平時より小さいリスク量で検討します。
本日のトレード戦略
外国為替の戦略
ドル円の第一候補は戻り売りですが、156円台への急落後だけに追撃売りは避け、5分足・15分足で戻り高値が切り下がるかを待ちます。具体的には、米10年債利回りが5%未満で推移し、円高がクロス円にも波及していることを確認したうえで、戻りの失速から前の安値を試す値動きを狙います。直近戻り高値を明確に上抜けたらシナリオを取り消し、エントリー方向を再評価します。急変時は固定幅の損切りだけでなくATRに応じた許容変動も確認します。
反発狙いは条件を厳しくします。米株先物・米利回り・ドル円の三つがそろって反転した場合に限り、直近レンジ上限の上抜けと押し目の維持を見ます。豪ドル円はAUD/USDとドル円を分解し、豪ドル自体の弱さがないのに円高だけで売る場合は、円高の反転リスクを意識します。週末・NY時間の流動性低下、中東関連の突発報道でスプレッドが広がり得ることも前提とします。
貴金属の戦略
Goldは4,000ドル近辺を観察水準とし、下落途中を無条件で買い下がらず、反発後の安値切り上げ・ドル指数低下を確認してから小さく試す方針です。4,000ドルを明確に割り込み、戻りも弱い場合は買い仮説を取り消します。一方、短時間の上抜けだけでは本格的な上昇トレンド回復とみなしません。先物・スポット・CFDの約定基準が異なる点も検証時に統一します。
Silverは金より値幅が大きく、54~55ドル近辺での持ち合い形成を確認するまで強気の追随を抑えます。Platinumは市場間の同時刻価格を照合したうえで、相対強弱とATRを基準に取引可否を決め、数値を確認できない間は具体的な価格指値を示しません。金銀白金を一括した「安全資産ロング」にせず、各銘柄の産業需要と需給を区別することが大切です。
引用文献
- Reuters・Yen shines as AI jitters spur safe-haven rush・2026年10月23日
- Reuters・Asian shares wobble as tech rout boosts bonds, dents rate hike bets・2026年10月23日
- Reuters・Oil little changed as supply concern lingers amid Houthi attacks on Saudi Arabia・2026年10月23日
- Reuters・Japan core inflation exceeds BOJ target, cements near-term rate hike chance・2026年10月23日
- 総務省統計局・消費者物価指数 2026年9月分・2026年10月23日
- 総務省統計局・新着情報 消費者物価指数全国2026年9月分・2026年10月23日
- 共同通信(デイリースポーツ)・物価上昇9カ月ぶり2%台 9月全国・2026年10月23日
- フィスコ(株探)・東京為替:ドル・円は大幅安、午後は円買い優勢・2026年10月22日
- AP通信・Sharp drops for AI stocks overwhelm markets worldwide as oil prices jump・2026年10月23日
- Wall Street Journal・Gold is Flat, Likely to Consolidate in Near Term・2026年10月23日
- Wall Street Journal・Comex Gold Settles 2.12% Lower at $4042.80・2026年10月23日
- Australian Bureau of Statistics・October 2026 Release Calendar・2026年10月23日
- The Australian・Jim Chalmers flags weakening growth and rising unemployment・2026年10月23日
- Reuters・Japan weighs phasing out gasoline subsidies from December as costs mount・2026年10月23日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント