TL;DR
昨日の振り返り
- 14日発表の米9月CPIは総合が前年同月比3.7%、前月比0.6%と予想以上に加速しました。ドル円は一時158.95円まで上昇しましたが、FRB高官の慎重な発言と米国債利回り低下で158.05円まで反落しました。
- NY金先物12月限は4,107.90ドル(前日比69.40ドル安)で終了しました。CPI直後は金だけでなく銀・プラチナも売られ、貴金属全体で金利上昇への警戒が表れました。
- 原油は中東の輸送・供給リスクから14日にBrentが106ドル台で終了しました。一方、15日朝には供給緩和策の観測から104ドル台へ下落し、インフレ圧力と供給回復期待が綱引きしています。
今日の見通し
- 15日午前のドル円は157円台後半までドル売りが進みました。158.00円と前夜の158.05円、158.95~159.00円を確認ポイントとし、米PPI・小売売上高の前に一方向を決めつけない姿勢が適切です。
- 豪9月雇用者数は前月比39,300人減、失業率は4.7%でした。RBAの早期追加利上げ観測が後退し、AUD/USDやAUD/JPYは景気懸念と米ドル全体の動きを分けて見極める必要があります。
- 東京時間10時23分のCOMEX金先物12月限は4,164.30ドルと、前日の急落から時間外で反発しました。21時30分の米PPI・小売売上高は、金・銀・プラチナの反発が続くかを判断する重要な材料です。
米CPI:高インフレでもドル高が持続しなかった理由
事実:総合3.7%、コア2.6%で利上げ観測が再燃
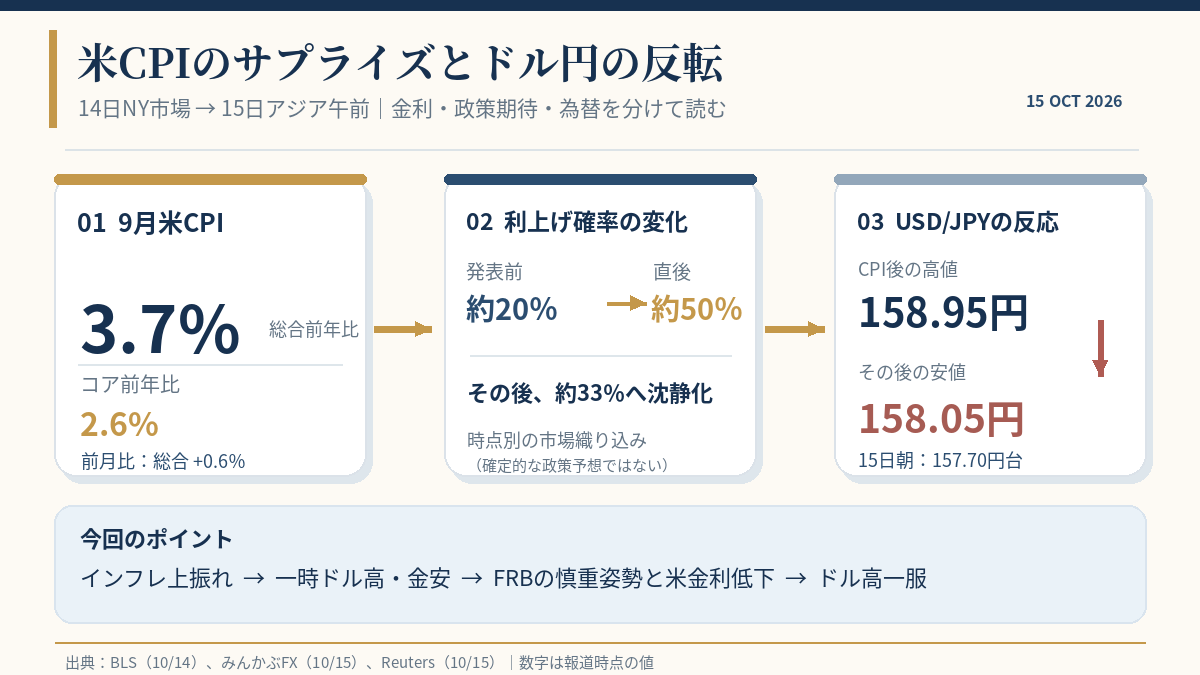
14日21時30分(日本時間)に公表された米9月消費者物価指数(CPI)は、総合が前月比0.6%、前年同月比3.7%でした。米労働統計局(BLS)の公表資料によると、前年比は8月の3.4%から加速しました。食品とエネルギーを除いたコア指数は前月比0.3%、前年同月比2.6%で、こちらも市場予想を上回りました。
この結果を受け、米連邦準備制度理事会(FRB)が次回会合で利上げする確率は、市場の推計で発表前の20%前後から一時50%程度へ上昇しました。ただし、その後は33%程度に低下しています。
分析:材料そのものより「金利とポジションの事後反応」が重要
予想を上回るCPIは通常、米金利上昇とドル買いを連想させます。しかし今回はインフレ統計の発表直後と、米国市場が一巡した後とで方向が変わりました。FRB高官は性急な追加利上げに慎重な姿勢を示し、株価下落に伴う安全資産としての米国債買いも長期金利を押し下げました。ドル指数は15日アジア時間に102.06付近へ小幅に低下したとロイターは報じています。
今回の相場は「CPIが強い=その日の終値も必ずドル高」とは限らない典型例です。政策期待の変化と実際の長期金利の変化を別系列として確認する必要があります。今晩のPPIと小売売上高が高水準なら再度利上げ期待が強まる可能性がありますが、景気鈍化を示せば逆に長期金利は低下しかねません。
ドル円・主要通貨:159円の手前から157円台へ
事実:158.95円到達後に158.05円、東京朝はさらにドル安
みんかぶFXの15日朝の市況によると、ドル円はCPI発表後に158.95円へ上昇しましたが、159円の売りを突破できず、その後158.05円まで反落しました。日米通貨当局による過度な円安へのけん制が意識されたことも、159円手前での買いを慎重にした一因とされています。15日10時10分の記事では157.70円台までの下落が伝えられました。三菱UFJ銀行の10時の公表仲値157.99円は銀行の顧客取引用基準値であり、同時刻のインターバンク現物約定値とは異なります。
ユーロドルは米CPI後に1.1113ドルまで下落してから1.11ドル台後半へ戻しました。ポンドドルも1.3130ドル台へ売られた後、1.3200ドル台を回復しました。円高だけでなくドルの全面高が一巡した面があり、EUR/USDやGBP/USDを並べて見ることで円独自の材料とドル側の材料を分けやすくなります。
分析:158円は節目だが、PPI前の逆張りは時間帯を選ぶ
158円付近の攻防は、心理的な節目と前夜の急反落後の売買が重なる局面です。最初の判断点は157.70円近辺で下げが止まるか、158.00~158.05円への戻りが売られるかです。上方向では158.50円、さらに158.95~159.00円が前夜の反落を検証する水準になります。
今晩21時30分には米PPI、小売売上高、新規失業保険申請件数などが重なります。発表直後のスプレッド拡大・約定遅延を考慮せず、バックテスト上の固定2pips程度の損切りを機械的に適用するのは危険です。イベントを跨ぐポジションを縮小する判断も戦略の一部と考えます。
貴金属:Gold、Silver、Platinumは同じ反発力ではない
事実:金の急落後に時間外反発、銀は下落率が大きい
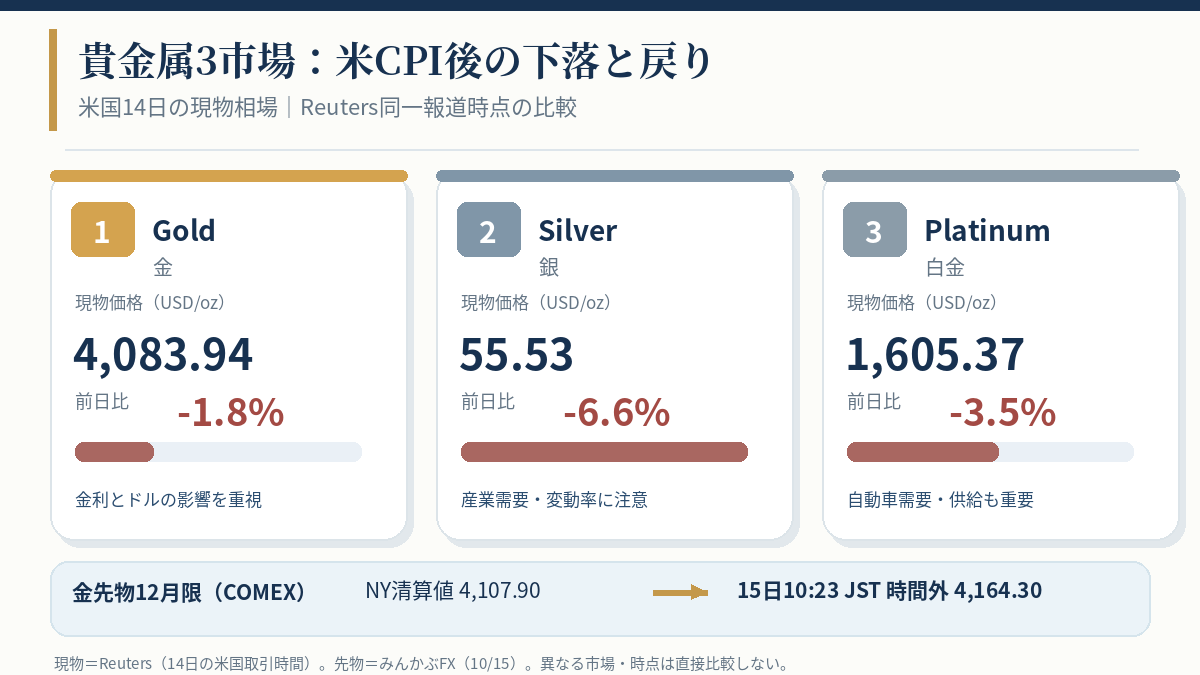
14日のNY金先物12月限(COMEX)終値は1トロイオンス4,107.90ドル、前日比69.40ドル安(1.66%安)でした。ロイターが米国14日の市況として伝えた現物金は一時4,083.94ドル、前日比1.8%安です。同じ報道時点で現物銀は55.53ドル(6.6%安)、現物プラチナは1,605.37ドル(3.5%安)でした。現物価格と先物12月限の終値は市場と時点が異なるため、数値差を同一銘柄の裁定機会とはみなしません。
15日10時23分(日本時間)のみんかぶ商品市況では、COMEX金先物12月限の時間外取引が4,164.30ドルとなり、前日清算値比56.40ドル高(1.37%高)へ反発。一方、東京金先物2027年8月限は1グラム21,507円、114円安(0.53%安)でした。ドル建て金の上昇と円高が同時に起きると円建て金の上値が抑えられるため、この方向差に矛盾はありません。
| 市場・基準時点 | 確認できた水準 | 前日比など |
|---|---|---|
| COMEX金・26年12月限、14日NY清算値 | 4,107.90ドル/oz | -1.66% |
| COMEX金・26年12月限、15日10:23 JST時間外 | 4,164.30ドル/oz | +1.37%(前日清算値比) |
| 現物銀、ロイター14日米国市場の報道時点 | 55.53ドル/oz | -6.6% |
| 現物プラチナ、同報道時点 | 1,605.37ドル/oz | -3.5% |
| 東京金・27年8月限、15日10:23 JST | 21,507円/g | -0.53% |
分析:銀と白金は金より景気感応度にも注意
金の主要な短期要因はドル、実質金利、中央銀行の買いと地政学リスクです。CPIによって金利の先高観が増すと、利息を生まない金の保有機会費用が高まりやすくなります。ただし、株式市場の急落や不透明感が強いと、安全資産需要が同時に発生することもあり、金利と金価格の単純な逆相関を固定的に仮定できません。
銀は金融資産としての性格に加え、太陽光発電・電子部品などの産業需要に敏感です。今回、ロイターの同一報道時点で銀の下落率が金を大きく上回ったことは、投機的なポジション調整や景気懸念にも整合的ですが、売りの内訳までは確認されていません。プラチナも自動車触媒など工業用途を持ち、景気見通しと供給リスクの双方が効きます。したがって「金が戻ったから銀・プラチナも同率で買う」とは考えず、各金属の前日高値回復、ドルとの相関、値幅と流動性を別々に評価します。
日本:機械受注の強さと円相場をどう結びつけるか
事実:8月の民間設備投資先行指標は市場予想超え
内閣府は15日、2026年8月の機械受注統計を公表しました。船舶・電力を除く民需は前月比5.2%増と、市場予想の2.3%増を上回りました。前年同月比は18.6%増で、予想の15.6%増を超えています。受注は設備投資の先行指標ですが、単月の振れには注意が必要です。
この日の東京外国為替市場では、米国側の金利見通し修正と円安警戒が主な値動きの材料で、機械受注を受けて直ちに持続的な円買いが生じたと断定できるデータはありません。10時台には小枝日銀審議委員が、物価上振れリスクを踏まえ、追加利上げに過度に慎重になるべきではないとの考えを示しました。
分析:国内指標と円相場の因果を無理に結ばない
機械受注が強いことは企業部門の投資意欲には前向きですが、米国のCPIに比べて為替市場への即時影響が小さい可能性があります。特に当日は米ドルと米長期金利が世界の通貨を動かしており、円高を日本の機械受注だけで説明するのは適切ではありません。
香港・シンガポール:アジアの株安と通貨の反応
事実:米CPI後の株式リスク回避、シンガポールドルは底堅さ
15日のロイターのアジア市場報道では、MSCIアジア太平洋株指数が一時1.2%下落し、韓国KOSPIは5.6%安、日経平均も1.3%安となりました。金融引き締め警戒に加えてAI関連企業の資金調達コストやバリュエーションが見直され、香港を含む域内ハイテク株にも売り圧力が波及しています。指数騰落率は報道時点のもので、各市場の15日終値ではありません。
シンガポールでは、14日に金融管理局(MAS)がS$NEER政策バンドの傾き、中心、水準幅を据え置きました。これまでの引き締め後の休止という判断です。15日には米国債利回り低下に伴ってシンガポールドルが対米ドルで底堅く推移したことが報じられました。シンガポールの金融政策は政策金利ではなく為替レートを中心に運営されるため、単純な「SGD金利差」だけでは説明しきれません。
分析:香港株安とSGD高を同一のリスク指標にしない
香港は国際的なハイテク企業の資金調達環境と、中国本土の需要見通しの影響を強く受ける市場です。一方、シンガポールドルはMASの政策バンドのもとで貿易加重為替レートが管理され、米国債利回りの低下と政策期待が下支え要因になり得ます。アジアの株価が下がる一方でSGDが強い場合もあり、単一の「アジアリスク回避」として一括りにしないことが重要です。
中国の9月生産者物価指数(PPI)は前年比5.0%上昇、消費者物価指数(CPI)は同0.9%上昇でした。上流の資源・エネルギー価格の上昇が消費者需要の回復と同じ速度では伝わっていないことを示唆します。豪州資源通貨や銀・プラチナへの影響を評価する際は、中国の生産者物価と最終需要を区別する必要があります。
豪州:雇用者数減少でRBA追加利上げ観測が後退
事実:雇用39,300人減、失業率4.7%
豪州統計局(ABS)が15日9時30分(日本時間、11時30分AEDT)に発表した9月雇用統計では、季節調整済みの就業者数が前月比39,300人減、失業率は4.7%でした。内訳はフルタイム就業者が34,400人増えた一方、パートタイムが73,700人減少。労働参加率は66.8%へ低下し、不完全就業率は6.3%へ上昇しました。前年比やトレンド推計と単月の季節調整値は区別して読む必要があります。
ロイターによれば発表後、AUD/USDは一時0.6953ドル付近へ下げ、11月のRBA利上げ織り込みは約10%まで低下しました。
分析:AUDの短期方向と資源価格の影響は分けて検証
今回の雇用統計は豪ドルにとって金融政策期待の面では弱材料です。しかし豪ドル円はAUD/USDとUSD/JPYの積に近いため、AUD/USDが下落してもドル円も下落すれば豪ドル円の下げは拡大し得ます。逆に米ドル全体が下がる局面ではAUD/USDの下げ幅が縮まる可能性もあります。
鉄鉱石や石炭などの価格動向、中国の実需、豪雇用とRBAの反応関数を分けて観察します。
原油と地政学:インフレ再燃と供給回復の綱引き
事実:Brentは106ドル台から15日朝104ドル台へ
14日は中東の石油施設や海上輸送を巡る攻撃・報復懸念から原油が上昇し、Brentは106ドルを上回って引けました。15日早朝のロイター報道ではBrentが前日比1.39ドル安の104.67ドル、WTIが1.02ドル安の94.07ドルとなっています。米国が過去に制裁対象原油を運搬した船舶への規制緩和を検討しているとの見方や、供給増加への期待が下押し材料となりました。
ただし、中東情勢が落ち着いたことを意味しません。ホルムズ海峡の通航、船舶保険料、原油輸送費、ロシア・中東の供給量など、価格変動を左右する要因はなお複数あります。米エネルギー情報局(EIA)の在庫統計も祝日の影響で公表日程に注意が必要です。
分析:原油上昇がドル高にも金安にも働く条件
原油高は輸入国のインフレ・交易条件・企業収益に負担をかけます。米国の場合、インフレ期待が強まって政策金利の引き上げ観測が優勢ならドル買い・金売りにつながりやすく、一方で景気懸念が強く株式・債券が買われる局面では金利低下とドル安が起き得ます。価格だけから一意の方向を決めず、
足元のBrent104~106ドル台は「反落したので供給リスクは解消」と評価できる水準ではありません。今日の東京市場における原油安は一時的な金利低下材料になり得るものの、ヘッドラインで急反転する可能性があり、ポジションサイズを通常時より抑制する理由になります。
本日のトレード戦略
外国為替の戦略
ドル円は、まず157.70円近辺の朝方安値圏と158.00~158.05円の回復・定着を確認します。157円台で売りを追いかける戦略は、米指標直前の買い戻しに巻き込まれやすい点に注意します。158.50円を回復した場合でも、前夜の158.95円から159.00円の売り圧力を越えられるかが次の検証点です。反対に157.70円を明確に割れば、新たな安値形成後の戻りの弱さを見てから方向を評価します。
AUD/USDは0.6953ドル付近を豪雇用統計後の参照水準とし、豪国債利回りと米金利の相対変化を確認します。AUD/JPYを取引する場合は、豪ドル米ドルとドル円を別々にチェックして、どちらの要因で動いたのかを特定します。香港・シンガポールの通貨を含むアジア通貨全般は、株式市場の下落率だけでなくドル指数と各国金融政策の違いを優先します。
今夜21時30分(JST)に米PPI、米小売売上高、新規失業保険申請件数などが予定されています。最初の1~5分は板の薄さとスプレッド変動で通常より不利な約定になりやすいため、イベント時間を除外するバックテストと含めるバックテストを分け、実運用では指値・逆指値の滑りと最大許容損失を事前に設計します。方向予測よりも、予想と結果の乖離、長期金利の追随、最初の反応の持続性を重視します。
貴金属の戦略
Goldは14日NY清算値4,107.90ドルから15日午前の時間外4,164.30ドルへ戻しており、反発が前日の下落幅をどこまで埋めるかが焦点です。前日現物金の一時4,083.94ドルと先物の水準を混在させず、先物を売買するなら同一限月・同一取引所・同一セッションの高値安値でトレード条件を作ります。米PPI後に米金利が再上昇すれば反発失速、米金利とドルがともに下げれば買い戻し継続という条件付きシナリオを置きます。
SilverとPlatinumは前日にGoldより大きく下落したため、単なる押し目買いには十分な根拠がありません。金との価格比率、各金属固有のボラティリティ、工業需要への感応度を確認し、金が戻っても銀・白金が追随しないケースを許容します。固定のドル幅で三市場に同一の損切りを置くのではなく、それぞれのATRとスプレッドに基づき損失額を揃える方が、検証条件を統一しやすくなります。
今日の核心は「CPIが強かった」ことそのものではなく、その後の米金利・ドル・原油・株式の連鎖反応です。アジア午前に観測できた反発や下落がNY時間にも続くとは限らず、確定値と速報値を区別し、各市場の約定可能時間とデータ取得時点をそろえることを優先します。
引用文献
- 米労働統計局・Consumer Price Index — September 2026・2026年10月14日
- Reuters・Dollar retreats from 18-month high despite hot CPI as Fed officials temper hike bets・2026年10月15日
- みんかぶFX・本日の見通し ドル円は158円台を中心に方向性を探る展開・2026年10月15日
- みんかぶFX・東京金 NY市場時間外は反発も東京金はマイナス圏・2026年10月15日
- みんかぶFX・金は1.66%安 NY金終値・2026年10月15日
- みんかぶFX・三菱UFJ銀 ドル円公表仲値157.99・2026年10月15日
- Reuters・Gold drops over 1% as hot US inflation data boosts Fed hike bets・2026年10月14日
- Reuters・BOJ should not be overly cautious in raising rates, board member Koeda says・2026年10月15日
- 内閣府経済社会総合研究所・令和8年8月実績 機械受注統計調査報告・2026年10月15日
- トレーダーズ・ウェブFX・8月機械受注 船舶・電力除く民需の結果・2026年10月15日
- 豪州統計局・Labour Force, Australia, September 2026・2026年10月15日
- Reuters・Australian employment falls in September, quashing rate hike risk・2026年10月15日
- Reuters・Asian markets sell off as AI trades crumble after hot US CPI data・2026年10月15日
- The Business Times・Nasdaq ends sharply lower as hot inflation data stirs rate hike worries・2026年10月15日
- The Business Times・MAS holds monetary policy settings after two straight tightenings・2026年10月14日
- The Wall Street Journal・Singapore Dollar Strengthens Amid Falling U.S. Treasury Yields・2026年10月15日
- Reuters・China factory-gate inflation heats up as commodity costs rise・2026年10月14日
- Reuters・Oil prices fall as investors weigh supply outlook, Middle East tensions・2026年10月15日
- The Business Times・Oil edges up as Middle East and Russia hostilities imperil flows・2026年10月15日
- みんかぶFX・ドル売り継続 FRB高官らは追加利上げ急がず・2026年10月15日
- みんかぶFX・本日の予定 経済指標・2026年10月15日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント