TL;DR
昨日の振り返り
- 20日のドル円は米住宅指標の弱さと米・イラン協議を巡る未確認情報で一時157円台へ下落しましたが、和平合意が近いとの観測が否定されると158円台へ戻しました。
- 20日の米国市場では債券利回りと原油が材料ごとに振れ、ドルと貴金属の方向感は定まりませんでした。金先物のニューヨーク清算値は4,122.40ドル、銀先物は57.706ドルと報じられています。
- 香港ではAPEC財務相会合が開幕し、域内金融の安定とデジタル投資が議題になりました。原油・AI投資と通貨への影響は短期材料と中期テーマを分けて考える必要があります。
今日の見通し
- 21日は日本の9月貿易統計が重要です。輸出は前年比16.7%増と13か月連続で伸びた一方、市場予想20.1%増を下回り、貿易赤字は5,365億円でした。数量・価格要因と円相場の反応を分けて確認します。
- 豪州ではRBA副総裁がインフレ見通しの悪化に警鐘を鳴らし、豪ドルの支援材料になりました。豪雇用減速と追加利上げリスクが併存し、一方向の追随は危険です。
- Gold現物は21日アジア時間に4,117.90ドル程度。原油の供給不安が金利期待に波及する局面では、金の安全資産需要と高金利による逆風を同時に観察します。
相場の全体像:原油・米金利・ドルが短時間に反転
事実:米住宅指標とイラン協議観測でドル円は往復
20日のニューヨーク外国為替市場では、米住宅関連指標が市場予想を大幅に下回り、ドル売りが先行しました。米国とイランの協議について「近く合意」とする未確認情報が広がると、原油安と米国債利回りの低下が同時に進み、ドル円は157円台へ下押ししました。しかし協議に関与する外交官が合意間近との情報を否定したと報じられ、ドル円は158円台へ切り返しています。これは和平成立を確認した値動きではなく、情報の真偽に対する市場の反応です。
前日20日の東京市場ではドル円が158.40円付近まで弱含み、ロンドン時間には158.05円を付ける場面もありました。海外では200日移動平均線近辺が意識され、NYカットに向けた158円と159円のオプションも報じられました。ただしオプション残高を直ちに支持線・抵抗線とみなすのは適切ではありません。実際の値動きは、金利やニュースに対する市場の再評価が主導しました。
分析:原油安ならドル安と決めつけない
今のドル円を読むには、「原油が下がったから円高」という単線的な説明では不十分です。原油安が米インフレ期待を下げれば米金利低下を通じてドル安要因になり得ます。他方、日本の輸入負担軽減やリスク選好の回復は別の経路で円や資源国通貨を動かします。米国は産油国でもあるため、地政学リスク下でのドルの安全資産性とエネルギー収支も関係します。原油、米10年債利回り、ドル指数、ドル円が本当に同時に動いているかを時系列で確かめるべきです。
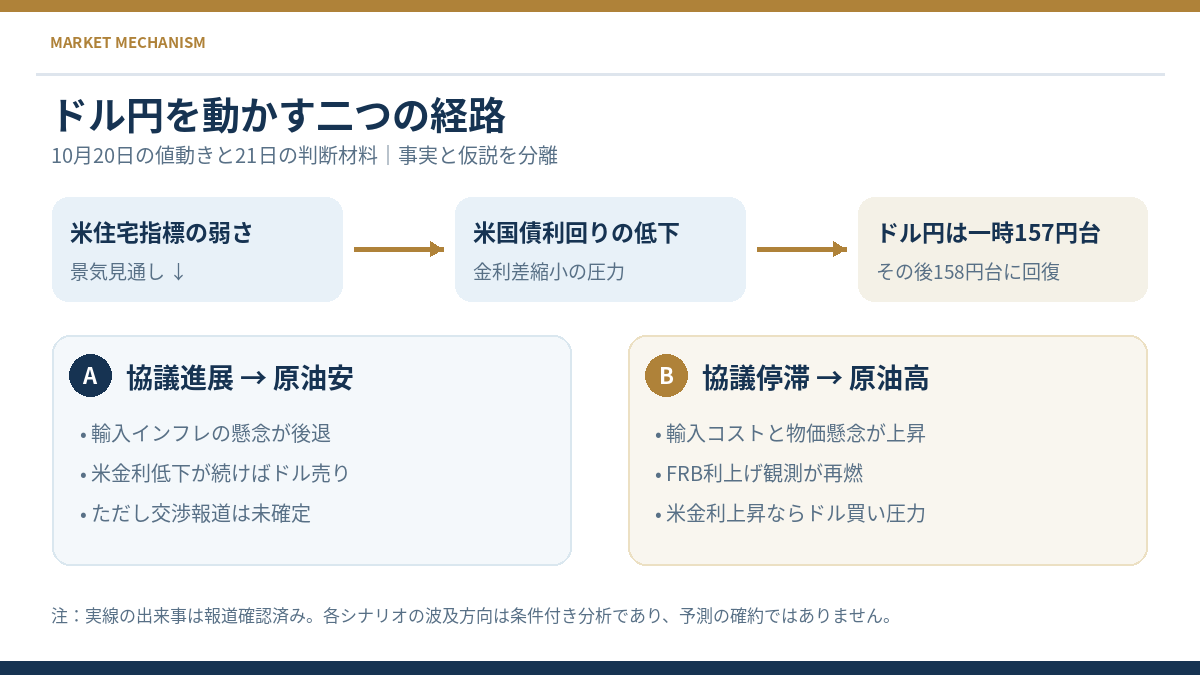
21日朝のReutersはドル指数が前日0.2%下落後に101.78近辺だったと報じました。円とユーロはおおむね小動きで、豪ドルの相対的な強さが目立ちます。ドル指数の低下とドル円の持ち合いが同時に起きても矛盾しません。通貨ペアは二国間の相対価格なので、相手国の金利・政策や他通貨の動きに左右されるためです。
日本:輸出増の数字と貿易赤字を分けて読む
事実:9月の輸出16.7%増、輸入18.9%増
21日朝に公表された日本の9月貿易統計では、輸出が前年同月比16.7%増、輸入が18.9%増でした。輸出は13か月連続の増加ながら、Reuters集計の市場予想20.1%増を下回りました。税関統計の数量指数は輸出が前年同月比1.9%増、輸入は1.6%減であり、金額の伸びと数量の伸びを同一視できません。貿易赤字は5,365億円で、市場が見込んだ1,810億円の赤字より大幅に大きくなっています。輸出先では米国向けが22.9%増、中国向けが8.6%増との報道です。AI向け半導体関連の需要が押し上げた一方、エネルギー輸送の混乱が輸入に影響したと説明されています。
ここで混同したくないのは、貿易統計の前年同月比と市場予想の差です。輸出が増えたこと自体は外需の底堅さを示しますが、予想に届かなかったというサプライズは短期的な円買いを必ずしも誘いません。また貿易赤字と経常収支は別概念であり、財・サービス以外の所得収支や企業の為替ヘッジによって実際の資金フローは変わります。
分析:円の方向は金利差と輸入価格次第
輸入金額の増加には数量と価格の両方が作用します。原油高は円建て輸入価格を押し上げやすく、エネルギー調達が滞れば貿易取引の時点もずれます。したがって赤字額の単純比較だけで「円売り圧力は何円分」と推計できません。輸出好調が日本企業の利益・設備投資に波及するか、輸入価格上昇が基調的インフレと日銀の判断にどの程度転嫁されるかが重要です。
来週の日銀会合を前に、植田総裁は基調的インフレが2%目標にかなり近づいているとの認識を19日に示しています。ただし据え置き観測もあり、今回の貿易統計のみで利上げ時期が確定するわけではありません。円債利回りの変化とドル円が連動しているかを観測し、発表直後の値幅だけでシナリオを切り替えない方針が妥当です。
豪ドル:RBAのインフレ警戒と雇用減速がせめぎ合う
事実:ハウザー副総裁が物価見通しの悪化を指摘
21日シドニーで開かれた投資家向け会合で、豪準備銀行(RBA)のアンドリュー・ハウザー副総裁はインフレ見通しが従来想定より大きく悪化したとの認識を示しました。利上げを追加する必要があるかは未確定とした一方、原油価格や企業の価格転嫁、インフレ期待の定着を懸念しています。Reutersが11時29分までに更新した記事では、政策金利が今年4回の利上げを経て4.60%にあること、Brent原油が直近会合時の102ドルから108ドル前後へ上昇していたことを挙げています。
豪州の失業率は9月に4.7%まで上昇し、労働市場の弱含みも無視できません。ABCの21日付報道は、11月3日の追加利上げ確率が市場で42%程度まで上がったとしています。ただしこの確率は取材時点の市場価格からの推計であり、政策決定や確約ではありません。21日未明の外為どっとコムの豪ドル円テクニカル参考レートは110.77円で、21日線110.34円、200日線111.73円という位置関係でした。
分析:AUD/USDとAUD/JPYを別々に扱う
豪ドル買い材料は必ずしも豪ドル円の上昇に直結しません。豪州の追加利上げ期待でAUD/USDが上がっても、世界的なリスク回避で円買いが強まればAUD/JPYは横ばいまたは下落し得ます。逆に原油高が米金利も押し上げる局面では、豪ドルのタカ派材料がドルの強さに相殺される場合があります。RBA発言後は豪2年国債利回り、AUD/USD、AUD/JPY、米ドル指数を時間を合わせて比較します。
中国の経済指標や鉄鉱石価格は豪州の交易条件に影響しますが、本日は新しい鉄鉱石価格の検証値を得られないため数字を補いません。中国需要の改善を確認する前に「資源価格の上昇=豪ドル高」と断定するのも避けます。次回の豪州物価統計がインフレ期待と労働市場のどちらを重視させるかが、11月会合までの重要な分岐点です。
香港・シンガポール:域内政策と通貨の温度差
事実:香港APEC財務相会合で金融安定が議題に
20日に香港で始まったAPEC財務相会合は21日まで開催予定です。香港政府の公式発表では、財政政策による家計支援、デジタル基盤への投資、金融アクセスの拡大、域内の金融安定が主要議題です。香港財政長官はAI関連資産への集中、地政学的なエネルギーコスト上昇などが域内の金融条件を引き締める恐れを指摘しました。これらは中長期の政策課題の提示であり、本日の為替介入や金利変更を発表したものではありません。
21日のアジア通貨報道では、シンガポールドルは米金利の小幅な上昇を背景に対米ドルでやや軟化し、オフショア人民元は中国の景気指標やドルの方向に敏感に反応しているとされています。シンガポールの金融政策は通常の政策金利誘導ではなく、通貨バスケットの名目実効為替レートを中心に運営されています。したがってAUDやJPYと同じ「金利差」だけでシンガポールドルを比較しないことが重要です。
分析:政策発言と実際の資金フローの間には時間差
APEC会合の声明やデジタルインフラへの投資計画は長期的な資本フローに関係しても、当日のドル円を直接説明する材料にはなりにくいものです。反対に中国景気や域内リスク許容度が変わればAUD、CNH、SGD、円へ波及する可能性があります。域内通貨を一括りの「アジア通貨高」とせず、人民元のオンショア・オフショア、香港ドルの制度、シンガポールドルの政策枠組みを区別しながら観察します。
貴金属:金は金利の逆風、銀と白金は工業需要も焦点
事実:Gold現物は4,117ドル台、先物では銀・白金が相対的に底堅い
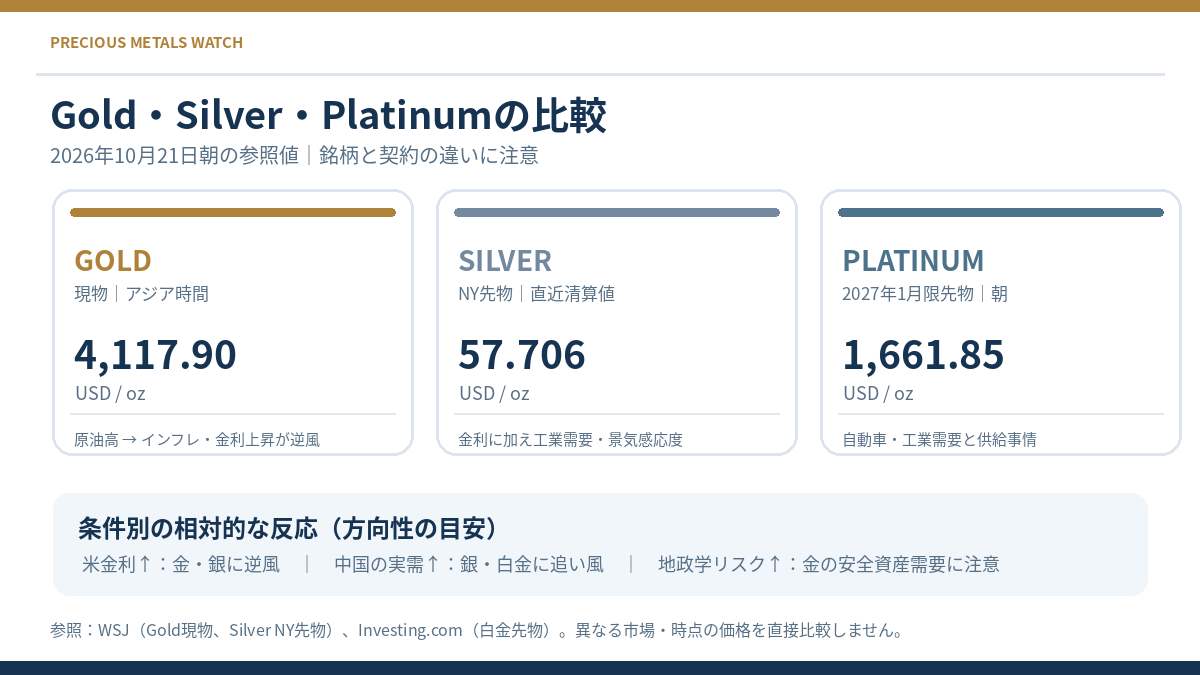
21日のアジア時間にWSJが報じたGold現物は1トロイオンス4,117.90ドルで、0.2%安でした。これと別の時点・契約であるニューヨークの金先物清算値は4,122.40ドル、銀先物は57.706ドルと報じられています。また、白金の2027年1月限先物は21日09時32分ごろの配信画面で1,661.85ドル付近と表示されていました。現物と先物、清算値と日中値を同じ時刻の相場として直接比較してはいけません。
国内の貴金属先物は21日06時10分のみんかぶ先物で、金の2027年8月限が21,457円(前日比23円安)、白金の同限月が8,189円(同49円高)となりました。これらは円建て・国内先物の価格であり、ドル建て現物の価格ではありません。国内価格の反応には商品自体のドル相場だけでなく、ドル円と限月差が関係します。銀の国内先物では該当時間帯に約定値がないため、価格を推定して記載しません。
分析:安全資産需要と実質金利の綱引きを測る
Goldを単に「中東有事なら上昇」と考えるのは危険です。紛争激化は逃避資金の買いを誘う一方、原油高からインフレ再燃と利上げ観測が強まれば、利息を生まない金には逆風です。現状はこの二つの経路がせめぎ合っています。金が原油高に逆行して下がるときは、インフレ期待そのものよりも長期金利や実質金利の上昇が優勢になっていないかを確認します。
Silverは金融資産としての特性に工業需要が重なり、Goldより値幅が出やすい局面があります。Platinumは自動車触媒や工業需要、南アフリカなどの供給条件が加わるため、金価格と連動しない日もあります。21日の値動きだけで「白金への資金シフト」と断定せず、先物の出来高、金銀比、製造業指標、供給関連ニュースの裏付けを取ります。金利が低下しドル安が進むなら金銀の下支えとなり得ますが、景気悪化なら工業需要側には逆風が残ります。
今日の注目イベントとリスク管理
事実:英国CPIは15時、来週は日米政策会合
21日08時50分には日本の貿易統計が発表されました。みんかぶの経済指標カレンダーでは、15時に英国9月CPIが予定され、市場予想は前年比3.4%、コア前年比2.8%です。英国物価が市場予想を上下に外れればポンドと英国債が動き、ユーロやドル指数を通じて円クロスへ二次的な波及が起こり得ます。指標の発表時刻は日本時間で、今後の予想値や公表予定が変わる可能性があります。
日米では来週の中央銀行会合が焦点です。10月の追加利上げより12月以降の政策経路に市場の関心が向いており、会合前の要人発言が価格に反映されやすくなっています。中東の交渉情報は確認・否定が短時間で入れ替わることがあるため、見出しを受けた初動と公式確認後の動きを分ける必要があります。
分析:誤報と時間帯によるブレイクを切り分ける
ニュース起点のブレイクでは、最初の数分にスプレッドが広がり、ストップ注文が連鎖することがあります。ロンドン入り前後、米国指標時刻、NYカット前後で約定コストと流動性が異なることを前提にします。瞬間的な価格だけで逆張りするのでなく、5分足終値の確定、直近高安の再テスト、直近ボラティリティに対する損切り幅の妥当性を確認します。
独自の短期戦略を検証する場合も、重要指標日を含むバックテストではスプレッド固定の仮定が過度に楽観的になりがちです。原油ニュース、指標サプライズ、ドル円の方向、Goldの反応を同じ時刻軸で記録し、シグナルが出た後の価格だけでなく約定可能性まで検証することが重要です。
本日のトレード戦略
外国為替の戦略
ドル円の基本姿勢は、158円台前半を中心とした持ち合いを確認しながら、イベントで方向が出た場合に限り追随を検討することです。下方向では20日に一時割り込んだ158円と157円台後半への再接近、上方向では158円台半ばから後半を観察対象とします。これらは注文集中が保証された水準ではなく、過去の到達価格に基づく観測領域です。直近の足が確定せずに上抜け・下抜けした場合はノートレードとし、損切りは固定値だけでなく5分足ATRも比較します。
豪ドルはRBA副総裁発言を材料に強含みやすいものの、失業率4.7%という弱さが残ります。AUD/USDの上昇がAUD/JPYにも反映されるか、米金利上昇で相殺されるかを確認し、米ドルと円のどちらが主導しているかを識別します。英国CPIの15時前後にはGBPクロスのスプレッド拡大を警戒し、円クロス全体への連鎖を観察します。原油・中東報道が出た直後は逆指値の滑りを想定し、無理な成行を避けます。
貴金属の戦略
Goldは4,100ドル近辺を心理的な下値観測領域、4,120ドル台を目先の戻り確認領域として扱います。これらは利益確定・損切りの推奨価格ではなく、実際の板と足の構造で更新すべき参照値です。米金利上昇中の反発は戻り売り圧力を警戒し、ドル安・金利低下を伴う上昇なら底堅さを見直します。Silverは金よりボラティリティが高いため、同じドル建て値幅で損切りを比較せず、ATRや直近変動率に合わせます。
Platinumは国内先物と海外先物の限月・取引時間が異なることに注意します。金と銀が下落する中で白金だけが上昇しても、単日では構造的な強さと断定できません。ポジションを取るなら流動性が十分ある市場を選び、商品ごとに取引コストとギャップリスクを別管理します。本日は方向を先に決めるより、原油・長期金利・ドル指数の三つを同時監視する条件付き運用が中心です。
引用文献
- みんかぶFX・ドル円、157円台に一時下落 米・イラン協議情報が錯綜・2026年10月21日
- みんかぶFX・本日の見通し ドル円は英物価統計待ち・2026年10月21日
- みんかぶFX・ドル円、200日線付近で上値を抑制・2026年10月20日
- Reuters・日本9月輸出は16.7%増、AI関連需要が支援・2026年10月21日
- 財務省・令和8年9月分貿易統計速報の概要・2026年10月21日
- Reuters・ドル軟調、豪ドルはRBA発言が支え・2026年10月21日
- Reuters・原油、供給懸念から上昇・2026年10月21日
- Reuters・アジア株式、米企業決算を好感・2026年10月21日
- RBA・ハウザー副総裁Citi投資会議トークの公式映像・2026年10月21日
- Reuters・RBA副総裁、インフレ見通し悪化に言及・2026年10月21日
- ABC Australia・RBA副総裁、11月会合に向けインフレ懸念・2026年10月21日
- 香港政府・APEC財務相会合、香港で開幕・2026年10月20日
- APEC・2026年財務相会合の公式日程・2026年10月21日参照
- Wall Street Journal・原油高と金利懸念でGold現物下落・2026年10月21日
- Wall Street Journal・金・銀先物市場の清算値・2026年10月21日
- みんかぶ先物・東京貴金属夜間引け、金と白金・2026年10月21日
- Investing.com・白金先物2027年1月限、市場データ・2026年10月21日
- 外為どっとコム・豪ドル円テクニカル一覧・2026年10月21日
- WSJ・シンガポールドルとアジア通貨の動向・2026年10月21日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント