TL;DR
昨日の振り返り
- 10月29日のドル円は、米GDP・PCE公表後に一時158.12円付近まで上昇したものの、米国株の下落と米国債利回り低下に押され、157円台後半へ戻りました。米国の強い経済指標が、そのままドル高につながらなかった一日です。
- ニューヨーク貴金属は全面安でした。COMEX金12月限は4,031.4ドル(前日比20.2ドル安)、銀12月限は52.380ドル(1.286ドル安)、プラチナ2027年1月限は1,493.3ドル(46.5ドル安)で取引を終えました。限月と単位の違いに注意が必要です。
- アジア・欧米を通じてAI関連株への警戒が強まり、株式から国債への資金移動が起きました。米10年債利回りは約4.90%まで低下し、通常の「リスク回避=ドル高」と異なる反応になりました。
今日の見通し
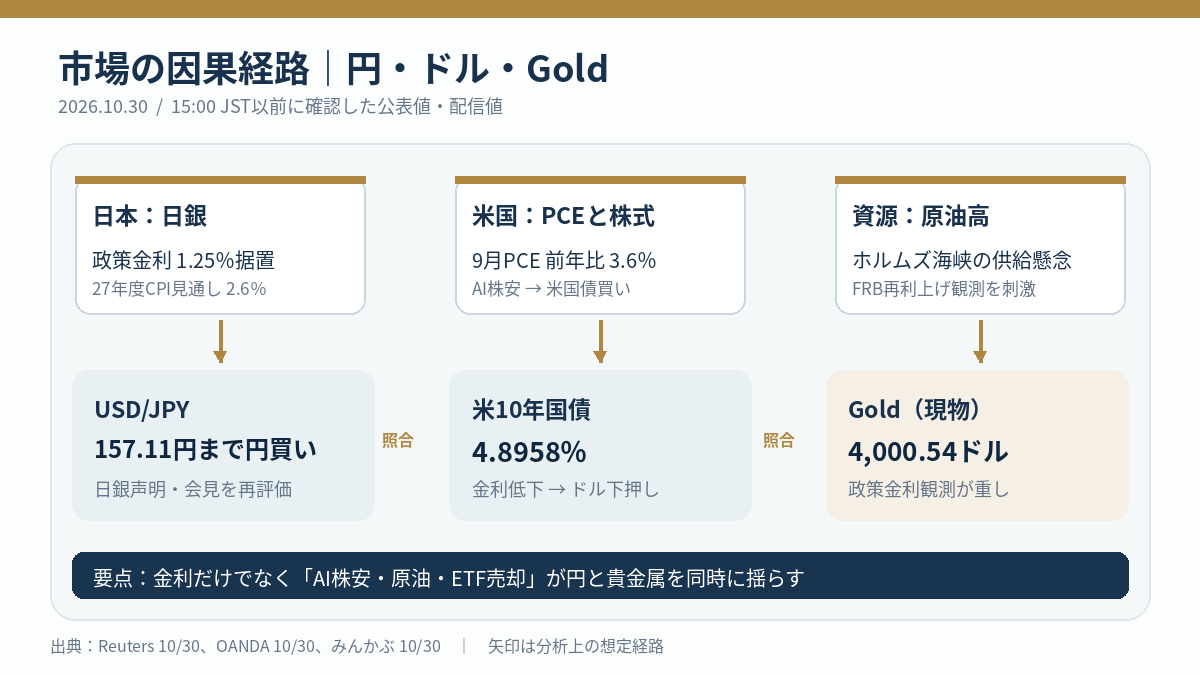
- 日銀は10月30日昼、政策金利1.25%を8対1で据え置きました。2027年度のコアCPI見通しは2.6%へ引き上げられ、ドル円は一時157.11円まで円高に振れました。15時30分予定の植田総裁会見が次の焦点です。
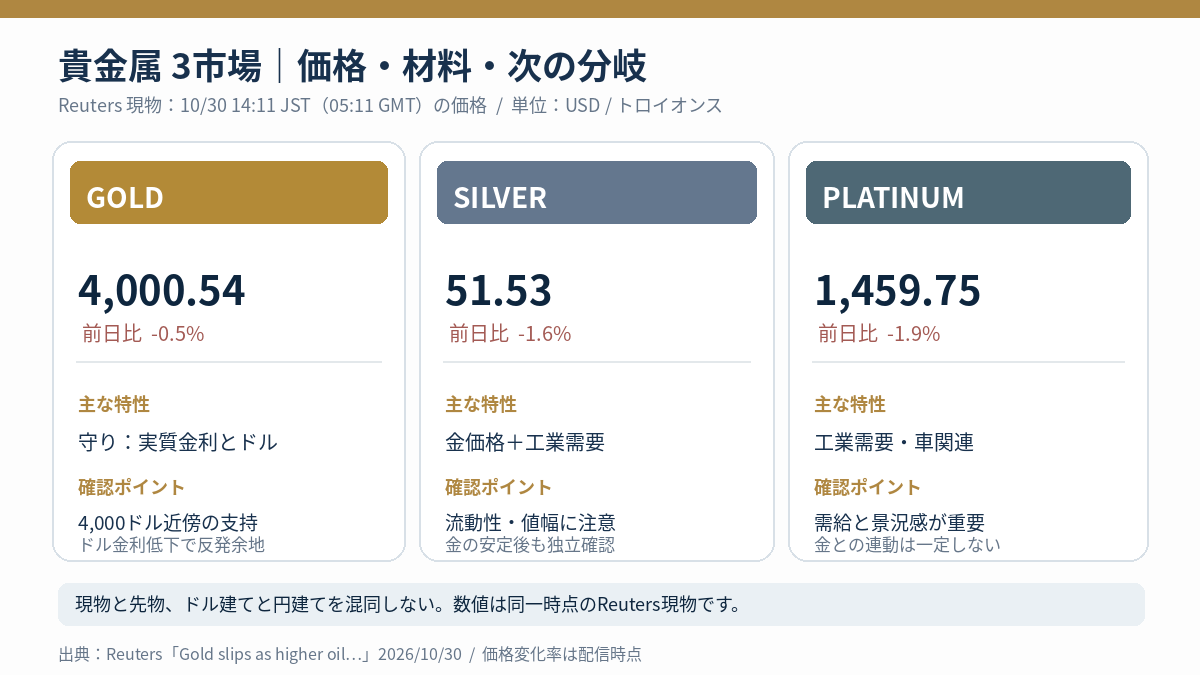
- Gold現物は日本時間14時11分時点のReuters配信で4,000.54ドル、Silverは51.53ドル、Platinumは1,459.75ドルでした。Goldの4,000ドル節目での反応と、米金利・原油の綱引きを確認します。
- 豪ドルはAUD/USDで0.7042ドル付近。豪州の9月CPI前年比4.3%を背景に11月3日のRBA会合へ利上げ観測が残る一方、世界株安によるリスク圧力が相殺要因です。
取材時点と市場の基準価格
事実:10月30日昼過ぎの速報と前日終値は別物
本稿は2026年10月30日(金)日本時間15時ごろまでに確認可能な情報を基にまとめています。日銀の政策決定は公表済みですが、15時30分予定の植田総裁記者会見は未反映です。価格には観測時点と市場の違いがあります。ドル円157.115円は日銀発表後につけた水準であり、終値でも本稿公開時点のリアルタイムレートでもありません。Reutersが同日配信した米10年債利回り4.8958%とドル指数101.77も配信時点の参考値です。 COMEX金12月限4,031.4ドルと、ロンドン現物Gold4,000.54ドルを比較して「31ドル急落した」と解釈するのは誤りです。限月、取引所、取引時刻の違いが含まれるためです。銀のNY先物速報「5238.0」はセント表示で、1オンス52.380ドルに相当します。国内の円/グラム建て金・白金も、為替と建値の影響を受けるため分けて扱います。
分析:単一の価格を結論にせず、時間軸を揃えます
昨日の外国為替市場を振り返る
事実:東京はFOMC後の持ち合い、米国では株安と債券買い
29日のアジア時間は、FOMCが政策金利3.75~4.00%を据え置いた直後で、ドル円の方向感が乏しい展開でした。FOMCの投票は10対2で、反対した2人は0.25%ポイントの利上げを主張しています。金利の据え置きだけを「ハト派」と見なせない状況です。ロンドン時間も米GDPとPCEの結果待ちとなり、米国時間には強めのGDPと物価指標が公表されました。 外為どっとコムの30日朝の分析では、29日のドル円は一時158.12円前後まで上昇した後、株安や米長期金利低下などを受けて反落したと整理されています。みんかぶ先物の海外サマリーでは、30日5時30分JST時点のドル円を157.68円と掲載しました。終値と取引中の参考値を混同しないことが重要です。
分析:米国の好指標よりも「どの資産が売られたか」が重要でした
米国の強い需要と粘着的なインフレは、中期的にはFRBの追加利上げ観測を支える材料です。しかし29日はAI関連企業の設備投資や収益性への懸念から株式が売られ、逃避資金が米国債に入りました。国債買いは利回りを低下させ、結果的にドルの上値を抑える力になりました。株式下落、債券高、ドル軟化が同時に起きた点が当日の特徴です。
日銀会合と国内の物価:円高の持続性を見極める
事実:1.25%据え置き、反対1票、2027年度CPI予測を上方修正
30日の金融政策決定会合では、短期政策金利が1.25%程度に据え置かれました。賛成8、反対1で、高田委員は1.50%への引き上げを提案しました。展望レポートにおける生鮮食品を除くコアCPIの中央値は、2026年度2.5%、2027年度2.6%、2028年度2.0%です。2027年度は7月時点の2.4%から0.2ポイント上方修正されました。日銀は基調的物価について、2%目標と概ね整合的な水準にあるという判断を示しています。 ETF売却ペースも変更されました。日銀保有ETFの年間売却額を簿価ベースで約3,300億円から約8,600億円へ引き上げ、2027年1月から実施する予定です。従来の買入計画を変更したものではなく、保有ETFの売却を速める措置です。新ペースでも処分完了まで約43年と推計されるため、一日の需給インパクトと長期の政策シグナルを区別する必要があります。 東京都区部の10月コアCPIは前年比2.6%で、9月の2.7%から伸びが鈍化しましたが、日銀目標の2%を上回っています。総務省公表の東京都区部速報値に基づく数値で、全国CPIとは異なります。
分析:据え置きでもタカ派方向、焦点は次回の確度
公表直後のドル円は157.51円付近からいったん157.62円付近まで上昇した後、12時14分頃には157.11円まで下げました。政策金利の現状維持より、反対票や物価見通しの上振れが追加利上げへの期待を支えたと考えられます。ただし記者会見で利上げの条件や時期が明確にならなければ、初動の円買いは巻き戻される可能性があります。
米インフレ・金利・株式の相互作用
事実:PCEの加速と米国債への資金移動が併存
米国9月のPCE価格指数は前年比3.6%、コアPCEは前年比3.1%と、物価安定目標をなお上回りました。前月比は総合0.5%、コア0.3%です。28日のFOMCは据え置きを決めたものの、12月に再利上げする可能性が市場で強く意識されています。Reutersが30日に伝えた時点の織り込みは約75%でしたが、市場確率は随時変わるため固定的な予測値ではありません。 一方で、世界のAI関連株に売りが広がり、米国債が買われました。Reutersが香港から30日に配信した為替記事では、米10年債利回りは4.8958%、30年債は5.2623%とされました。株安時の国債高が金融引き締め観測による金利上昇圧力を一時的に打ち消している構図です。
分析:金利差の符号を確認するまでドル買いを急がない
米ドルの方向を予測する際は「FRBがタカ派か」だけでなく、「米国債利回りが市場で実際に上昇しているか」を切り離して見る必要があります。FRB利上げ期待が強まっても、株式の急落時には債券買いが優勢となり、利回りが低下し得ます。ドル円を上方向に追うなら米2年債と10年債の反転上昇、日銀材料に対する円売りの再開がそろうかを確認するのが合理的です。
香港・シンガポール・豪州:アジア市場の温度差
事実:香港発ReutersとシンガポールSaxoがドル安の内訳を報告
香港発のReuters記事では、30日の豪ドル米ドルは0.7042ドル付近、ユーロドルは1.1197ドル付近でした。ドル指数は101.77で、月間ではなお上昇基調と報じています。世界株のリスク回避が米国債買いを通じてドルを弱めた点が重要です。シンガポールを拠点とするSaxoの当日アジア市場レポートは、香港株の本土経由資金流出、韓国の半導体関連株の弱さ、豪州株の相対的な底堅さを整理しています。アジア全体を一つのリスク選好で説明するのは難しい局面です。 豪州統計局ABSが28日に公表した9月CPIは前年比4.3%で、8月の4.0%から加速しました。トリム平均は前年比3.6%、7~9月期のCPIは前期比1.3%です。RBAは9月会合で政策金利を4.60%に引き上げており、次の11月3日会合では追加利上げの是非が焦点となります。原油高による輸送費の上昇だけでなく、住宅コストも物価を押し上げています。
分析:AUDは金利差で上がっても株式安で失速し得る
豪州CPIの高さは単純には豪ドル買い材料ですが、同時に景気減速懸念が強まれば、高金利の恩恵をリスク回避が打ち消す可能性があります。AUD/USDは0.70ドル台を維持しても、世界株の下げが強ければ上値が重くなる構造です。AUD/JPYは豪州の利上げ期待と日銀の引き締め期待が競合するため、AUD/USD以上に材料が複雑になります。
貴金属:Gold・Silver・Platinumを分けて考える
事実:現物3銘柄が下落し、先物も前日比マイナス
Reutersの30日05時11分GMT(日本時間14時11分)の配信値では、Gold現物は4,000.54ドル(前日比0.5%安)、Silver現物は51.53ドル(1.6%安)、Platinum現物は1,459.75ドル(1.9%安)でした。いずれも1トロイオンス当たりの米ドル建て価格です。Goldは4,000ドルの心理的節目が意識されていますが、節目を割っただけでトレンド継続と決めつけることはできません。 29日のNY先物では金12月限が4,031.4ドル、銀12月限は52.380ドル、プラチナ27年1月限は1,493.3ドルでした。金は20.2ドル安、銀は1.286ドル安、プラチナは46.5ドル安です。国内先物市場でも30日の金・プラチナはNY安を引き継ぎ、東京プラチナ先限は10時20分時点で7,160円/グラム(前日比252円安)と報じられています。ただし円建てとドル建てで単純に下落幅を比較できません。
分析:Goldは金利、SilverとPlatinumは需要も追う
Goldはインフレ懸念が高まれば常に上がるわけではありません。今回のように原油高が米利上げ期待を強めると、利息を生まない金の保有コストが相対的に上昇し、価格の重しとなります。一方、株安に伴う国債買いが利回りを押し下げると、Goldの下支えになり得ます。したがって4,000ドル前後の反発は、米金利低下と同時に起きるかを見極めるべきです。 Silverは金価格との連動に加え、工業需要やポジションの流動性に左右されます。Goldより変動率が大きくなりやすく、同じ金額リスクを置くなら損切り幅と建玉数量を別に調整する必要があります。Platinumも工業用途、特に自動車関連需要や供給制約によってGoldと異なる動きを示します。現物の下落率が金より大きいことだけを根拠に反発を買うのは危険です。三市場の価格、金銀比価、株式の景況感を独立に確認します。
原油価格と週末の地政学リスク
事実:原油は高止まり、ホルムズ海峡の輸送リスクが再浮上
29日のWTI先物12月限は102.00ドルで前日比0.78ドル安でした。一方、30日にはホルムズ海峡付近のタンカーへの攻撃を受けて原油供給リスクが改めて意識されました。アジア市場の記事はBrentの月間上昇率が約11.5%となる見込みだと伝えています。原油については前日終値と当日のニュース後の水準が異なるため、時点を分けて捉えます。
分析:原油高は必ずしもGold高になりません
輸送路の混乱は第一段階として原油価格を上げ、第二段階で輸入物価と期待インフレを押し上げます。その結果、中央銀行の利上げ観測と長期金利が高まる場合にはGoldの逆風となることがあります。他方、供給ショックが世界景気を急減速させれば株安と安全資産需要が強まる可能性もあります。原因は一つでも金利、ドル、金への伝達経路は複数あります。
本日の注目シナリオとリスク管理
事実:植田会見と週末・月末のポジション調整が残る
政策決定とデータは公表済みですが、30日15時30分開始予定の日銀総裁会見は本稿の取材基準時点では未反映です。来週11月3日は豪州RBA会合、米国では中間選挙も予定されます。週末を挟んで金融市場の流動性や地政学ヘッドラインへの反応が変化し得ます。実際の取引では利用ブローカーの提示価格とニュース配信時刻を再確認してください。
分析:確率よりも反証条件を明確にします
円高継続シナリオは、植田会見が追加利上げの条件を明確にし、米国債利回りが低下を維持する場合です。反対に植田発言が慎重で、米利回りが上昇に転じた場合はドル円の反発が考えられます。Goldの反発シナリオは4,000ドル近辺で売り圧力が弱まり米実質金利が低下する場合、下落継続シナリオは利上げ織り込みの強化と節目割れの定着です。どのケースも確定的な予測ではなく、想定が外れた際に新規注文を止める条件を先に定義します。
本日のトレード戦略
外国為替の戦略
USD/JPYは157.11円付近という日銀発表直後の安値水準と、発表前の157.51円付近を短期の観測目安にします。安値を再び下抜け、米10年債利回りも低下し、EUR/USDがドル安方向に進む場合には戻り売りの条件が強まります。ただし会見によって値動きが反転した場合は追随を見送り、5分足の終値とリテストを待ちます。上方向では発表前の水準回復と米金利上昇の同時確認が必要です。いずれもエントリー前にATRを使った許容損失幅を設定し、スプレッド急拡大時は取引を控えます。
貴金属の戦略
Goldは4,000ドルを基準に、5分足だけの一時的な下ヒゲではなく、15分足や30分足での定着と米金利との整合性を見ます。4,000ドル回復が続き米10年債利回りが低下する場合は反発を観察し、戻り高値が切り下がる場合は買いを見送ります。4,000ドルを明確に割り込み、戻りが失敗する場合は売り圧力継続を想定しますが、ニュース直後の急落を成行で追いかけないことが重要です。 Silverは価格変化率がGoldより大きいため、Goldと同じロットではなく、ATRや直近値幅に応じて数量を小さくし、損切りを価格変動に合わせます。Platinumは産業需要要因と流動性の差を考慮し、金の反転を確認しただけで機械的に同方向へエントリーしません。3銘柄とも先物と現物を混同せず、月末の短期的な清算によるダマシを想定し、条件が揃わない場合は取引しない選択を優先します。
引用文献
- Reuters・Yen gains after BOJ, AI jitters drive Treasury rally, weigh on dollar・2026年10月30日
- Reuters・Gold slips as higher oil, US inflation data bolster Fed hike bets・2026年10月30日
- Reuters・BOJ sets ETF sale pace at 860 billion yen a year・2026年10月30日
- OANDA・日銀10月会合の結果とドル円・日経225・2026年10月30日
- 外為どっとコム・ドル円午前の為替予想・2026年10月30日
- みんかぶ先物・海外サマリー(29日)・2026年10月30日
- みんかぶ先物・NY貴金属引け速報・2026年10月30日
- みんかぶ先物・本日の見通し 貴金属は軟調・2026年10月30日
- 総務省統計局・2026年10月東京都区部消費者物価指数速報・2026年10月30日
- Saxo Singapore・Asia Market Quick Take 30 October 2026・2026年10月30日
- Australian Bureau of Statistics・CPI rose 4.3% in the year to September 2026・2026年10月28日
- Reserve Bank of Australia・Monetary Policy Decisions 2026・2026年10月30日確認
- OANDA・FOMC10月会合の結果とドル円・2026年10月29日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント