TL;DR
昨日の振り返り
- 11月1日(日)は主要な外国為替・貴金属市場が週末休場でした。そのため、直近の取引日である10月30日(金)を「昨日の振り返り」の実質的な対象とします。ドル円は156.96~157.90円で推移し、ニューヨーク終値は157.56円付近でした。
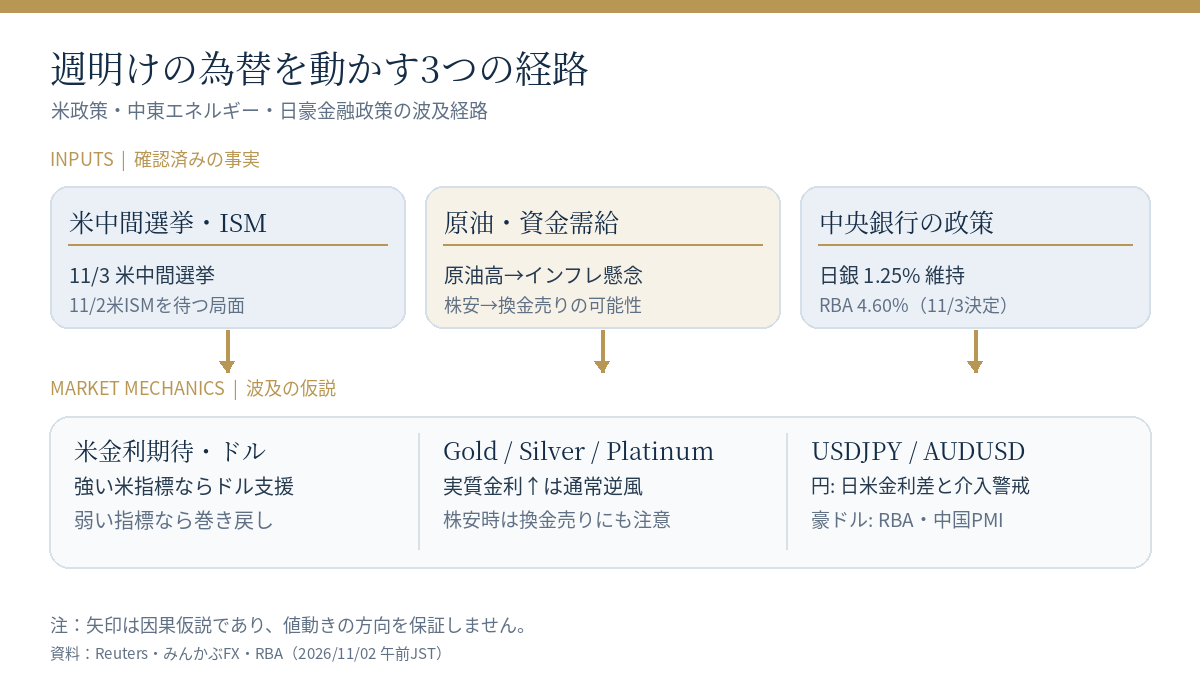
- Goldは10月30日、OANDAのMT5ベースで4,020.9ドル付近から3,874.6ドル付近へ約3.64%下落しました。Reutersは同日の銀約49ドル、プラチナ約1,425ドルへの下落も報じています。株安に伴う資金確保の売りと金利見通しが重なりました。
- 10月30日の日銀は政策金利1.25%を維持する一方、ETF売却ペースの引き上げを決定しました。米国株の下落や原油高の影響で、円高・ドル高・金安が同時に起こりうる複雑な地合いになっています。
今日の見通し
- 11月2日東京午前のドル円は一時157.94円、豪ドル円は111.03円まで上昇しました。ただし、3日の米中間選挙と、今夜発表の米ISM製造業景況指数を控え、持続的な方向感を確認する段階にはありません。
- Goldは週明け朝に3,900ドル近辺へ小反発しましたが、10月30日の急落後にすぎません。3,870ドル近辺の前営業日安値と、3,900~3,933ドル付近の短期戻り目安を区別して監視します。SilverとPlatinumは大幅安の反動と実需の弱さを併せて評価します。
- 豪州では本日から明日にかけてRBAの金融政策会合が開かれます。現行政策金利は4.60%、結果公表は明日3日12:30 JSTです。豪ドルは中国PMIと原油動向にも敏感です。
市場を読む際の時刻と価格の基準
事実:日曜休場と11月2日正午前の観測値
本稿は2026年11月2日(月)正午前までの確認可能な公表情報を基礎とします。「昨日」はカレンダー上では11月1日ですが、通常のFX・現物貴金属市場は週末休場です。読者が当日値と前営業日の終値を混同しないよう、指標ごとに参照時刻を示します。
10月30日のドル円は高値157.90円、安値156.96円、NY終値157.56円です。11月2日8時はOANDAによると157.47円、みんかぶFXの11時52分配信では午前の高値が157.94円でした。つまり157.94円は正午前の高値であり、正午現在の確定レートではありません。ユーロドルは8時に1.1155ドル、豪ドルドルはReutersのアジア早朝報道で0.7033ドルでした。
貴金属ではOANDAの10月30日終値3,874.55ドルとReuters同日報道の金現物3,880.97ドルは観測時刻・配信元が異なります。双方を単一の「公式終値」として扱いません。週明けのGoldはOANDAが8時時点3,891.6ドル、Wall Street Journalは米東部時間ではなく11月2日00:27 GMT時点の現物を3,898.35ドルと報じました。どちらも朝のスナップショットであり、その後の持続的な上昇は示していません。
分析:水準よりも発生順序とデータ種別を優先
今週は政策会合、選挙、雇用統計が連続し、わずかな公表時刻の差で価格が変わります。現物・先物、業者提示価格、ロンドン値決め、東京の商品先物の帳入値を横並びにする場合は取引単位を必ず統一すべきです。短い時間足でのブレイクアウトを判断する際も、指標公開前の値を後から参照して売買したように見せるバックテストには注意が必要です。
10月30日の外国為替:東京・ロンドン・ニューヨーク
事実:日銀据え置き後、ドル円は156円台を試して反発
先週金曜日の日銀金融政策決定会合は政策金利を1.25%程度に据え置きました。採決は8対1で、反対した高田委員は1.50%への引き上げを主張しました。同時にETFの売却ペースを2027年1月から簿価ベースで年間約3,300億円から約8,600億円へ拡大する方針を決定しています。これは金利据え置きと金融緩和の出口の進展が同時に示されたことを意味します。
東京時間の為替市場は発表直後に円買いに傾く場面がありましたが、円高は長続きしませんでした。その後、海外時間にはAI関連投資の採算懸念から株安が進み、ドル円は156.96円まで下落しました。市場の不安が一巡すると円買いは後退し、157円台半ばまで持ち直して引けました。ユーロドルは同日1.1136~1.1215ドル、ユーロ円は175.07~176.59円で推移しています。
分析:単純な「日銀タカ派=円高」では説明できない
短期金利差だけを見れば日銀の正常化は円高材料ですが、米国側でもインフレ・原油高を背景に追加利上げ観測が残ります。米国株急落によるポジション解消は円買いを誘いやすい一方、ドル資金への需要も高まります。日銀のETF売却は株式市場の需給・リスク選好に関係しますが、その決定だけで為替の方向を一意に決めることはできません。現時点で重要なのは、157円台の戻りが金利差主導なのか、株式市場の落ち着きによる一時的な巻き戻しなのかという識別です。
11月2日のドル円と欧州通貨
事実:東京午前は円売り気味だが、イベント前の持ち合い
11月2日の東京市場では、8時時点のドル円157.47円から午前中に157.94円付近まで上値を伸ばしました。みんかぶFXの11時52分の集計ではユーロ円176.34円、ポンド円211.38円、豪ドル円111.03円付近まで強含んでいます。10月31日早朝のNY終値から大きく逸脱する大相場というより、週末を挟んだ円売りの持ち直しという性格が濃い状況です。
シンガポール発のReuters朝刊によると、ドル指数は101.94、ユーロドルは1.1159ドル付近でした。フランスの信用見通しをFitchが「安定的」から「ネガティブ」へ変更したこともユーロの重荷です。英ポンドは1.3387ドル付近でした。円については片山財務相が無秩序な為替変動や過度の投機に必要な対応を取る姿勢を改めて示しています。発言は特定水準での介入を確約したものではありません。
分析:157.50円を中間点、156.96円と157.94円を当面の外縁に
ドル円は高値更新の成否を単独で判断するより、157.50円付近を維持できるかと、先週末安値156.96円を再試行するかを併せて見たい局面です。上側は東京午前高値157.94円と158円の心理的節目が重なります。一方、米ISMが弱く米金利が下落するなら、円安方向への追随は失速しやすくなります。欧州通貨はユーロ固有の政治・財政リスクが強いため、「ドル高」と「円安」を同じ現象として処理しないことが重要です。
Gold:急落後の買い戻しと金利の綱引き
事実:金は前営業日に約3.64%下落、週明けは小反発
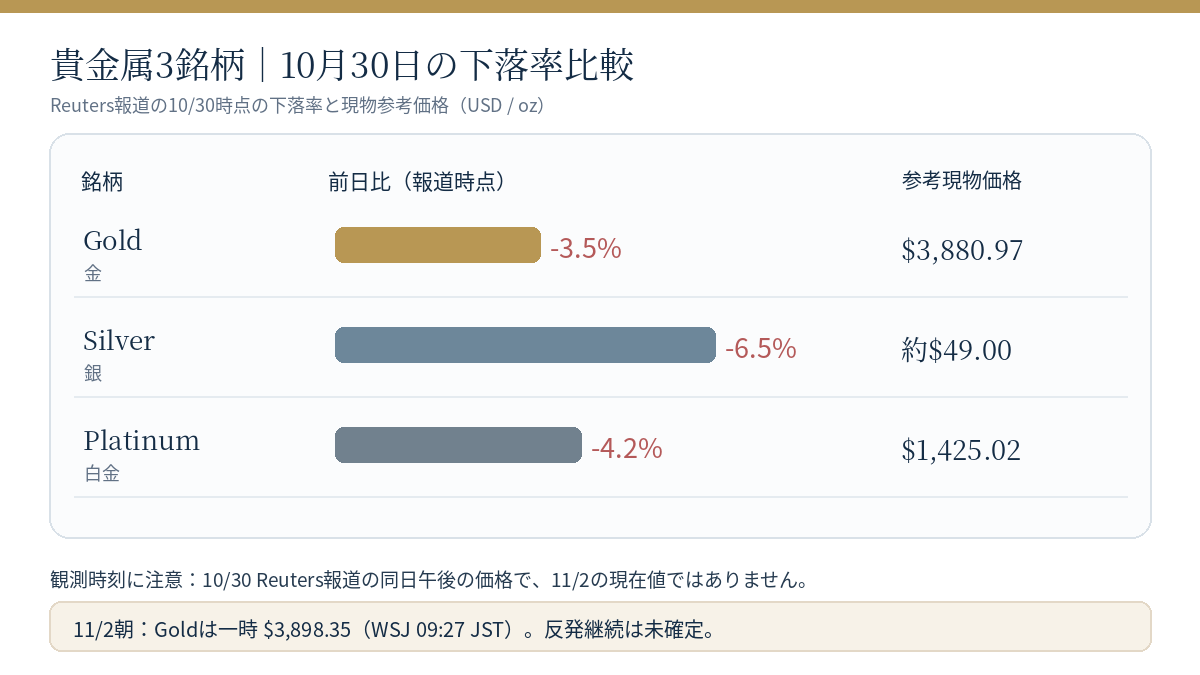
OANDAのMT5ベースでは、10月30日のGoldは4,020.89ドルで始まり、高値4,026.24ドル、安値3,869.98ドル、終値3,874.55ドルとなりました。前営業日からの下落率は約3.64%です。東京時間にじり安、ロンドン時間に下落が加速し、米国時間の終盤まで安値圏で推移しました。Reutersが報じた同日の現物金3,880.97ドルは別の時刻に観測された価格です。
11月2日朝はOANDAの8時時点で3,891.6ドル、WSJのアジア早朝報道では3,898.35ドルでした。OANDAによる日足20日移動平均は4,086.5ドル、同日8時時点の1時間足20本移動平均は3,932.7ドルで、短期的な反発余地と下落トレンドの継続を切り分ける必要があります。原油高によるインフレ懸念、米国の利上げ観測、株安による換金売りは、金の安全資産としての性格よりも価格に強く作用しました。
分析:短期リバウンドをトレンド転換と混同しない
金利を生まない金は、期待実質金利の上昇やドル高が同時に起きる場合に逆風を受けやすくなります。これに対し地政学的な緊張は安全資産需要を増やす可能性がありますが、株式などの損失補填や証拠金維持に伴う売却が重なれば金自体も売られます。この二つは矛盾しません。3,870ドル近辺の前営業日安値を更新するか、3,933ドル付近を回復して下落の勢いが緩むかをシナリオの分岐点に据えます。実行に際しては時間足の確定、スプレッド、指標直後のスリッページを条件に加えます。
Silver・Platinum:金とは異なる産業需要の下押し
事実:銀は50ドル割れ、白金も1,425ドル付近に下落
Reutersの10月30日報道では、銀現物は前日比約6.5%安の1オンス約49ドルとなり、50ドルを割り込みました。プラチナは同約4.2%安の1,425.02ドルでした。これらは当日午後のReuters観測値であり、11月2日正午のリアルタイム価格ではありません。国内では11月2日8時54分時点、みんかぶ先物が金先物の売り優勢、銀の約定なし、プラチナの一部限月の反発を報じています。国内の商品先物の値動きとドル建て現物を混同してはいけません。
銀の下落率が金より大きい背景には、投資資金の縮小に加えて工業・宝飾需要への警戒があります。プラチナは自動車触媒などの需要にも左右され、株安や景気減速観測が貴金属としての需要と同時に産業需要を圧迫します。金を1単位買うために必要な銀の量を示す金銀比価は、Reutersの報道で約79倍まで上昇しました。ただし比価の拡大だけで即時の銀買いが有利と結論付けることはできません。
分析:金銀比価を「割安判定器」にしない
銀やプラチナは金と共通のドル・金利要因を受けつつ、製造業景況感という別のファクターを持ちます。金銀比価が高いと銀が相対的に安く見えますが、景気減速局面で工業需要が下方修正されれば、その状態は長期化し得ます。反転を狙うなら、米金利の低下・中国PMIの改善・工業金属価格の安定が同時に確認できるかを見ます。週明けは大幅安直後のギャップや薄商いもあるため、単純な「下げ過ぎ買い」よりも価格と出来高の確認を優先したいところです。
アジア:香港・中国とシンガポールのエネルギー需給
事実:中国PMIは予想並み、資金供給策への期待が株式を支える
11月2日10時45分に公表された中国のRatingDog製造業PMIは52.0で、予想52.0と一致し、前回52.1から小幅低下しました。好不況の分かれ目である50を上回る一方、加速は示していません。香港・上海の株式市場では、中国当局による市場安定策への期待が材料視されました。香港のSouth China Morning Postは10時22分(香港時間)時点で、CSI300が9時36分に0.3%高の3,997.76だったと報じています。日本時間に直すと記事の公表は11時22分です。
Reutersの豪州発コラムでは、アジアの10月の原油輸入が日量2,639万バレルまで回復した一方、軽・中間留分の輸入はイラン紛争前の平均をなお約10%下回ると分析しています。10月30日のシンガポール軽油指標価格は1バレル168.62ドル、ガソリンは127.64ドルで、紛争前より高い水準にあります。原油の輸入数量の回復をもって燃料供給リスクの解消とは言えません。
分析:原油価格だけでは見えない「精製品の不足」
アジアの石油事情は、原油輸入の回復と精製品の不足という二層構造です。これは日本の輸入物価・運輸コストを通じて円相場や株式に影響し得ます。香港・中国株に政策期待の買いが入るとしても、ディーゼル高と企業収益の圧迫が続けば持続性には疑問が残ります。中国PMIが予想と一致した点は、豪ドルや銀に対する新しい強いプラス材料とはまだ言えません。人民元や香港株の反応と商品価格を突き合わせるべきです。
豪州:RBA会合を控えた豪ドルと資源価格
事実:現行金利4.60%、11月3日に声明公表
豪州準備銀行(RBA)の公式資料では、政策金利の現行目標は4.60%で、今回の会合は11月2~3日に開催されます。政策判断と金融政策報告書は3日14時30分AEDT、すなわち日本時間12時30分に公表予定です。11月2日朝のReutersは豪ドル米ドルを0.7033ドル付近と報じ、市場では4.85%への利上げを広く予想しているとしています。これは市場予想であり決定済みの金利ではありません。
11月2日東京午前の豪ドル円は111.03円付近まで上昇しました。前営業日のドル円と豪ドルドルから求める合成クロスと、東京時間の実勢値には当然時差があります。加えて原油・鉄鉱石・中国需要は豪ドルに影響しますが、今回の資料で当日同時点の鉄鉱石価格の信頼できる数値は確認できなかったため、具体的な価格を推定していません。
分析:利上げ「有無」より声明と予測の差に注目
政策金利が4.85%になる場合でも、その結果がほぼ織り込み済みなら、豪ドルの反応を左右するのは今後の金利経路、成長・雇用見通し、インフレ予測の修正です。反対に据え置きなら短期的な豪ドル売りが起こり得ますが、声明がタカ派なら急反発する可能性もあります。現時点ではAUDUSDの0.70ドル台前半を基本レンジと見て、3日12時30分JST前後の板の薄さと急激なスプレッド拡大を警戒します。
今晩と今週の重要イベント
事実:11月2日の米ISM、3日の米中間選挙、6日の雇用統計
11月2日は米国の10月ISM製造業景況指数が予定されています。米国は11月1日に冬時間へ移行済みのため、通常の米東部時間10時発表なら日本時間は3日午前0時です。3日には米国の中間選挙が実施され、同じ日にRBAが政策決定を公表します。さらに週後半の米雇用統計、英中銀などの会合が続きます。10月31日時点の市場予想は新たなニュースや事前投票情報で動き得るため、予想を確定結果のように扱うべきではありません。
分析:イベントの連鎖による短期相関の崩れに備える
普段は逆方向に動く金とドル、同方向に動きやすい株と銀が、イベント週には一時的に同方向へ動くことがあります。流動性の変化、投資家の証拠金制約、ヘッジの巻き戻しが要因です。売買を評価する際は単独の相関係数よりも、重要指標前後の条件付きリターン、出来高、ボラティリティーの変化に注目する必要があります。特にロンドン開始からNY開始への接続では、急落後の反発を全日トレンドと誤認しないようにします。
本日のトレード戦略
外国為替の戦略
ドル円は157.50円近辺を短期の中間点とし、157.94円付近の東京午前高値を終値で上抜ける場合に限り、158円台への追随余地を検討します。ただし、ブレイクが米指標前の薄い板で生じた場合は見送ります。157.50円を回復できず、先週末安値156.96円を下抜けるなら、リスク回避による円買い再開の可能性を優先します。どちらも事前に撤退水準を置き、政策関連ヘッドライン直後は成行注文を控える設計とします。
豪ドル米ドルはRBA結果を先回りして一方向に賭けるより、声明公表前のポジションサイズを引き下げる方が合理的です。中国PMIが52.0で予想並みだった点を踏まえると、中国経済指標だけを材料としたトレンド追随の根拠は弱い状況です。ユーロドルは1.1150ドル近辺の維持と、フランス関連の政治・財政材料に留意します。
貴金属の戦略
Goldは3,870ドル近辺の前営業日安値と、3,933ドル付近の短期移動平均を参考に、まず反発が戻り売りに転じるかを観察します。3,900ドル回復だけで底打ちと判定せず、米金利とドル指数、原油の同時推移を確認します。Silverは10月30日に50ドルを割り込んだことを踏まえ、反発確認前の機械的な逆張りは慎重にします。Platinumも約1,425ドルという前営業日の参考水準と自動車関連株・中国製造業指標の反応を組み合わせます。
金・銀・白金の3銘柄を同時に買うと、銘柄数が増えてもドル・金利・リスク選好という共通因子へのエクスポージャーは分散されません。建玉全体の最大損失と相関ストレスを把握し、特に米ISM前後のスプレッド・約定滑りを取引コストに含めることが重要です。本稿の目安は売買推奨価格ではなく、条件付きの観測ポイントです。
引用文献
- みんかぶFX「東京為替前場概況」2026年11月2日
- OANDA「金価格(ゴールド)見通し」2026年11月2日
- OANDA「東京外国為替市場概況・8時」2026年11月2日
- 外為どっとコム「今日のFX予想」2026年11月2日
- みんかぶ先物「貴金属寄付市況」2026年11月2日
- みんかぶ先物「貴金属・本日の見通し」2026年11月2日
- みんかぶFX「中国RatingDog製造業PMI」2026年11月2日
- Reuters「ドル相場と米中間選挙」2026年11月2日
- Reuters「金銀プラチナの急落」2026年10月30日
- Reuters「アジアの原油・精製品輸入」2026年11月2日
- South China Morning Post「中国株反発と政策期待」2026年11月2日
- The Business Times「日銀会合後の円相場」2026年11月1日
- RBA「Cash Rate Target Overview」2026年11月2日確認
- RBA「Coming Up」2026年11月2日確認
- RBA「Daylight Saving 2026」2026年11月2日確認
- Reuters「日銀ETF年間売却ペースの変更」2026年10月30日
- Wall Street Journal「金相場の週明け反発」2026年11月2日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント