TL;DR
昨日の振り返り
- 17日のドル円は、原油安と米長期金利低下を受けて155.34円まで下落した後、米新規失業保険申請件数の減少やフィラデルフィア連銀指数の上振れで156.10円付近まで反発しました。終値ベースでは155.97円で、タカ派FOMC後のドル高基調を保ちながらも、日銀会合を前に上値追いは限定的でした。
- Goldは反発しました。OANDAの金CFDは17日終値4341.840ドル、前日比+1.83%。原油安と米10年債利回りの低下、ドル軟化が支援材料でした。NY金12月限も4399.70ドルで続伸し、SilverとPlatinumも総じて上昇しました。
- 原油は3営業日続落。Saudi Arabiaの供給迂回策やパイプライン復旧期待から、Brentは103ドル台、WTIは100ドル台へ低下しました。ただし100ドル超は維持しており、中東情勢が再び悪化すればインフレ懸念が再燃しやすい状態です。
今日の見通し
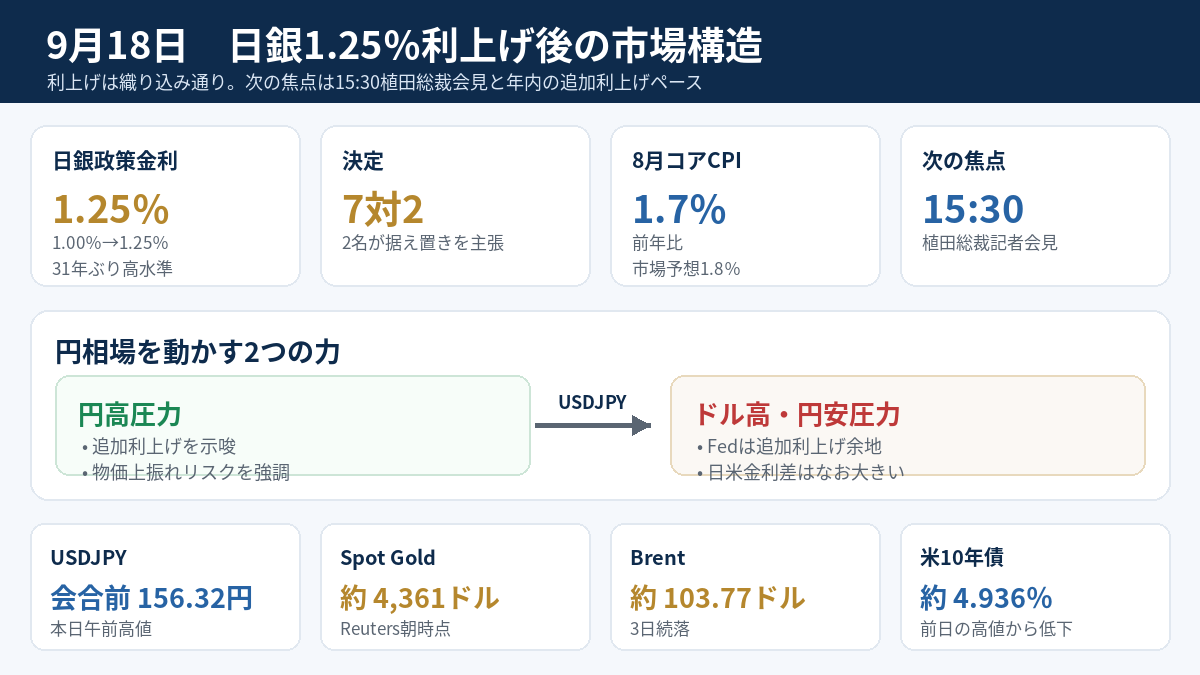
- 日銀は本日、政策金利を1.00%から1.25%へ引き上げました。31年ぶりの高水準で、決定は7対2。利上げ自体はほぼ織り込み済みだったため、焦点は15:30の植田総裁会見で「次の利上げ時期」と「利上げペース」をどこまで示すかに移っています。
- ドル円は会合前に156.32円まで上昇。日銀の決定後はいったん円売りが出たとReutersは伝えています。植田総裁が追加利上げに前向きなら155円台前半方向、慎重なら156円台後半方向を試しやすく、声明そのものより会見後の金利反応を重視します。
- Goldはアジア時間に4360ドル前後まで上昇。米10年債利回りが4.94%近辺まで低下したことが支えです。Goldは4350ドルを短期の基準とし、金利低下が続けば4400ドル方向、金利反発なら4300ドル方向への調整を警戒します。
昨日のドル円は155.34円まで下落後、156円近辺へ戻す
事実
17日のドル円は、原油と米金利に振られる一日でした。外為どっとコムによると、Saudi Arabiaの主要パイプライン修復進展やオマーン経由の供給拡大報道を受けて原油価格が下落し、米10年債利回りも5%を割り込みました。これを受けてドル円は一時155.32~155.34円まで下落しました。 その後は米新規失業保険申請件数が7週間ぶりに20万件を下回り、9月フィラデルフィア連銀製造業景気指数も予想より強い内容となったことでドルが買い戻され、156.10円付近まで反発しました。みんかぶFXの四本値では、17日のドル円は高値156.32円、安値155.34円、終値155.97円です。 米国では16日のFOMCで政策金利が0.25%引き上げられ、追加利上げの可能性も示唆されました。そのため、長期金利が一時低下しても「Fedの引き締め継続」というドルの基礎材料は残っています。一方、日本では日銀の利上げが確実視されていたため、ドル円は156円台で一方向に走りにくい状態でした。
分析
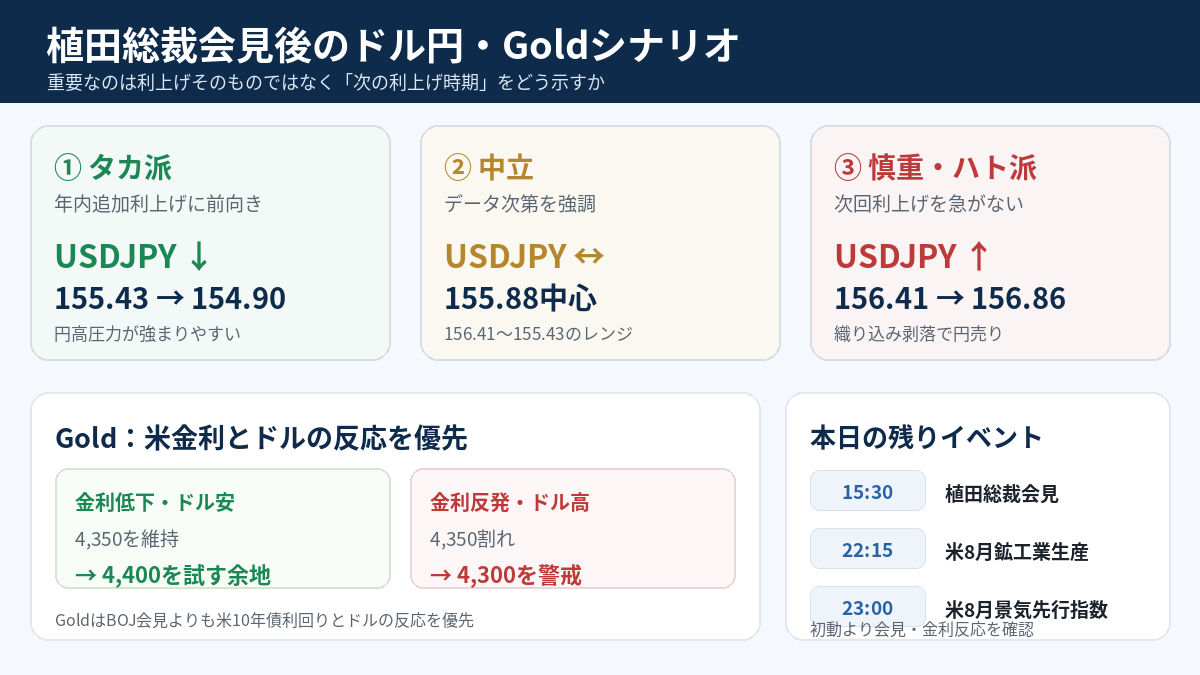
短期的には、ドル円は「米国の追加利上げ」と「日銀の追加利上げ」という両方向の金利材料に挟まれています。米国側だけならドル高ですが、日本側が想定以上にタカ派なら円高が勝ります。そのため、今日は方向を決め打ちするより、日銀会合後の実際の値動きを確認する方が重要です。 みんかぶFXの本日ピボットでは、ピボット155.88円、抵抗1が156.41円、抵抗2が156.86円、支持1が155.43円、支持2が154.90円です。植田総裁の会見後に156.41円を明確に上抜けば、156.86円方向への円安継続を確認できます。反対に155.43円を割り、戻しても回復できなければ154.90円が次の焦点です。
日銀は1.25%へ利上げ、重要なのは7対2と今後のペース
事実
日銀は本日、政策金利を1.00%から1.25%へ引き上げました。Reutersによると31年ぶりの高水準で、政策委員会の採決は7対2でした。反対した2名は据え置きを主張しており、全会一致ではなかったことが市場にややハト派的な印象を与えています。 日銀は声明で、企業間取引の物価上昇が消費者物価へ波及し始めていること、基調的なインフレ率が2%へ近づいていることを指摘しました。金融政策の正常化を続ける姿勢は維持していますが、政策金利1.25%は日銀が示す名目中立金利の推計レンジ1.1~2.5%の中に入ってきました。これまでの「ゼロ近辺から正常化する局面」より、今後は一段一段の利上げ判断が難しくなります。 同日朝の日本8月コアCPIは前年比1.7%で、市場予想1.8%を下回りました。生鮮食品とエネルギーを除く指数は1.9%でした。表面的なインフレ率は2%を下回る一方、円安と高いエネルギー価格が先行きの物価を押し上げるリスクは残っています。
分析
今回の利上げ自体はサプライズではありません。むしろ市場が見るのは、植田総裁が「次回の利上げは12月もあり得る」という含みを持たせるか、それとも過去の利上げの影響を確認するため時間を置く姿勢を見せるかです。 Reutersが集めた市場関係者のコメントでは、7対2という票割れはやや慎重な印象を与え、将来の利上げペースを速める期待を少し弱めたとの見方があります。したがって、会見が中立的なら円高が伸びず、むしろ「材料出尽くし」で円売りが再開する可能性があります。逆に12月利上げやインフレ上振れリスクを明確に強調すれば、円高方向への再評価が起きやすくなります。
Gold・Silver・Platinumは原油安と米金利低下で反発
事実
Goldは17日に反発しました。OANDAの金CFD終値は4341.840ドルで前日比+77.985ドル、+1.83%。3日続落後の反発で、日足は上ヒゲを伴う陽線となりました。OANDAは原油安によるインフレ懸念の後退、米長期金利の低下、ドルインデックスの低下を主な支援材料として挙げています。 みんかぶ先物によると、NY金12月限は4399.70ドルで前日比12.20ドル高。NY銀12月限は66.095ドル相当で1.176ドル高、NYプラチナ10月限は1794.3ドルで8.4ドル高と、貴金属は総じて上昇しました。本日アジア時間のReutersでは現物Goldが4361ドル前後まで上昇しています。 Platinumについては、本日朝のみんかぶ先物でドル建て現物が1770ドル付近とされました。GoldとSilverに比べると上値はやや重いものの、1700ドル台後半を維持しています。
分析
Goldは現在、「Fedの追加利上げ観測」という明確な逆風と、「原油安・長期金利低下」という短期的な追い風が同時に存在します。そのため、ドルだけを見て売買するより、米10年債利回りを優先して確認した方が分かりやすい局面です。 短期的には4350ドル前後を基準とします。4350ドルを維持し、米10年債利回りが4.9%台前半へ低下するなら4400ドル方向を試す余地があります。反対に金利が再び5%へ接近し、Goldが4350ドルを割れば4300ドルが次の下値候補です。 Silverは値幅が大きいため、Goldと同じ金額リスクにそろえるならポジションサイズを小さくします。Platinumは1700ドル台後半を保てるかを確認し、Gold・Silverより弱い状態が続くなら単独での強気判断は避けます。
原油は103ドル台へ低下、それでも中東リスクは消えていない
事実
Reutersによると、Brent原油は本日103.77ドル、WTIは100.88ドル付近まで下落し、3営業日続落となっています。Saudi Arabiaが損傷したEast-West Pipelineの一部復旧を急ぎ、オマーン沖で船から船へ積み替える代替供給を増やしていることから、直ちに供給が大幅に途絶えるとの懸念が後退しました。 一方、損傷したパイプラインでは3つのポンプステーションが被害を受け、Yanbuからの輸出停止は世界供給の最大4%に影響し得るとされています。さらにHormuz海峡の船舶通航量は10日平均を大きく下回っています。つまり、原油が下がっているのは地政学リスクが消えたからではなく、「供給を迂回できる」という期待が強まったためです。
分析
原油100ドル超が続く限り、世界のインフレ懸念は完全には消えません。原油が再び110ドル方向へ上昇すれば、米国では追加利上げ観測が強まり、Goldには金利面で逆風となります。日本では輸入価格上昇を通じて物価上振れ要因となり、日銀の追加利上げを後押しする一方、交易条件悪化は円安材料にもなります。 この二面性があるため、ドル円に対する原油の影響は単純ではありません。短期は「原油上昇→米金利上昇→ドル高」が効きやすく、中期では「原油上昇→日本インフレ→日銀利上げ」が円高要因として効く可能性があります。
午後は植田会見、夜は米鉱工業生産
事実
日銀会合の結果はすでに出ましたが、本日の最大イベントは15:30の植田総裁会見です。市場は次回利上げの時期、政策金利の最終到達水準、今回の7対2という票割れへの評価を確認します。 夜は22:15に米8月鉱工業生産指数、23:00に米8月景気先行指数が予定されています。鉱工業生産は前月比+0.4%、設備稼働率は76.4%が市場予想です。強い米指標が続けばFedの追加利上げ観測を補強し、ドルと米金利の下支えになります。
分析
今日は15:30までと、それ以降を分けて考えた方がよいでしょう。日銀の利上げそのものは織り込み済みだったため、植田総裁の会見が市場予想よりタカ派かハト派かで初めて方向が出やすくなります。 会見がタカ派ならドル円は155.43円、154.90円方向への円高を警戒します。中立なら155.88円を中心とするレンジ、慎重姿勢なら156.41円から156.86円方向への円安が想定されます。いずれも発言直後の最初の値動きを追うより、10~15分後に金利とドル円が同じ方向を維持しているかを確認した方が安全です。
本日のトレード戦略
外国為替の戦略
ドル円は、植田総裁会見まではポジションを軽くします。基準は155.88円。上は156.41円、156.86円、下は155.43円、154.90円です。会見がタカ派で155.43円を割った場合は戻り売りを優先し、154.90円を次の目標とします。 逆に会見が慎重で156.41円を上抜け、リテストでも同水準を維持するなら円売り再開を確認します。その場合は156.86円を最初の上値目標とし、157円台では追いかけず反応を確認します。 AUDUSDは本日のピボット0.7107、抵抗1が0.7130、支持1が0.7088です。AUDJPYは110.81円がピボット、111.11円が抵抗1、110.60円が支持1。今日は豪ドル自身より円の変動が大きくなりやすいため、AUDJPYを取引する場合はUSDJPYの方向を優先して確認します。
貴金属の戦略
Goldは4350ドルを短期の基準とします。4350ドル上を維持し、米10年債利回りが低下するなら4400ドル方向への押し目買いを検討します。4350ドルを明確に割り、金利が5%方向へ再上昇する場合は4300ドルまでの調整を警戒します。 SilverはGoldよりボラティリティが高いため、同じストップ幅ではなく損失金額を基準にポジションを調整します。Platinumは1700ドル台後半を維持できるかを確認し、Gold・Silverに対して相対的に弱ければ無理にロングしません。 今日は日銀会見という国内材料と、Fedの追加利上げ観測という海外材料が同時に効く日です。為替は日米金利差、Goldは米長期金利、原油は中東供給網の復旧状況をそれぞれ分けて確認し、一つの材料だけで判断しない方針です。
引用文献
- Reuters「Bank of Japan raises interest rates to 31-year high」2026-09-18
- Reuters「Investors react to BOJ raising interest rates to 31-year high」2026-09-18
- Reuters「Japan’s core inflation holds near BOJ’s target」2026-09-18
- Reuters「Stocks rise as oil dips, yen wobbles ahead of BOJ」2026-09-18
- Reuters「Oil prices fall 1% on hopes of limited supply disruptions」2026-09-18
- Reuters「Shipping traffic via Strait of Hormuz stays below 10-day average」2026-09-18
- OANDA「金(XAU)見通し:金価格は上昇し4341ドル」2026-09-18
- 外為どっとコム「今日のドル円 昨日の振り返りと今日のドル円相場見通し」2026-09-18
- みんかぶFX「本日の見通し 日銀金融政策決定会合に注目」2026-09-18
- みんかぶFX「東京市場 ピボット分析(主要国通貨)」2026-09-18
- みんかぶ先物「NY貴金属引け速報=総じて続伸」2026-09-18
- みんかぶ先物「純プラチナ投資信託・ポイント解説」2026-09-18
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント