TL;DR
昨日の振り返り
- 10月28日の海外市場はドル円が一時158.35円付近まで上昇しましたが、米FOMCの据え置きとウォーシュ議長会見後、157.77円付近へ反落しました。金利差の拡大を一方的に織り込む展開にはなっていません。
- FOMCは政策金利を3.75〜4.00%に維持し、10対2で決定しました。反対した2委員はいずれも0.25ポイントの利上げを求めました。声明は景気の強さと高めの物価を強調しながらも、12月の行動を明示していません。
- 原油は中東供給リスクで振れ、金は4,050ドル近辺で上下しました。銀・プラチナにはそれぞれ工業需要の要素があるため、地政学リスクだけで同方向への上昇を見込める局面ではありません。
今日の見通し
- ドル円は157円台後半を出発点に、今夜の米GDP・PCEとECB、明日30日の日銀決定会合に注目します。前日高値158.35円と157円の節目を、シナリオを分ける観測点として扱います。
- 豪州9月CPIは前年比4.3%、7〜9月期総合CPIは前期比1.3%でした。豪ドルはRBAの追加利上げ観測を支えに底堅さを保つ一方、株式リスクオフや原油高には注意が必要です。
- Goldは米短期金利とドルの方向、Silverは金との連動に加えて産業景気、Platinumは供給・自動車関連需要を分けて判断します。政策イベント前後はレートの飛びを想定し、指標直前の新規建てを抑えます。
10月28日の外国為替・金融市場:高値を試したドル円が反落
事実:NY序盤に158.35円、FOMC通過後は157円台後半へ
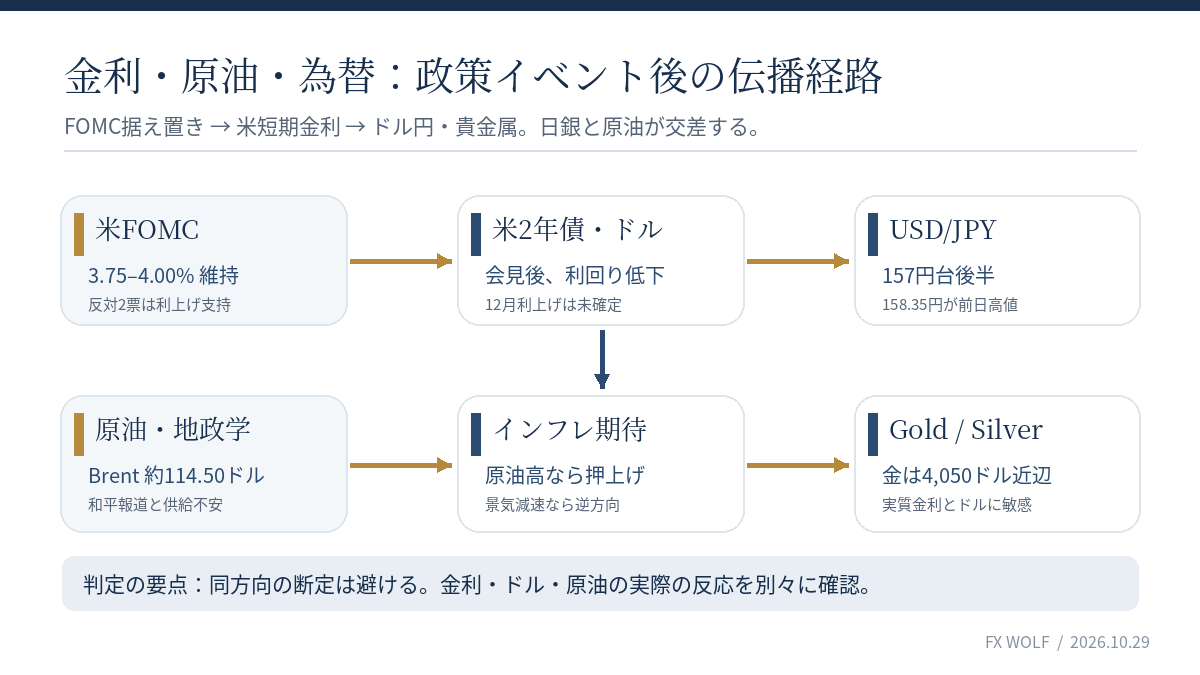
28日の為替市場は、ロンドンからニューヨーク序盤にかけて円安・ドル高が進みました。中東情勢の緊張による原油価格上昇と米国債利回り上昇が重なり、ドル円は一時158.35円近辺まで上昇しました。しかし日本時間29日3時のFOMC結果とその後の議長会見を経て、米2年債利回りが低下するとドルの買い持ちを解消する動きが優勢となり、157.77円近辺へ押し戻されました。29日早朝の国内解説は157円台後半を基準にしており、158円台前半をそのまま当日の確定レートとして使うのは適切ではありません。
FOMCの事実確認:据え置きの中身と金利の経路
事実:FF金利3.75〜4.00%、10対2で現状維持
FRBが10月28日14時(米東部夏時間、日本時間29日3時)に公表した声明では、FF金利誘導目標は3.75〜4.00%のまま据え置かれました。投票は10対2で、反対したLisa Cook理事とBeth Hammackクリーブランド連銀総裁は0.25ポイントの利上げを支持しました。経済活動は強いペースで拡大し、内需や設備投資は堅調と説明する一方、インフレは依然として高水準であり、追加データを集めた上で適切な政策を判断するとしています。政策実施文書でも準備預金付利は3.90%、翌日物の常設レポ金利は4.00%に維持されました。
Reutersの29日アジア時間の記事では、12月利上げ確率を約78%と報じています。国内の別媒体には80〜90%前後の数字も見られますが、取得時刻と金利先物モデルが異なるため、一つの数字を「絶対の市場予想」として確定させることは避けます。今夜のPCE公表後には織り込みが変動し得ます。
分析:タカ派の反対票と慎重な議長発言は両立する
利上げを求める反対票が出たことと、会見後に米短期金利が低下したことは矛盾しません。前者は政策委員会内部の分布、後者は市場が予想していた今後の利上げ経路に対する修正を示しているからです。今後の追加利上げ時期、来年の政策金利のピーク、経済成長を維持したままの物価安定という各論点は分けて評価する必要があります。
今日のドル円・欧州通貨:157円台後半を中心としたイベント待ち
事実:日銀は29〜30日開催、ECBも29日に政策判断
日銀の金融政策決定会合は29〜30日の2日間で、植田総裁会見は30日15時30分に予定されています。今回は「経済・物価情勢の展望」を公表する回です。日銀のウェブサイトで確認できる直近の金融市場調節方針は無担保コール翌日物を1.25%程度とするものであり、30日の決定前に利上げが決まったかのように表現してはいけません。ECB理事会も29日に控え、為替市場ではユーロドルの1.11ドル台とユーロ円の176円近辺が意識されています。
みんかぶFXは本日、ドル円の想定範囲を157円台から158円台半ばとしています。外為どっとコムは前日高値158.35円と200日移動平均線158.54円を上側の観測水準に挙げています。いずれも将来の価格を保証するものではなく、相場がイベント直前にどの程度のポジションを抱えているかで抜け方は変わります。
分析:日銀の物価見通し上方修正幅と植田会見を分ける
今回の日銀の注目点は単なる据え置きか利上げかではありません。原油高によって輸入インフレの前提が変わった場合、翌年以降の物価見通しや政策金利経路がどの程度修正されるのかが焦点です。物価見通しを引き上げても、基調的な賃金・サービス物価の伸びへの確信が弱ければ「すぐ追加利上げ」とは限りません。逆に短期の原油高のみを理由に追加利上げを織り込むことも危険です。
豪州・オセアニア:CPI4.3%がRBAへの視線を変える
事実:豪9月CPIは前年比4.3%、7〜9月期は前期比1.3%
豪州統計局ABSは28日に、9月のCPIが前年同月比4.3%になったと公表しました。8月の4.0%から加速し、住居費は前年同月比5.2%、運輸は8.7%上昇しました。9月の自動車燃料価格は前月比9.4%上昇しています。7〜9月期の総合CPIは前期比1.3%、刈込平均の旧基準による四半期伸び率は1.0%でした。月次の前年同月比4.3%と四半期の前期比1.3%は異なる統計なので、同じ期間の二種類の伸び率として整理しておきます。
Reutersが29日報じたところでは、豪ドルは約1か月ぶりの高値圏を維持しました。市場では11月3日のRBA理事会での利上げ可能性が強く意識されています。ただし、CPI上振れのかなりの部分が燃料に由来し、雇用市場の悪化も並行しているため、インフレ率だけでRBAの政策を決め打ちすることはできません。ニュージーランド中銀が予想外に金利を据え置き、NZドルが弱含んだ点もオセアニア通貨内の相対強弱を考える材料です。
分析:AUD/USDの強さとAUD/JPYの強さは別問題
豪ドル米ドルは豪州の政策金利期待に加え、米ドル全体の動きにも左右されます。一方で豪ドル円は日本株や世界株のリスク選好、円独自の金融政策期待にも影響を受けます。豪州CPIを受けてAUD/USDが上昇しても、日銀のタカ派化で円買いが強まればAUD/JPYは伸び悩む可能性があります。
原油高は豪州の燃料・輸送費を押し上げ得ますが、資源輸出国だから必ず通貨高になるという単純な関係ではありません。豪ドルを検討する際は、RBAの会合織り込み、豪2年債利回り、鉄鉱石・中国景気、世界株のリスク選好を分けて観察します。中国需要への感応度が高い鉄鉱石については、本日時点で異なる先物限月や市場の価格を照合できていないため、具体的な騰落率は掲載しません。
香港・シンガポールから見るアジア市場のリスク選好
事実:アジア株はAI投資の採算と米政策金利に反応
29日朝のReutersのアジア市場概況では、日本を除くMSCIアジア太平洋株が0.7%安となり、韓国KOSPIは2%超下落しました。米アルファベットは決算後の時間外取引で約10%安となり、巨額AI投資に対するキャッシュフロー上の懸念が再燃。一方でマイクロソフトは好決算後に上昇しました。これは「AI関連株がすべて同じ方向に動いた」という話ではなく、設備投資と利益のバランスに対する選別が強まっていることを示しています。
シンガポールのThe Business Timesは29日08時23分、金がFOMC後に下げ幅を縮小し、4,050ドル付近で揺れていると報じています。世界の金融商品価格がアジア時間に引き継がれる様子を確認するうえで有用です。香港については29日昼時点で独立した取引所発表・当日報道に基づくハンセン指数やオフショア人民元の確定値を照合できていないため、本稿ではその数値を置きません。香港株について過去日付の数字を最新として転記することは避けます。
分析:AI株安が円買いに直結するとは限らない
アジア株式の下落局面では、安全資産選好による円買い・米国債買いが進みやすい一方、米ドル資金を確保するためにドル買いが起きる場合もあります。特にドル円は日本の政策イベントを直後に控えています。香港・シンガポールの株式反応をFXに使う場合は、株安と同時に米2年債利回り・ドル指数・円クロスがどう動いたかの同時性を確認するのがよいでしょう。
Gold・Silver・Platinum:価格と構造的ドライバーの違い
事実:海外金は4,050ドル近辺、国内3金属の小売価格はそろって下落
シンガポールのThe Business Timesは29日朝、金が4,050ドル近辺で取引されたと報じ、米WSJはアジア時間早朝の現物金が4,044.04ドルと伝えています。測定時刻と参照市場の違いで数字が異なるため、同じ瞬間の市場価格として二つを混同しません。みんかぶ先物によれば日本時間29日2時のニューヨーク金11月限は4,042.4ドル、銀11月限は53.600ドル(5,360.0セント)、プラチナ12月限は1,544.5ドルでした。先物の限月が異なるので、これらを現物価格の同時比較やスプレッド計算にそのまま用いることはできません。
国内では徳力本店の29日9時30分発表の地金小売価格(税込、1グラム当たり)が、Gold 22,795円(前日比94円安)、Silver 313.50円(3.30円安)、Platinum 8,790円(40円安)でした。円建て地金小売価格には為替、税、販売コスト等の影響があります。TradingViewのXAUUSDやXAGUSDの米ドル建てCFDと値が一致しないのは自然であり、異なる金融商品のレートを混在させたバックテストには使えません。
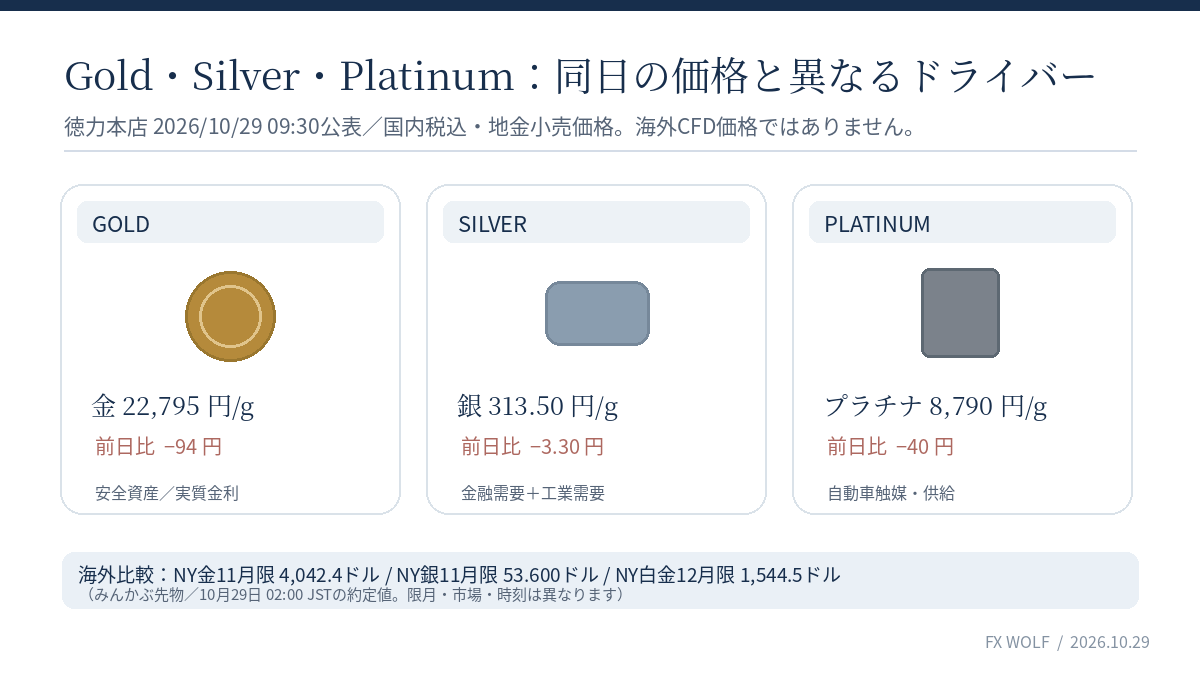
分析:金は金利、銀は景気、白金は供給と工業需要を重視
金は安全資産需要がある一方で利息がつかないため、米実質利回り上昇が重荷となる場合があります。原油高によるインフレ懸念が強まると「インフレヘッジ需要で金高」と「利上げ懸念で金安」の双方が成立し得ます。今日の方向を決めるのは、原油価格の変動そのものより、それに対して債券市場がどう反応したかです。
銀は金への連動に加え、太陽光パネルや電子機器など工業需要の影響を受けます。高金利が製造業投資を抑える局面では、金に対して相対的に弱くなり得ます。プラチナは自動車触媒などの工業需要と南アフリカを中心とする供給事情の両方が重要です。同じ「貴金属」でも金銀比率やプラチナの金に対する相対価格が動く理由は異なります。3銘柄を一つの指標として扱うより、それぞれの動因を個別に追う必要があります。
原油と中東:和平期待の下落と供給リスクの上昇
事実:Brentは114.50ドル付近へ反落、WTIは101.74ドル
Reutersが29日に報じた朝の原油市場では、Brentが前日比約0.7%安の114.50ドル、WTIが約1.0%安の101.74ドルでした。米・イラン交渉再開の可能性が売り材料になった一方、フーシ派による攻撃や中東の軍事的緊張によって供給懸念が残っています。カタールが仲介に関わる外交報道はあるものの、提案内容の受け入れは確認されていません。報道された攻撃の一部には当局による確認がないため、確定した供給損失として換算することは避けます。
米EIAの在庫統計についてもReutersは原油在庫の減少とガソリン在庫の増加を伝えていますが、油種別の需給シグナルは異なります。油価の方向だけで一律に「需要が強い」「供給が足りない」と結論づけないことが重要です。
分析:日本の交易条件と米インフレ期待の綱引き
日本は原油の純輸入国であり、原油高は輸入額と国内物価を押し上げる方向に働き得ます。他方、米国では期待インフレやFRBの利上げ見通しが高まると米ドルが買われる場合があります。両者が同時に起きればドル円は上がりやすくなりますが、株式急落が重なれば円買いが優勢になることもあります。
原油高をGoldの買い材料として単独評価するのも危険です。インフレヘッジ需要は金に有利でも、利上げ・実質金利上昇という反作用は逆方向です。今夜の米PCEが市場予想を上回るか下回るかによって、原油と金の短期相関が変わり得ます。
今夜から明日へのイベント:時刻と確認条件
事実:ECB・米GDP・PCE、明日の日銀が焦点
本日29日の日本時間14時には日本の消費者態度指数、夜にはECB政策判断、21時30分には米7〜9月期GDP速報値、9月個人所得・支出とPCE価格指数が予定されています。経済指標カレンダーでは米9月PCE前年比の市場予想3.6%、コアPCE前年比の予想3.1%が表示されていますが、これらは発表前の予想値であり実績ではありません。公表時刻や予想は変更され得るため、指標直前にカレンダーを再確認します。
明日30日は日銀の政策決定、展望レポート、15時30分からの植田総裁会見が予定されています。日銀の公式日程を基準にすべきで、国内市場の噂や海外の速報だけで発表済みと判断しないことが重要です。
分析:二段階のイベントで相関が逆転する可能性
今夜の米GDP・PCEがともに強ければ米金利上昇、ドル買い、Gold下落という教科書的な反応が想定されます。ただし政策金利の織り込みがすでに高く、株価が急落するなら、米国債買いと円高で異なる値動きになる可能性もあります。弱いデータなら米金利低下を介してドル売り・金買いが想定されますが、成長不安が強ければ銀・プラチナが金に劣後する展開も考えられます。
明日の日銀では「据え置き」という結果が予想どおりでも、物価見通しの上方修正や植田発言が強く出れば円高要因です。今回のようにイベントが連続する週は、同日の値動きを単一要因に帰すと解釈を誤ります。複数条件を確認してから新規ポジションを持つことが望まれます。
本日のトレード戦略
外国為替の戦略
ドル円の基準シナリオは、157円台後半を中心にイベント待ちが続くというものです。158.35円の前日高値を5分足や15分足の確定足で上抜け、その後の押し目でも維持できる場合は上方向のモメンタムを確認します。200日線158.54円付近も上値の参考水準となります。ただし、指標公表時のスプレッド拡大や一瞬のヒゲだけの突破は除外し、米2年債利回りとドル指数の追随を確認したいところです。
反対に、157.70円近辺を下抜けて157円台前半へ定着するなら、FOMC後のドル売りが継続する可能性を考えます。157.00円を次の観測点として扱いますが、事前に目標までの距離とストップまでの距離を定義し、最低限のリスクリワードを確保できないなら見送ります。日銀の政策観測で上下に振れる時間帯は、ボラティリティに合わせたポジション縮小が妥当です。
貴金属の戦略
Goldは4,050ドル近辺を短期の攻防線とし、米金利が下がってドル安が続く場合には4,060〜4,100ドル方向への戻りを観察します。反発に失敗して4,000ドル方向へ押す場合には下落トレンドの再加速を警戒します。これらは現物中心の目安であり、XAUUSD CFDの実際のレートとは配信元により差があります。スプレッド、価格取得時刻、指標時のスリッページを反映させずに固定幅の損切りだけを最適化することは避けます。
Silverは金相場の上昇だけを理由に追随買いせず、金銀比率と工業株の方向を確認します。Platinumは同様に自動車・工業株の値動きと供給ニュースを確認し、前日の銀安・白金の相対的な強弱が継続するかを別個に検証します。NY銀11月限53.600ドル、白金12月限1,544.5ドルは29日2時の時点情報であり、今後の売買注文を出す際のライブ価格ではありません。市場ごとの価格差を加味したうえで、方向不明の局面ではノートレードを選択肢に入れます。
引用文献
- 米FRB・2026年10月28日FOMC声明・2026年10月28日
- 米FRB・Implementation Note・2026年10月28日
- Reuters・Dollar steady after Fed hold leaves rate path murky・2026年10月29日
- Reuters・Asian shares fall as Alphabet earnings miss drags Wall St futures lower・2026年10月29日
- Reuters・Oil prices fall as peace hopes offset fears of growing Middle East conflict・2026年10月29日
- 外為どっとコム・今日のドル円「FOMC通過でドル買い一服」・2026年10月29日
- みんかぶFX・本日の見通し「ドル円は今日、明日の日銀会合待ち」・2026年10月29日
- みんかぶFX・FOMCは据え置き、ドル円158円台前半・2026年10月29日
- みんかぶ先物・NY金11月限4042.4ドル、銀・白金の約定値・2026年10月29日
- The Business Times・Gold cuts losses as Fed pauses and stays silent on future hikes・2026年10月29日
- Wall Street Journal・Gold Falls as Traders Mull Fed Decision・2026年10月29日
- 徳力本店・2026年10月29日09時30分の金・銀・白金地金相場・2026年10月29日
- Australian Bureau of Statistics・September 2026 CPI 4.3%・2026年10月28日
- 日本銀行・金融政策決定会合と総裁会見公表予定・2026年10月29日確認
- みんかぶFX・2026年10月29日の経済指標発表予定・2026年10月29日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント