TL;DR
昨日の振り返り
- 13日のドル円は158.61円で始まり、158.69円を高値に157.83円まで下落、158.33円で取引を終えました。欧州時間の円高後、NYで158円台を回復しました。
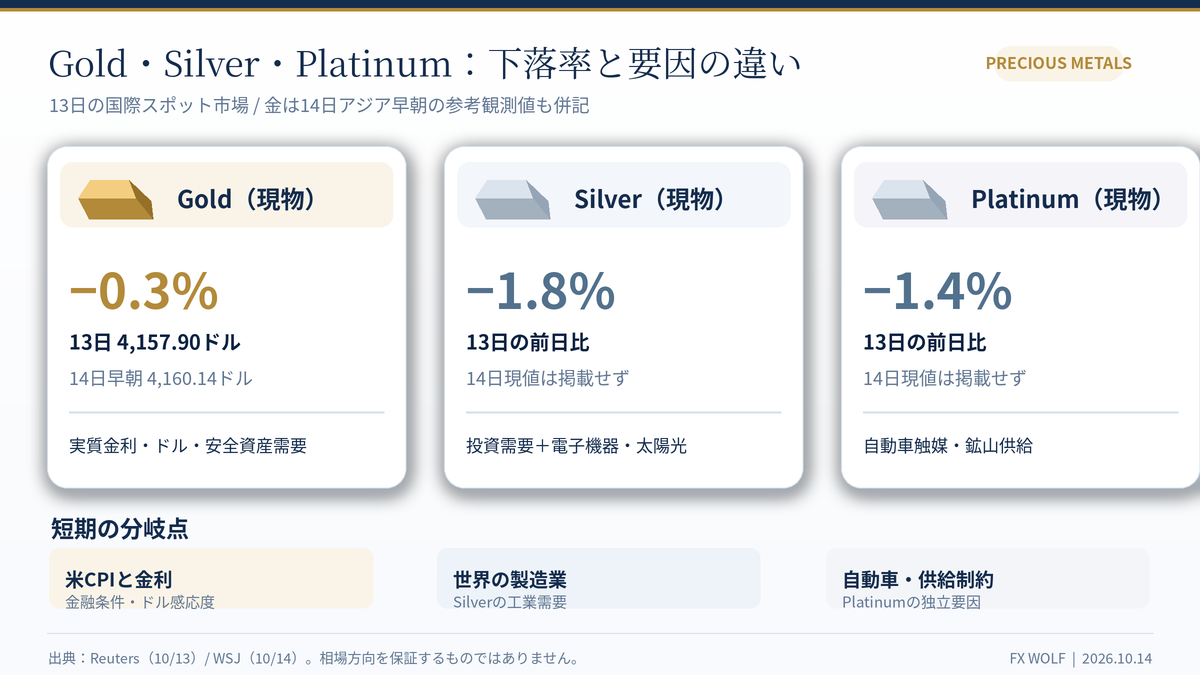
- Goldは13日の国際スポット相場で4,157.90ドル付近と前日比0.3%安。Silverは1.8%安、Platinumは1.4%安となり、米インフレ指標を前に貴金属にはポジション調整が入りました。
- 米国株は高値圏で小幅安となり、米長期金利とドルも軟化しました。一方、中東の供給リスクが原油相場を下支えし、インフレと金融引き締めの警戒感は残っています。
今日の見通し
- 14日10時16分の東京市場ではドル円が158.50円付近まで上昇。今晩21時30分JSTの米9月CPIが最重要イベントです。発表前の方向感と発表後の値幅拡大を分けて考えます。
- シンガポール金融管理局(MAS)は14日、為替政策の上昇誘導ペースを据え置きました。香港ドルは前日、対米ドル7.85の弱い側の限界に接近。アジア通貨の資金フローにも注目します。
- Goldは14日アジア早朝に4,160.14ドル付近で小動き。SilverとPlatinumは前日の下落率を確認したうえで、CPI後のドル・米金利の反応と工業需要の見通しを優先して判断します。
10月14日の市場スナップショット
事実:前日終値と東京午前の観測値を分けて整理
| 対象 | 確認した水準 | 基準時点・定義 |
|---|---|---|
| USD/JPY | 158.33円 | 13日終値(みんかぶの四本値) |
| USD/JPY | 158.50円付近 | 14日10:16 JSTの東京市場記事 |
| EUR/USD | 1.1199ドル | 13日終値 |
| EUR/JPY | 177.30円 | 13日終値 |
| AUD/USD | 0.6988ドル付近 | 14日アジア早朝のLSEG観測値を伝えたWSJ |
| Gold(現物) | 4,157.90ドル/トロイオンス | 13日のReuters記事内の観測値 |
| Gold(現物) | 4,160.14ドル/トロイオンス | 14日アジア早朝のWSJ記事内の観測値 |
| Brent原油 | 106.60ドル/バレル | 14日のReutersアジア市場速報の観測値 |
| WTI原油 | 94.96ドル/バレル | 同上 |
上表の数値は同一時刻の板情報ではありません。終値、記事公開時点のスポット価格、原油先物価格を区別しています。金・銀・白金の国内店頭税込価格とも異なり、先物限月も混ぜていません。正午前の速報を基にした記事のため、午後や米CPI発表後の結果は含めません。
分析:CPI直前は水準の精度より比較条件が重要
ドル円の13日のレンジは157.83~158.69円と広く、朝の数十銭の値動きだけで新しい上昇トレンドが始まったと解釈するのは早計です。米CPIを前にした短期ポジションの偏り、東京仲値のフロー、株式・原油の変動が日中の値動きを増幅し得ます。以下では観測された事実と、今後の条件付きシナリオを明確に分けます。
ドル円:前日の反落と東京午前の円売りをどう読むか
事実:13日は一度157円台へ、14日は158.50円付近へ
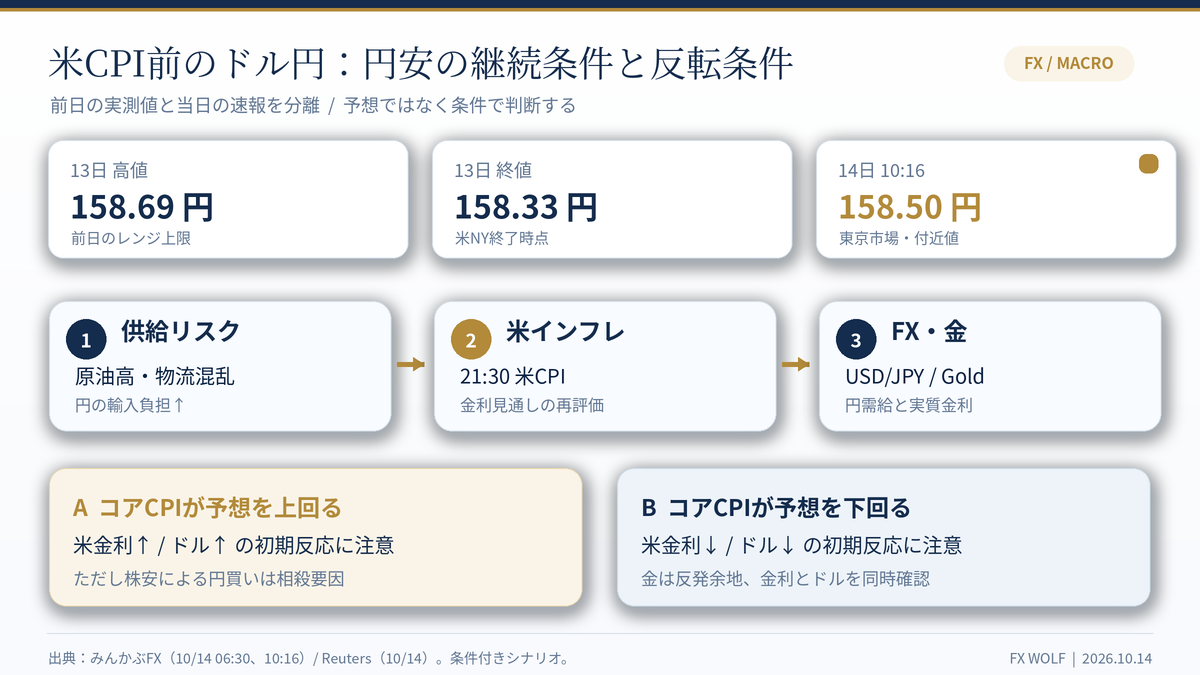
13日のドル円は始値158.61円、高値158.69円、安値157.83円、終値158.33円でした。朝方の強さは欧州時間にはいったん失われ、ロンドン市場で157.83円まで下落しました。その後、NY市場では158.40円台まで戻す場面があり、14日7時24分の東京朝方は158.35円付近と報じられています。14日10時16分には158.50円付近まで上昇し、豪ドル円も9月28日以来の高値圏に達したとみんかぶが伝えました。
13日のユーロドルは1.1154~1.1205ドルで推移し、1.1199ドルで終了しました。ドル円の下げを単純な「円だけの強さ」と断定できません。Reutersの14日付け通貨記事ではドル指数が102.16付近と小幅に低下し、13日には0.35%下落したとしています。通貨ペアごとの反応差を把握するには、USD/JPYとEUR/USD、AUD/USDを並べて見る必要があります。
分析:158.50円と158.70円台を分けて判断
14日朝の円売りについては、日銀が月末の会合で金利を据え置くとの見方や、原油高が日本の輸入代金を押し上げる懸念が報じられています。ただし、日銀の次回判断も原油輸入決済による当日の実際のフローも、この値動きだけからは確定できません。13日高値158.69円と、14日朝に公表されたピボット抵抗帯158.74円をまず参照し、これらの価格帯を上回って定着するかを確認したいところです。
一方、13日安値157.83円と、ピボットの第1支持157.88円は下値の目安です。158.50円を試した後に158.28円のピボットを割るなら、買いの勢いは弱まりやすくなります。これらは過去価格から計算した参考帯であり、注文が集中していることを直接示す証拠ではありません。
米CPIと金利:今晩21時30分のシナリオ
事実:発表前の市場には再利上げリスクが残る
米国の9月消費者物価指数は14日21時30分JSTの予定です。Reutersのアジア市場報道では、エネルギー価格の押し上げを背景に、総合CPIの前年比伸び率が3.6%になるとの市場予想を紹介しています。米連邦準備制度理事会(FRB)の10月会合で追加利上げとなる確率は、当日の報道時点で約22%でした。別時点の通貨報道では据え置き確率が約77%とされており、概ね同方向ですが、算出時刻と市場価格が違うので厳密な足し算はしません。
14日のアジア市場では、米国債利回りは高水準ながら落ち着いた動きと伝えられています。13日の米株式市場はS&P500が7,805.45(小幅安)、NYダウが51,670.10(180.45ポイント安)、ナスダック総合が27,204.38(41.52ポイント安)で終了しました。
分析:総合CPIよりコアと米金利の同時反応に重点
総合CPIがエネルギー主導で上振れしても、コアCPIの伸びが穏やかなら、初動のドル高が持続しないことがあります。反対にコアの粘着性が強く、短中期の米金利が再上昇するなら、ドル円や金に対する影響は継続しやすくなります。単一指標と通貨の関係を固定しないことが重要です。
今晩は①結果が事前予想に対し上か下か、②米2年・10年金利が同方向へ動いたか、③ドル指数とEUR/USDに整合的な反応があるか、④金と株がインフレ警戒で売られたか、の順に確認します。発表前に大きくポジションを積み増すより、発表後の価格発見が一段落してから方向を判断する方が、イベントリスクを制御しやすいと考えます。ベージュブックも15日未明3時JSTに予定されますが、現段階ではCPI結果の方が優先度は高いでしょう。
シンガポールと香港:同じアジアでも異なる為替政策
事実:MAS据え置き、香港ドルは前日7.85の上限付近
シンガポール金融管理局(MAS)は14日の公式声明で、シンガポールドル名目実効為替レート(S$NEER)の政策バンドの上昇ペースを維持し、バンド幅と中心値も変更しませんでした。市場には追加引き締め予想が多く、予想外の据え置きという面があります。MASは2026年7~9月期の実質GDP成長率を前年同期比5.4%、前期比年率ではなく季節調整済み前期比1.1%と示し、2026年のコアインフレ見通しを1.5~2.0%へ狭めました。2027年には輸入インフレの勢いが鈍化するとの見方です。
香港では13日、米ドル/香港ドルが7.8475付近と、ペッグ制の弱い側の交換保証水準7.8500に接近していることが報じられました。これは13日3時25分GMT時点の観測値であり、14日の現値や当局の介入実績ではありません。香港金融管理局(HKMA)の仕組みでは、この限界に達すると外貨準備を用いた香港ドル買い・米ドル売りが銀行システムの流動性を吸収する可能性があります。14日正午までにその介入が実行されたという確認はありません。
分析:SGDは政策バンド、HKDは流動性を観察
シンガポールは政策金利だけを操作する通常の中銀とは異なり、名目実効為替レートを政策の中心に据えています。「据え置き=通貨安に誘導」と短絡するのは不正確です。既存の上昇傾向は維持され、引き締めを一段強めなかったという理解が妥当です。
香港についてはペッグ崩壊を予想する材料ではなく、弱い側の保証水準に近づくと資金調達金利と銀行流動性が変わり得るという点が重要です。HKMAの公表する当日の介入・総残高とHIBORを確認し、実際の資金移動があったかを判断します。
豪ドル・RBA:高金利と資源価格の綱引き
事実:RBA議事要旨が追加引き締めの可能性を示す
豪州準備銀行(RBA)が13日に公開した9月29日会合の議事要旨によると、政策委員会は全会一致で25bpの利上げを決め、政策金利を4.60%としました。議事要旨では、中東紛争によるエネルギー価格上昇、世界的なAI関連需要の拡大、豪州国内の供給制約がインフレ上振れ要因として挙げられ、必要ならさらに政策金利を引き上げる姿勢が確認できます。これは13日に公開された前回会合の記録であり、14日に新たな利上げ決定があったわけではありません。
14日アジア早朝のAUD/USDは0.6988ドル付近と、前日から小幅に堅調に推移しました。14日付け豪州メディアでは、RBAの利上げにもかかわらず家計支出の底堅さが残り、金融引き締めの効果が一様には浸透していないと論じられています。15日には豪州9月雇用統計の公表が予定されており、その前に豪ドルがRBAの利上げ観測だけで動き続けるかは不確かです。
分析:AUD/JPYとAUD/USDの違いが鍵
原油高は日本の貿易収支への懸念を通じて円安材料となり得ますが、豪州には資源輸出の恩恵と国内インフレ圧力という相反する側面があります。RBAが米国より相対的にタカ派になっても、世界的なリスク回避が進む局面ではAUD/USDは軟化し得ます。
前日終値でAUD/JPYは110.57円。14日の東京市場で豪ドル円が上昇したとの報道はありますが、上昇が円売り主体なのか豪ドル買い主体なのかを区別するには、同時刻のAUD/USDとの比較が必要です。明日の豪州雇用統計が市場の金利見通しを変える可能性もあるため、本日はCPI前の短期的な金利差だけを根拠にロングを積み増さない方針が妥当です。
貴金属:Gold、Silver、Platinumの反応差
事実:13日は3金属とも軟調、Goldは14日早朝に横ばい
Reutersによると、13日のスポットGoldは4,157.90ドルで前日比0.3%安、Silverは1.8%安、Platinumは1.4%安でした。12月限の米金先物も4,177.30ドルで0.3%安と報じられています。現物価格と先物価格の差は限月や金利などの違いを反映しており、単純な乖離を売買サインと見るべきではありません。14日のアジア早朝にWSJが伝えたスポットGoldは4,160.14ドル付近とほぼ横ばいでした。
金相場は米CPIとFRBの政策金利見通しを待ち、目立った方向性が乏しい状態です。銀の前日下落率は金より大きく、白金にも売りが波及しました。ただし、13日の下落率と14日の時価を同一表に並べて騰落率と誤認しないようにする必要があります。銀・白金の14日午前の同時刻の信頼できる現物価格は十分な独立確認が得られなかったため、本文では推定値を記載しません。
分析:金利敏感度と工業需要を分ける
Goldは利息を生まないため、米実質金利の上昇やドル高が逆風となる傾向があります。
Silverは金に近い金融資産としての性格に加え、電子部品・太陽光パネルなど工業用途を持ちます。Platinumは自動車の排ガス浄化装置などの需要や鉱山の供給状況にも影響されます。したがって世界景気の下振れ懸念が広がると、金が下支えされても銀・白金が相対的に弱くなる可能性があります。3金属の比較では「金の方向に追随するか」だけでなく、Gold/Silver比率、各金属と米金利・ドルの連動性、アジア製造業の見通しを継続的に検証することが有益です。
原油・アジア株:インフレと景気の二重のリスク
事実:Brentは106ドル台、株式はまちまち
Reutersの14日付けアジア市場報道では、Brent原油が106.60ドル、WTIが94.96ドル付近にありました。中東の船舶・サウジアラビア関連の攻撃で供給不安が残る一方、株式市場はAI関連半導体銘柄の買い戻しで一部持ち直しています。日本の日経平均は記事時点で小幅高、韓国株も反発しました。13日の米国株が軟調だったことだけをもって、アジア全体が同じ方向へ動くとは限りません。
シンガポールではMASが輸入価格の短期的な上昇を警戒しつつも、2027年の沈静化を基本シナリオとしています。これはエネルギー供給障害がいつ収束するかという不確実性を消すものではありません。日本にとっての原油高は、輸入コスト、家計への影響、インフレ対応の日銀判断を通じて、複数の経路で円に作用します。
分析:原油高を「ドル高」だけで処理しない
原油が一段高になる場合、米CPIのインフレ上振れ警戒が強まってドルが買われることがあります。同時に、日本のエネルギー輸入負担の増大は円売り材料です。したがって、相場を整理するには、原油・米名目金利・株価・為替の同時変化を追うのが適切です。
とりわけ本日はCPIの発表が控えています。発表前に原油だけが急伸した場合と、CPI上振れ後に原油・米金利・ドルが同時上昇した場合とでは、エントリー条件を分けるべきです。アジア時間の値動きは事前の建玉調整も含みやすく、NY時間の反応が確定するまでは過剰な確信を避けます。
本日のトレード戦略
外国為替の戦略
基準は13日のドル円レンジ157.83~158.69円、14日朝のピボット158.28円、抵抗158.74円です。東京時間は158.50円付近から158.70円台への上昇が持続するかを確認し、上抜け後も複数の足で維持できれば上方向の継続シナリオを検討します。反対に158.28円を割り込み、戻りで上値を抑えられるなら157.88円、157.83円付近への反落を想定します。価格帯はいずれも参考水準であり、指値の推奨ではありません。
21時30分のCPI直前は新規建玉を抑制し、発表後は少なくとも初動の急激なスプレッド拡大やスリッページが落ち着くまで執行を待ちます。コアCPI上振れと米短期金利上昇が並ぶ場合のドル買い、下振れと金利低下が並ぶ場合のドル売りを基本仮説とし、株安による円買いが重なる場合は方向を再評価します。AUD/USDについては0.6988ドル付近の早朝観測値を固定的な支持線とせず、RBAのタカ派姿勢と翌日の豪州雇用統計への思惑を分けて考えます。
貴金属の戦略
Goldは4,150ドル台~4,160ドル台という確認済みの観測水準を参照しつつ、CPI後の米金利低下とドル安が重なれば反発継続を、金利上昇とドル高が重なれば戻り売り優勢を条件付きで検討します。ただし地政学的緊張が再燃する場合、金の反応は金利要因だけでは説明できない可能性があります。明確な反転を確認せずに「割安」という理由で買い下がる行為には注意が必要です。
SilverとPlatinumは13日の下落率が金を上回った点を踏まえ、まず流動性とスプレッド、取引する業者の実際の気配値を確認します。金と銀が同方向でも白金が弱い場合は工業需要や個別需給の寄与を疑い、3銘柄を単純に同じ倍率で取引しないことが重要です。いずれも損失許容額を先に定め、CPI直後はレバレッジと指値・逆指値の執行条件に注意します。
引用文献
- みんかぶFX・13日の為替市場の四本値・2026年10月14日
- みんかぶFX・朝のドル円は158.30円台での推移・2026年10月14日
- みんかぶFX・円売り優勢、原油高と日銀観測・2026年10月14日
- みんかぶFX・東京市場ピボット分析(主要国通貨)・2026年10月14日
- みんかぶFX・通貨オプションのボラティリティー・2026年10月14日
- Reuters・Dollar languishes as focus turns to CPI, Fed speakers・2026年10月14日
- Reuters・Asia shares edge up as chip selloff eases; US CPI awaited・2026年10月14日
- MAS・Monetary Policy Statement October 2026・2026年10月14日
- The Business Times・MAS holds monetary policy settings・2026年10月14日
- Wall Street Journal・Asian Currencies Consolidate Ahead of U.S. CPI Data・2026年10月14日
- Wall Street Journal・Gold Steady Ahead of U.S. Inflation Data・2026年10月14日
- Reuters・Gold subdued ahead of US inflation data, Warsh remarks・2026年10月13日
- Reuters配信・Hong Kong dollar nears weak end of trading band・2026年10月13日
- RBA・Minutes of the 29 September 2026 Monetary Policy Board Meeting(10月13日公開)・2026年10月13日
- The Guardian・The RBA keeps hiking interest rates – but are they working?・2026年10月14日
- AP・How major US stock indexes fared Tuesday 10/13/2026・2026年10月13日
- OANDA・今週のドル円の注目材料(米CPI予定時刻)・2026年10月13日
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント