TL;DR
昨日の振り返り
- 10月26日のドル円はFOMCと日銀会合を控え、東京午前に157.22円付近まで上昇後、156.65円付近へ反落しました。午後は157円台を回復し、日中の方向感が定まりませんでした。
- 米ハイテク株はAnthropicのIPO申請やMetaの大型資金調達計画を手掛かりに反発しました。一方、AI投資の採算をめぐる疑問は解消しておらず、リスク選好の回復を過大評価できません。
- 金の国内先物は軟調で、26日15時45分のドル建て現物参考値は4,007.00ドル。Brent原油は中東外交の進展期待とサウジアラビアへの攻撃懸念が拮抗し、高値圏に残りました。
今日の見通し
- 27日午前のReuters報道ではドル円157.73円、ドル指数102.04。日本の9月企業向けサービス価格指数が前年比3.7%となり、日銀の12月利上げ観測を支える材料になりました。
- 金現物は27日9時35分JST時点で4,010.94ドル。米金利とドル、原油の動きを併せて確認し、4,000ドル近辺を一方的な買い場と決めつけない姿勢が必要です。
- 明日28日9時30分JSTに豪州9月CPI、29日3時00分JSTに米FOMC結果、30日に日銀会合結果が控えます。発表時刻をまたぐポジションはスプレッド拡大と急変動への備えを優先します。
10月26日の外国為替市場:157円を挟んだ往復
事実:東京は157.22円から156.65円へ押し戻される
26日の東京為替市場では、輸入エネルギー価格の高止まりを背景とした円売りと、中銀イベントを前にした持ち高調整の円買いが交錯しました。みんかぶFXが12時10分に報じた午前の値動きでは、ドル円は一時157.22円付近まで上昇した後、156.65円付近まで下落しました。外為どっとコムの16時38分の記事によると、午後には157円台を回復しています。日本のエネルギー輸入コストの上昇は円売りを誘うことがありますが、為替市場では米国債利回りや投機的なポジション調整も同時に作用します。原油価格だけで値動きの全体を説明することはできません。
27日7時20分の国内報道には156.56円の観測値がある一方、Reutersが同日11時12分JSTに配信したアジア市場記事では157.73円、WSJの日本株記事では157.51円が示されています。配信時刻や価格ソースが異なるため、これらを同時刻のスプレッドとして比較することは不適切です。特に短時間に大きく異なる数値が見える場合、発注前には利用中の取引業者の板・約定履歴で確認すべきです。本稿の見通しでは、時刻が確認できるReutersの157.73円を午前の参考値として扱います。
分析:原油高による円安圧力と日銀の引き締め期待が逆方向に働く
輸入原油の高値は日本の名目輸入額を増やしやすく、貿易面から円安圧力になり得ます。しかしエネルギー価格の上昇が日本の物価と賃金交渉に波及すれば、日銀の追加利上げ観測を通じて円高圧力にもなります。市場では前者が直ちに効き、後者は政策判断の時間軸で効くことがあるため、同じ材料で短期と中期の反応が違っても矛盾ではありません。個別日の値動きについては、日米金利差の実測と株価変動を合わせて解釈します。
10月26日の米国市場:AI株の反発とドルの持ち直し
事実:AI投資の再評価が株式市場を支える
26日の米国市場では、AnthropicのIPO申請とMetaが最大950億ドルの株式資金調達を計画するとの報道が投資家の関心を集めました。Reutersはこの材料を背景に、27日のアジア市場でドル指数が102.04付近と約1週間ぶりの高値圏にあると報じました。27日朝の市場記事では、米10年国債利回り4.992%が参照されています。株式の反発、国債利回り、ドル指数は同じ要因で必ず同方向に動くわけではありません。前日値との比較には同じ時点・同じ定義を使う必要があります。
分析:好材料は「AI需要の証明」と同義ではない
IPO申請は資金調達や情報開示のイベントであり、AI企業の利益率や生成AI向け設備投資の回収可能性を保証しません。Metaの資金調達計画も、投資余力を示す反面、必要資本の巨大さを可視化します。半導体・AI関連株の反発がリスク選好を押し上げると、円などの安全資産を売る動きが起き得ます。しかし収益性への不安が再燃すれば、株安・米国債買い・円高という逆の経路も想定されます。相関関係を固定せず、株価・金利・為替の同時変化を観察したい局面です。
10月27日東京:サービス物価3.7%と日銀の判断
事実:9月企業向けサービス価格は前年比3.7%
27日公表の日本の9月企業向けサービス価格指数は、前年比3.7%上昇しました。8月の伸びは改定後3.5%です。これは企業間で取引されるサービスの価格であり、家計が購入する財・サービスの消費者物価指数(CPI)とは対象が異なります。物流、人件費、業務委託などのコスト転嫁が続いているかを観察する材料であり、単独で日銀の政策金利を決める指標ではありません。Reutersは日銀が30日に終える会合で現行の1.25%を維持する一方、将来の引き締め余地を示すとの見方を報じています。
分析:据え置き自体より展望と12月への布石が重要
金融政策の焦点は今回の据え置きの有無だけではなく、植田総裁の発言と基調物価の評価にあります。サービス物価の高止まりが賃金主導の持続的インフレを示すと判断されれば、次回会合に向けた利上げ観測が強まり、円買い要因となり得ます。一方、輸入コスト高が個人消費や企業収益を圧迫するとみる場合は、利上げを急がない判断も十分考えられます。市場が既に織り込んだ確率に対してどの程度新しい情報が示されるかが重要です。発表内容が強気でも金利や円の反応が逆向きになる「材料出尽くし」を排除しません。
日米欧の金融政策:据え置き見通しでも波乱要因
事実:FOMC、ECB、日銀の決定が集中
米連邦公開市場委員会は27〜28日に開催され、日本時間では29日3時00分に政策金利の結果、同3時30分に議長会見が予定されています。ECBの政策判断も29日、日銀の金融政策決定会合は29〜30日です。Reutersの20日公表のエコノミスト調査では、米国の10月会合は政策金利3.75〜4.00%の据え置き予想が優勢で、12月の追加利上げが中心シナリオでした。ただし調査集計値は投資家が実際に取引する先物市場の確率と同じではありません。
分析:金利の水準と「次の一手」の織り込み差を分離する
据え置きが予想どおりであれば、ドル円の主な反応源は声明や議長会見、日銀の展望レポートに移ります。米国側の追加利上げを市場がより強く織り込めば米短期金利とドルが上昇しやすく、金には逆風となります。日本側の利上げ期待が高まれば、日米金利差縮小から円が買われやすくなります。両国とも引き締め的な示唆を出す場合は、どちらのサプライズが大きいかでドル円の方向が決まります。政策金利そのものだけを比較せず、各市場のOISや国債利回りの発表前後の差を確認するのが適切です。
豪ドル・中国・アジア市場:豪州CPI前日の静けさ
事実:豪ドル0.7023ドル、明日9時30分JSTにCPI
27日早朝のアジア通貨報道では、豪ドルは1豪ドル=0.7023米ドル付近で小幅高でした。26日の東京では豪ドル円が110.50円付近から110.09円付近まで低下しており、対米ドルでの豪ドルの値動きと対円での値動きは分けて見る必要があります。RBAのハンター総裁補佐によるインフレへの警戒的な発言も伝えられました。豪統計局の公表予定では、豪州9月CPIは28日11時30分AEDT、すなわち同日9時30分JSTに発表予定です。数値は現時点では未公表で、予想値を実績として扱いません。
分析:豪CPIはAUD/USDとAUD/JPYに異なる形で作用
豪CPIが市場予想を上回る場合、RBAの追加利上げ期待を通じて豪ドル買いが強まる可能性があります。ただし米国の引き締め見通しまで同時に高まれば、AUD/USDの上値は抑えられます。AUD/JPYには日本側の日銀観測も重なるため、豪州物価の強さだけでは買い条件が成立しません。中国向け資源輸出も、鉄鉱石需要や価格交渉を通じて豪ドルの中期材料です。Fortescueをめぐる中国側買い手との鉄鉱石価格交渉は前週から続いていますが、今朝時点で新たな契約成立や出荷制約の実績を確認できないため、業界全体の供給停止とは記述しません。
香港・シンガポールを含むアジア市場では、ドル指数、資本移動、各国通貨の対ドル動向を照合する必要があります。27日早朝のシンガポールドルは1米ドル=1.2805シンガポールドル付近で大きな変化がなく、米金融政策待ちの状態を示しています。Reutersの上海・シンガポール発記事でもユーロ安、ドル高、円安という複数通貨を通じた影響が整理されています。香港や中国株の同日終値はまだ確定していない時間のため、午前の値を終値として記載しません。
Gold・Silver・Platinum:金利と景気の二面性
事実:金は4,010.94ドル、銀・プラチナは前日基準を明記
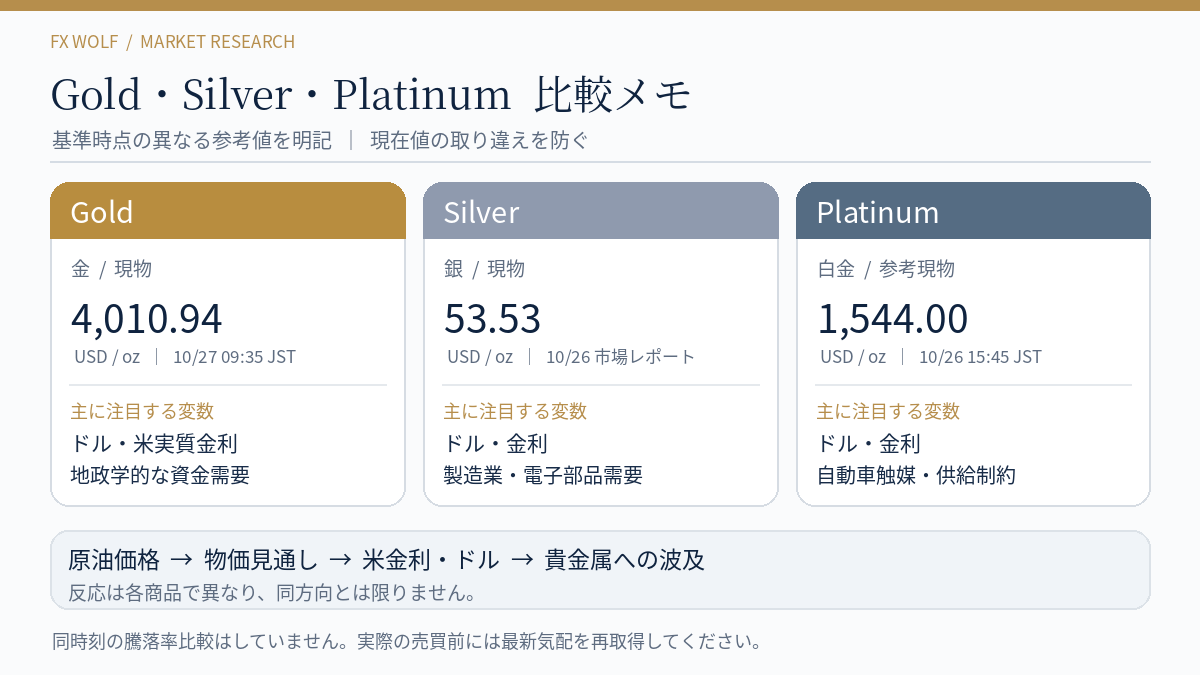
WSJが27日00時35分GMT(日本時間9時35分)に示した金現物は1トロイオンス4,010.94ドルで、約0.1%安でした。27日のReutersアジア市場記事も金が4,013.70ドル近辺で弱含む様子を伝えています。配信時刻差による小幅な違いであり、どちらかを誤報とする根拠はありません。日本の26日15時45分の現物参考値は金4,007.00ドル、プラチナ1,544.00ドルで、みんかぶ先物が報じています。同日付の米貴金属市場レポートでは銀現物53.53ドルという値があります。銀とプラチナについては27日同時刻の信頼できる現物気配が取得できていないため、前日値を「27日現在値」として表示しません。
| 商品 | 確認できた価格 | 時点・条件 |
|---|---|---|
| Gold(現物) | 4,010.94ドル/oz | 27日09:35 JST、WSJ |
| Gold(参考現物) | 4,007.00ドル/oz | 26日15:45 JST、みんかぶ |
| Silver(現物) | 53.53ドル/oz | 26日付米市場レポート、終値系 |
| Platinum(参考現物) | 1,544.00ドル/oz | 26日15:45 JST、みんかぶ |
分析:金の4,000ドルは節目、保証された下値支持ではない
金は安全資産と呼ばれますが、インフレの上振れで米金利が上昇すると、金利を生まない金の相対的な魅力は低下します。一方、地政学リスクが高まり国債や現金への需要が強まる局面では、金への買い需要が必ず優勢になるわけではありません。原油高がインフレ期待、実質金利、ドルに及ぼす経路を切り分ける必要があります。4,000ドル近辺を市場参加者が意識しやすい節目と見ることはできますが、反発を保証する支持線ではありません。
銀は貴金属としての金融需要に加え、太陽光・電子部品など産業需要への感応度を持ちます。リスク回避時には金以上に振幅が大きくなる場合があります。プラチナは自動車触媒、化学産業、鉱山供給など特有の需給要因を持ち、金との単純な相関に依存できません。特に同日同時刻ではない3銘柄の価格を使った騰落率順位は誤解を招くため、本稿では計算しません。比較する場合は同一市場、同一基準時刻、現物か先物かを揃えてください。
原油115ドル:外交期待と供給途絶が綱引き
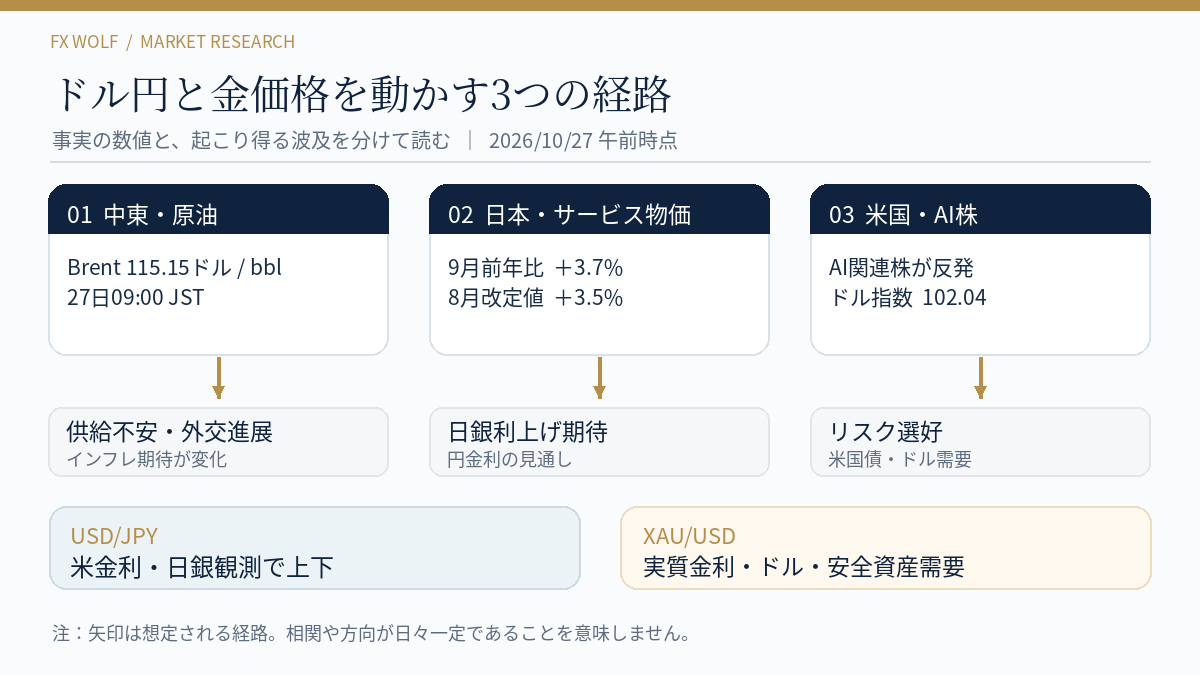
事実:Brentは27日9時00分JSTに115.15ドル
Reutersによる27日00時00分GMT時点のBrent先物は1バレル115.15ドルで前日比0.57%安、WTIは101.32ドルで同0.43%安でした。サウジアラビア、トルコ、パキスタンとイランの協議により外交的解決への期待が生まれる一方、サウジアラビアへの攻撃やホルムズ海峡周辺の商船への攻撃が供給リスクを残しています。先週にはBrentが117ドルを超え、26日も同水準に達したと報じられました。単なる需給緩和局面と断定できません。
分析:金利を経由する二次波及のほうが重要になる可能性
原油安が継続すればインフレ上振れへの懸念がやわらぎ、米金利の上昇圧力が低下する可能性があります。反対にタンカーや産油設備への攻撃で価格が再上昇すれば、輸入国の貿易収支と中銀の政策見通しの双方に影響します。為替は原油先物の変化だけでなく、それを受けた米国債利回り、日本の輸入コスト、株式市場のリスク選好のどれが主導するかで反応が変わります。Goldについても、地政学的な安全資産需要が強まる経路と、実質金利上昇で売られる経路が競合します。
本日のトレード戦略
外国為替の戦略
ドル円では、157円台半ばから後半にかけて米ドル買いが持続するか、米10年債利回りとドル指数を並べて観察します。27日午前のReuters参考値157.73円を起点に上値を追う場合でも、157円台後半での反転と流動性の薄い時間帯を想定し、確認前の飛び乗りを避けます。仮に米金利が上昇し、株式市場のリスク選好が維持されればドル高・円安シナリオが優勢になり得ます。しかし日本のサービス物価上昇で日銀の12月利上げ観測が強まる場合は、ドルが強くてもクロス円全体に円買いが生じる可能性があります。海外指標前には逆指値の滑り、週内のイベント集中による急反転に注意が必要です。
豪ドルでは、28日の豪CPI発表前に方向を断定せず、AUD/USDとAUD/JPYの両方を確認します。市場予想からの上振れなら豪金利上昇と豪ドル買いが基本シナリオですが、米金利上昇によるドル全面高や日銀を材料とする円高が重なる場合は反応が異なります。豪CPIが弱く追加利上げ期待が後退するなら、豪ドル売りが出やすくなります。いずれの場合も発表直後の初動だけで追随せず、スプレッド正常化と5分足以上の値動きを確認する方針です。
貴金属の戦略
Goldは4,000ドルを心理的節目として、同水準の上下で売買圧力が継続するかを確認します。上昇シナリオは原油安、ドル安、米実質金利低下が組み合わさり、4,000ドル台を維持した場合です。下落シナリオは原油急騰、利上げ観測、ドル高が同時に進み、4,000ドル割れが定着する場合です。これは条件付きの監視ポイントであり、固定的な利食い・損切り水準を意味しません。チャートの出来高、約定コスト、各業者のスポット価格差を加味します。
SilverはGoldに追随するかに加え、工業需要を意識した株式・中国景気指標への感応度を点検します。Platinumは現物需給と金の動向が一致しない日があるため、前日15時45分の1,544ドルを本日の即時取引判断に使わず、取引画面で現行気配を取得します。27日深夜の米消費者信頼感指数、翌日の豪CPI、その後のFOMCから日銀会合までイベントが連続するため、ポジションを増やすより価格確認とイベント管理を優先します。
引用文献
- Reuters・Yen slips ahead of central bank bonanza, dollar firms on tech rebound・2026/10/27
- Reuters・Japan's September corporate services prices rise 3.7% yr/yr・2026/10/27
- Reuters・Oil eases on Middle East diplomacy hopes, Saudi attacks keep supply worries alive・2026/10/27
- Reuters・Asian stocks surge as Anthropic IPO lifts sentiment ahead of earnings, central banks・2026/10/27
- Wall Street Journal・Gold Edges Lower as Investors Mull Potential Fed Rate Hike This Year・2026/10/27
- Wall Street Journal・Asian Currencies Consolidate as Focus Turns to Fed Decision・2026/10/27
- みんかぶFX・朝のドル円は156.50円台=東京為替・2026/10/27
- みんかぶFX・円高優勢、中銀会合ウィークを控えて思惑交錯・2026/10/26
- みんかぶ先物・金・銀市況=金は続落、ドル安や原油安で下げ一服・2026/10/26
- 外為どっとコム・ドル/円、今夜の見通し・2026/10/26
- 外為どっとコム・来週の為替予想、日銀12月利上げ観測・2026/10/24
- Australian Bureau of Statistics・Consumer Price Index, Australia — September 2026 release schedule・2026/10/27確認
- Reuters・Fed to skip October but raise rates again in December, nearly all economists say・2026/10/20
- USAGOLD・Physical Gold Steadies Near $4,000 as Oil Cools Rate-Hike Fears・2026/10/26
- The Australian・Fortescue faces production cuts as China buyers' strike drags on・2026/10/22
免責事項: 本レポートに含まれる情報は、情報提供のみを目的としており、投資助言を意図するものではありません。実際の取引においては、ご自身のリスク許容度に合わせて判断を行ってください。
コメント